US-Staatsverschuldung: Der strukturelle Wandel hin zu höheren langfristigen Zinsen

Die USA könnten vor einem strukturellen Wandel ihrer Finanzierungssituation stehen. Über mehrere Jahrzehnte profitierten sie von niedrigen Zinsen, moderater Inflation und einer starken globalen Nachfrage nach US-Staatsanleihen. Dadurch konnten selbst stark steigende Schuldenstände vergleichsweise günstig finanziert werden. Dieses Umfeld könnte sich zunehmend verändern. Die USA benötigen aufgrund hoher Haushaltsdefizite, steigender Zinsausgaben und zusätzlicher staatlicher Ausgaben immer mehr Kapital für den Schuldendienst. Gleichzeitig ist fraglich, ob die globale Nachfrage nach US-Staatsanleihen langfristig im gleichen Maße mitwächst. Laut Congressional Budget Office (CBO) könnten dadurch insbesondere die langfristigen US-Zinsen strukturell höher bleiben (CBO: The Budget and Economic Outlook, 02.2026).
Steigende US-Staatsverschuldung
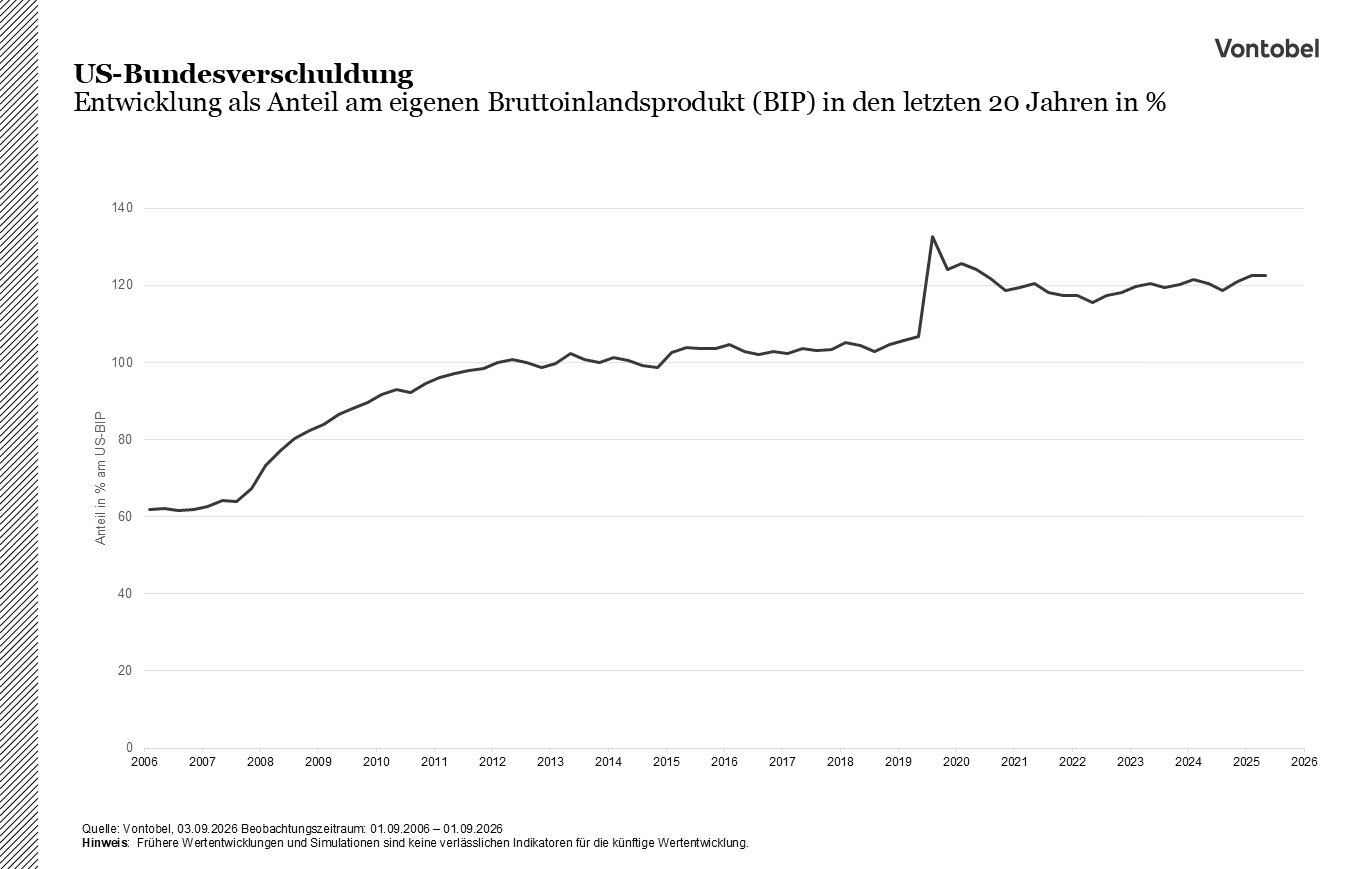
Die amerikanische Staatsverschuldung ist in den vergangenen Jahren stark gestiegen. Einen besonders deutlichen Schub gab es während der COVID-19-Pandemie durch umfangreiche staatliche Unterstützungsprogramme. Gleichzeitig stieg die Inflation in den USA deutlich an: Laut dem U.S. Bureau of Labor Statistics (BLS) erhöhte sich die Inflationsrate von 1,2 % im Jahr 2020 auf 4,7 % im Jahr 2021 und erreichte 2022 mit 8,0 % ihren Höchststand. Im Juni 2022 lag die Inflationsrate im Jahresvergleich sogar bei 9,1 %. Anders als zunächst erwartet, sind die hohen Haushaltsdefizite danach nicht vollständig zurückgegangen (BLS: Year-over-Year Inflation Rate, 08.2026).
Neben den Folgen der Pandemie belasten die USA langfristig vor allem steigende Sozial- und Gesundheitsausgaben, höhere Verteidigungsausgaben, Infrastrukturinvestitionen sowie Subventionen und Industriepolitik. Gleichzeitig wachsen die Zinszahlungen auf die bestehende Staatsschuld: Die Netto-Zinsausgaben des US-Bundeshaushalts beliefen sich 2025 auf rund 970 Mrd. US-Dollar und sollen laut CBO bis 2036 auf etwa 2,1 Billionen US-Dollar steigen (CBO, The Budget and Economic Outlook, 02.2026).
Damit entsteht ein grundlegendes Problem: Die USA müssen dauerhaft große Mengen neuer Staatsanleihen ausgeben, während gleichzeitig die Kosten für die Refinanzierung steigen. (CBO, 02.2026)
Der Zins als Verstärker
Eine hohe Verschuldung ist zunächst nicht zwangsläufig problematisch, solange die Finanzierungskosten niedrig bleiben. Genau davon profitierten die USA während der 2010er-Jahre. Mit dem Inflationsanstieg ab dem Jahr 2021 änderte sich dieses Umfeld jedoch grundlegend.
Steigende Zinsen wirken zeitverzögert auf die Staatsfinanzen, da bestehende Anleihen zunächst zu ihren ursprünglichen Konditionen weiterlaufen. Bei ihrer Refinanzierung müssen sie jedoch zu den dann geltenden Zinsen ersetzt werden. Je länger das höhere Zinsniveau anhält, desto größer wird daher der Anteil des Staatshaushalts, der für Zinszahlungen verwendet werden muss.
Dadurch kann ein negativer Kreislauf entstehen: höhere Zinszahlungen führen zu größeren Defiziten, größere Defizite zu mehr Neuverschuldung und mehr Neuverschuldung zu einem steigenden Angebot an Staatsanleihen (CBO, 02.2026).
Wer kauft die zusätzlichen US-Staatsanleihen?
Hier liegt möglicherweise einer der wichtigsten Punkte. Die USA konnten lange von einer außergewöhnlich hohen Nachfrage nach Treasuries, also US-Staatsanleihen profitieren. Der US-Dollar ist die wichtigste Reservewährung, während US-Staatsanleihen aufgrund ihrer Größe, Liquidität und relativen Sicherheit weltweit eine zentrale Anlageform darstellen.
Gleichzeitig hat sich die Rolle der Zentralbanken verändert. Die Federal Reserve kauft heute nicht mehr in dem Umfang Staatsanleihen wie während der Quantitative-Easing-Phase, also einer geldpolitischen Maßnahme, bei der die Zentralbank in großem Umfang Staatsanleihen und andere Wertpapiere kauft, um die langfristigen Zinsen zu senken und die Wirtschaft zu stimulieren. Ein größerer Teil der wachsenden Emissionen muss deshalb von privaten und ausländischen Investoren aufgenommen werden.
Die entscheidende Frage ist daher, ob die Nachfrage nach US-Staatsanleihen schnell genug wächst, um das zunehmende Angebot zu absorbieren. Sollte das Angebot schneller steigen als die Nachfrage, könnten die Preise von Treasuries unter Druck geraten und die Renditen steigen (Federal Reserve: The International Role of the U.S. Dollar – 2025 Edition, 07.2025).
Warum die langfristigen Zinsen entscheidend sind
Die Federal Reserve kontrolliert den kurzfristigen Leitzins, nicht jedoch direkt die Renditen zehn- oder dreißigjähriger US-Staatsanleihen. Diese werden stärker von langfristigen Inflationserwartungen, Wachstum, Angebot und Nachfrage nach Treasuries sowie der sogenannten Term Premium (zusätzliche Rendite für langfristige Anleihen) beeinflusst.
Daraus ergibt sich ein interessantes Szenario: Selbst wenn die Federal Reserve ihre Leitzinsen senkt, könnten die langfristigen Renditen relativ hoch bleiben. Die Yield Curve (Zinsstrukturkurve über verschiedene Laufzeiten) würde sich in diesem Fall versteilen, da die kurzfristigen Zinsen fallen, während die langfristigen Renditen weniger stark zurückgehen.
Deshalb ist ein Szenario denkbar, in dem die Federal Reserve ihre Leitzinsen wieder senkt, die langfristigen US-Renditen aber deutlich höher bleiben als in den 2010er-Jahren.
Genau darin könnte ein struktureller Regimewechsel liegen: sinkende kurzfristige Zinsen, aber dauerhaft erhöhte langfristige Zinsen (CBO, 02.2026).
Auswirkungen auf die Weltwirtschaft
Aufgrund der zentralen Rolle des US-Treasury-Marktes hätte ein solcher Wandel globale Auswirkungen. US-Staatsanleihen dienen als Referenz für die Bewertung vieler anderer Anlageklassen. Steigende langfristige US-Renditen erhöhen damit die globale Renditehürde.
Für andere Staaten könnten dadurch die Finanzierungskosten steigen. Gleichzeitig könnten höhere US-Renditen Kapital in Richtung USA ziehen und insbesondere Schwellenländer unter Druck setzen. Ein stärkerer US-Dollar würde diesen Effekt zusätzlich verstärken, da viele Schwellenländer einen Teil ihrer Schulden in US-Dollar aufgenommen haben.
Auch Aktien und Immobilien wären betroffen. Höhere langfristige Zinsen erhöhen die Diskontierung zukünftiger Gewinne und belasten damit insbesondere hoch bewertete Wachstumsunternehmen. Gleichzeitig steigen die Finanzierungskosten für Immobilien und Unternehmen (International Monetary Fund (IMF), Fiscal Monitor: Fiscal Policy under Pressure: High Debt, Rising Risks, 04.2026).
Investmentperspektive
Sollte sich dieses Szenario bestätigen, könnten langlaufende nominale Staatsanleihen zu den Verlierern gehören. Interessanter wären dagegen inflationsgeschützte Anleihen, Gold sowie ausgewählte Unternehmen aus Bereichen wie Rohstoffe, Infrastruktur und Finanzwesen. Unternehmen mit geringer Verschuldung und stabilen Cashflows könnten ebenfalls relativ gut mit einem höheren Zinsumfeld umgehen.
Die These ist allerdings mit erheblichen Risiken verbunden. Eine globale Rezession oder ein deutlicher Rückgang der Inflation könnte die Nachfrage nach US-Staatsanleihen wieder erhöhen und die langfristigen Renditen nach unten drücken. Auch starkes Produktivitätswachstum, etwa durch künstliche Intelligenz, könnte das Wirtschaftswachstum erhöhen und die Verschuldungsproblematik relativieren.
10-Year US Treasury Note Future, Faktor-Optionsschein Long/Short
10-Year US Treasury Note Future, Turbo Optionsschein Open-End Long/Short
10-Year US Treasury Note Future, Mini Future Long/Short
US T-Bond Future, Faktor Optionsschein Long/Short
US T-Bond Future, Turbo Optionsschein Long/Short
US T-Bond Future, Mini Future Long/Short
Fazit
Die entscheidende Frage ist nicht allein, wie hoch die US-Staatsverschuldung steigt. Entscheidend ist vielmehr, wer die wachsende Menge an US-Staatsanleihen finanziert und welche Rendite diese Investoren dafür verlangen.
Sollte das Angebot an Treasuries langfristig schneller wachsen als die globale Nachfrage, könnte dies zu dauerhaft höheren langfristigen US-Zinsen führen. Aufgrund der zentralen Rolle der USA im globalen Finanzsystem wäre dies nicht nur ein amerikanisches Problem, sondern ein möglicher struktureller Wandel für die weltweiten Kapitalmärkte.
Risiken
Emittenten- / Bonitätsrisiko:
Anleger sind dem Risiko ausgesetzt, dass Emittent und Garant ihre Verpflichtungen aus dem Produkt und der Garantie - beispielsweise im Falle einer Insolvenz (Zahlungsunfähigkeit / Überschuldung) oder einer behördlichen Anordnung von Abwicklungsmaßnahmen - nicht erfüllen können. Eine solche Anordnung durch eine Abwicklungsbehörde kann im Falle einer Krise des Garanten auch im Vorfeld eines Insolvenzverfahrens ergehen. Ein Totalverlust des eingesetzten Kapitals ist möglich. Das Produkt unterliegt als Schuldverschreibung keiner Einlagensicherung.
Erhöhtes Verlustrisiko:
Wegen der Hebelwirkung besteht bei Hebelprodukten, wie z.B. bei den hierin genannten Turbo-Optionsscheinen und Mini Futures, ein erhöhtes Verlustrisiko (Totalverlustrisiko).
Festes Laufzeitende:
Die hierin genannten Zertifikate haben eine feste Laufzeit. Dies führt zur Beendigung der Anlage und Rückzahlung des aktuellen Werts zu dem bestimmten Termin. Die Zertifikate können nicht darüber hinaus gehalten werden. Es besteht kein Kapitalschutz für die hierin genannten Zertifikate.
Währungsrisiko:
Da die Währung des als Basiswert zugrundeliegenden Index nicht Euro ist und der Index Aktien und Wertpapiere enthält, die in anderen Währungen notieren (z.B. US-Dollar), hängt der Wert des Zertifikats auch vom Umrechnungskurs zwischen der jeweiligen Fremdwährung (z.B. US-Dollar) und Euro (Währung des Zertifikats) ab. Dadurch kann der Wert des Zertifikats (in Euro) über die Laufzeit erheblich schwanken.
Wichtige Hinweise:
Diese Information ist weder eine Anlageberatung noch eine Anlagestrategie- oder Anlageempfehlung, sondern Werbung. Die vollständigen Angaben zu den Wertpapieren, insbesondere zur Struktur und zu den mit einer Investition verbundenen Risiken, sind in dem Basisprospekt, nebst etwaiger Nachträge, sowie den jeweiligen Endgültigen Bedingungen beschrieben. Der Basisprospekt und die Endgültigen Bedingungen stellen das allein verbindliche Verkaufsdokument der Wertpapiere dar. Es wird empfohlen, dass potenzielle Anleger diese Dokumente lesen, bevor sie eine Anlageentscheidung treffen, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollständig zu verstehen. Die Dokumente sowie das Basisinformationsblatt sind auf der Internetseite des Emittenten, Vontobel Financial Products GmbH, Bockenheimer Landstraße 24, 60323 Frankfurt am Main, Deutschland, unter prospectus.vontobel.com veröffentlicht und werden beim Emittenten zur kostenlosen Ausgabe bereitgehalten. Die Billigung des Prospekts ist nicht als Befürwortung der angebotenen oder zum Handel an einem geregelten Markt zugelassenen Wertpapiere zu verstehen. Bei den Wertpapieren handelt es sich um Produkte, die nicht einfach sind und schwer zu verstehen sein können. In dieser Information sind Angaben enthalten, die sich auf die Vergangenheit beziehen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.