Au revoir


La settimana delle Banche centrali si chiude con tassi fermi, aspettative di nuovi rialzi e un addio eccellente. Negli USA la Fed ha mantenuto il costo del denaro al 3,75-4%, segnalando un’economia ancora solida e un’inflazione elevata. Due membri avrebbero preferito un aumento immediato: sui mercati si rafforza così l’ipotesi di una stretta a dicembre. Anche la Bce conferma il tasso sui depositi al 2,5%, avvertendo che il rincaro dell’energia minaccia prezzi e crescita. Dicembre torna al centro delle attese: un rialzo di 25 punti base porterebbe il tasso al 2,75%.
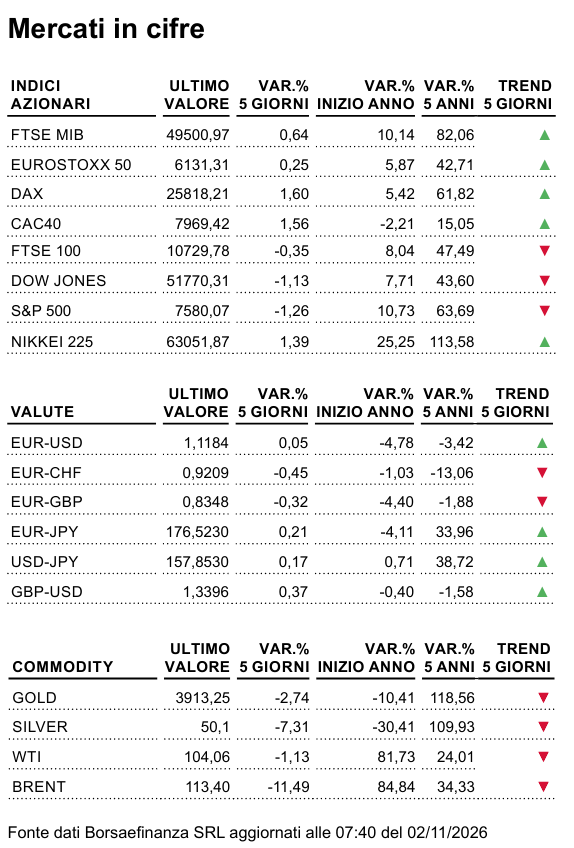
A Francoforte la notizia più clamorosa è però politica. Christine Lagarde ha annunciato che lascerà la presidenza il 7 febbraio 2027, in anticipo sulla scadenza. Sullo sfondo, le indiscrezioni su un futuro al World Economic Forum e la possibilità di concordare un successore prima delle presidenziali francesi: una scelta per rassicurare i mercati, mentre i titoli di Stato europei restano sotto pressione. Intanto Wall Street ha punito le trimestrali tecnologiche. Alphabet, Amazon e Intel finiscono nel mirino per i costi dell’AI e i dubbi sui ritorni degli investimenti, trascinando il settore. L’avversione al rischio ha colpito anche l’oro, sceso ai minimi da ottobre 2025 sotto i 4.000 dollari, mentre il petrolio torna a salire, alimentando il circolo tra inflazione, tassi e volatilità.
Appuntamenti Macro
| Lunedì 02/11 | La settimana si apre con il PMI manifatturiero cinese e con quello giapponese. In Europa attenzione alle vendite al dettaglio tedesche e agli indici PMI manifatturieri di Eurozona, Germania, Francia, Italia e Gran Bretagna. Nel pomeriggio dagli USA arriverà l’indice ISM manifatturiero. |
| Martedì 03/11 | Negli Stati Uniti riflettori puntati sui dati JOLTS relativi alle offerte di lavoro e sugli ordinativi alle fabbriche. |
| Mercoledì 04/11 | Nel corso della prima parte saranno diffusi gli indici PMI dei servizi delle principali economie e dell’Eurozona, oltre alla stima preliminare dell’inflazione. Nel pomeriggio dagli USA arriveranno il rapporto ADP, la bilancia commerciale e l’ISM servizi. |
| Giovedì 05/11 | Focus sugli ordini alle fabbriche tedesche, sulla produzione industriale francese e sulle vendite al dettaglio italiane. Alle 13 la Bank of England annuncia la decisione sui tassi, seguita dalla conferenza stampa di Andrew Bailey. Dagli USA arriveranno le nuove richieste di sussidio di disoccupazione e i dati sulla produttività. |
| Venerdì 06/11 | In Europa focus sulla produzione industriale tedesca e sulle vendite al dettaglio dell’Eurozona. Nel pomeriggio dagli USA arriveranno i dati sul mercato del lavoro e gli indici preliminari sulla fiducia dei consumatori dell’Università del Michigan. |
Il filo invisibile dei tassi
In linea con le pause già decise dalla Banca Centrale Europea e dalla Federal Reserve, la Bank of England si prepara a mantenere il Bank Rate al 3,75%. Una scelta che non sorprende, ma che dovrebbe ricalcare quanto visto la scorsa settimana: le istituzioni monetarie non sono nelle condizioni di chiudere la porta a futuri interventi. Il mercato lo sa e sta già guardando oltre. Per la BCE, il nodo è l’inflazione di fondo. Francoforte ha sottolineato come, finora, la componente core sia rimasta sostanzialmente stabile, senza quelle impennate che avevano caratterizzato la fase più acuta della crisi energetica. Mercoledì arriverà la stima preliminare sui prezzi dell’Eurozona e gli investitori cercheranno conferme: se il dato dovesse mostrare un incremento superiore alle attese, l’ipotesi di un rialzo a dicembre tornerebbe sul tavolo con forza. Oltreoceano, la Fed ha optato per la prudenza, ma la riunione di dicembre è già nell’agenda degli operatori. Venerdì sono in programma i dati sul mercato del lavoro americano: tasso di disoccupazione, non-farm payrolls e retribuzioni orarie. Numeri che, se solidi, fornirebbero all’istituto guidato da Kevin Warsh nuova linfa in vista di una stretta nell’ultimo meeting del 2026. Il filo invisibile che unisce Londra, Francoforte e Washington è lo stesso: un’inflazione che non concede tregua e un mercato del lavoro che, finora, ha retto meglio del previsto. Tutto si gioca sui dati in arrivo.
L’oro brilla per Natale
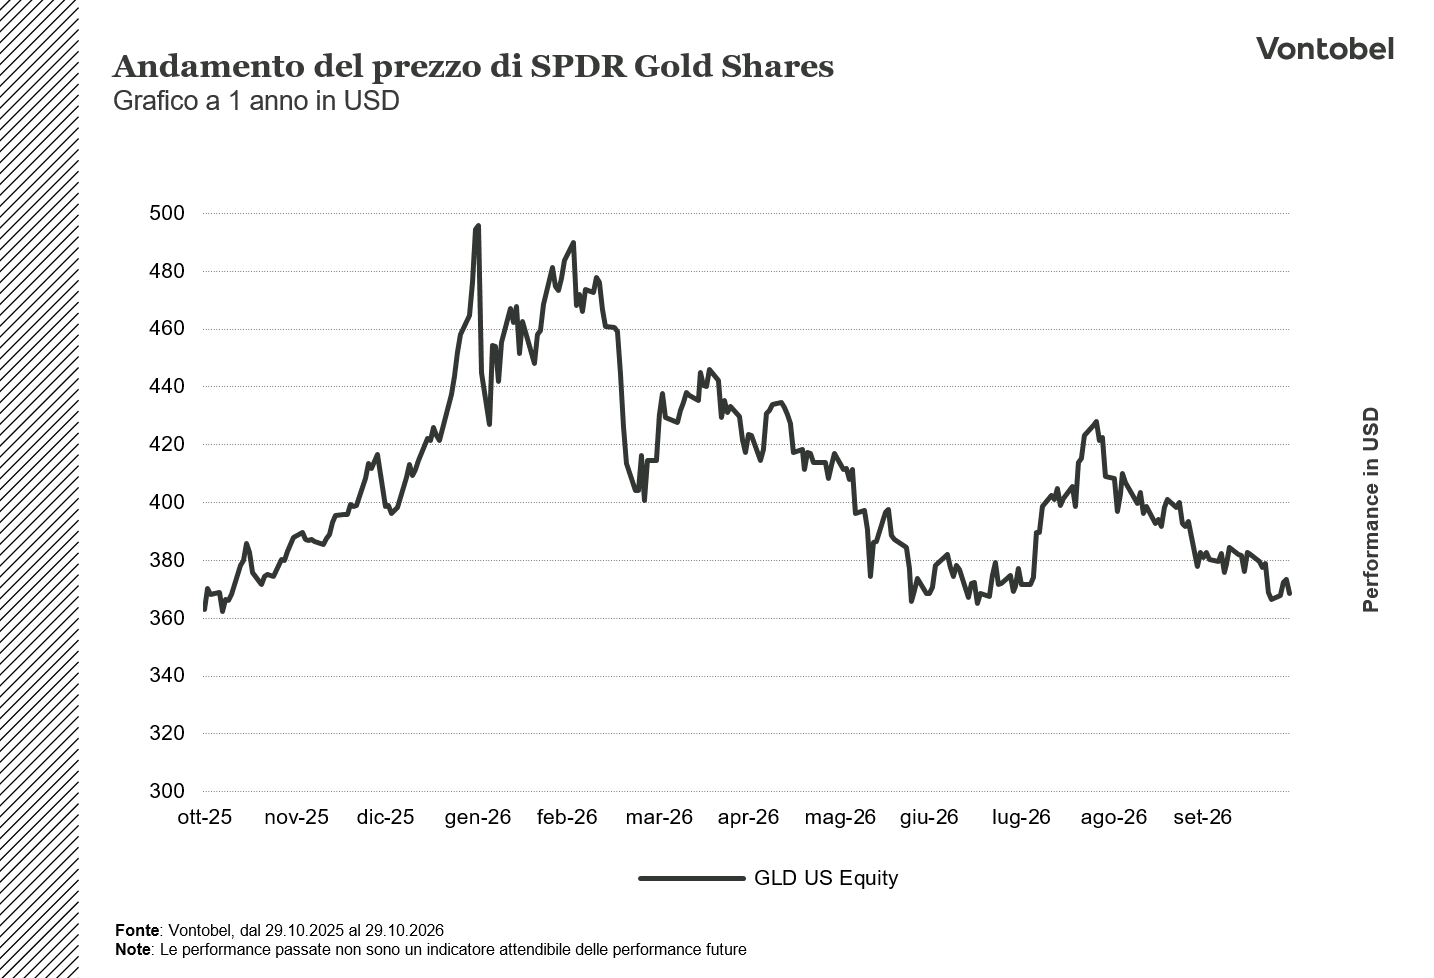
Ottobre si chiude con una nuova debacle per l’oro, scivolato venerdì sotto l’importante soglia dei 4.000 dollari. A pesare è il rialzo del petrolio, che alimenta le pressioni inflazionistiche e le attese di ulteriori strette monetarie da parte delle banche centrali. Rendimenti obbligazionari elevati e dollaro forte aumentano il costo opportunità di detenere un asset rifugio che non distribuisce interessi. Nel medio termine, tuttavia, gli stessi fattori potrebbero diventare un sostegno. Tassi d’interesse costantemente più alti significano infatti maggiori oneri sul debito pubblico e pressioni sui portafogli obbligazionari: i timori sulla tenuta dei conti americani ed europei potrebbero riaccendere la domanda di oro come strumento di diversificazione. Intanto, un prezioso assist alla ripresa delle quotazioni potrebbe arrivare dalla stagionalità. Storicamente, dalla prima decade di novembre prende forma una fase favorevole al metallo giallo, destinata spesso a rafforzarsi tra dicembre e gennaio. Negli ultimi dieci anni, dicembre ha registrato un rendimento medio del 2,84% e chiusure positive nell’89% dei casi, la frequenza statistica più elevata dell’anno. Anche novembre mostra un bilancio positivo: +0,58% medio e rialzi nel 56% delle osservazioni. Le serie storiche a 3, 5, 10, 15, 20 e 25 anni confermano inequivocabilmente una tendenza favorevole nell’ultima parte dell’anno, ben visibile anche negli anni delle elezioni americane di metà mandato. I modelli statistici sui prossimi tre mesi indicano inoltre una netta prevalenza di scenari rialzisti, con una probabilità storica dell’88%. La stagionalità non offre ovviamente garanzie assolute, soprattutto nell’attuale e complesso contesto macroeconomico. Ma se la storia dovesse ripetersi, quest’anno a brillare sotto l’albero di Natale potrebbero non essere soltanto le luci, ma anche i rendimenti del metallo giallo.
Multi Callable Barrier Reverse Convertibles
Certificato a leva fissa
Mini Future
Andamento a 1 anno del prezzo di SPDR Gold Trust
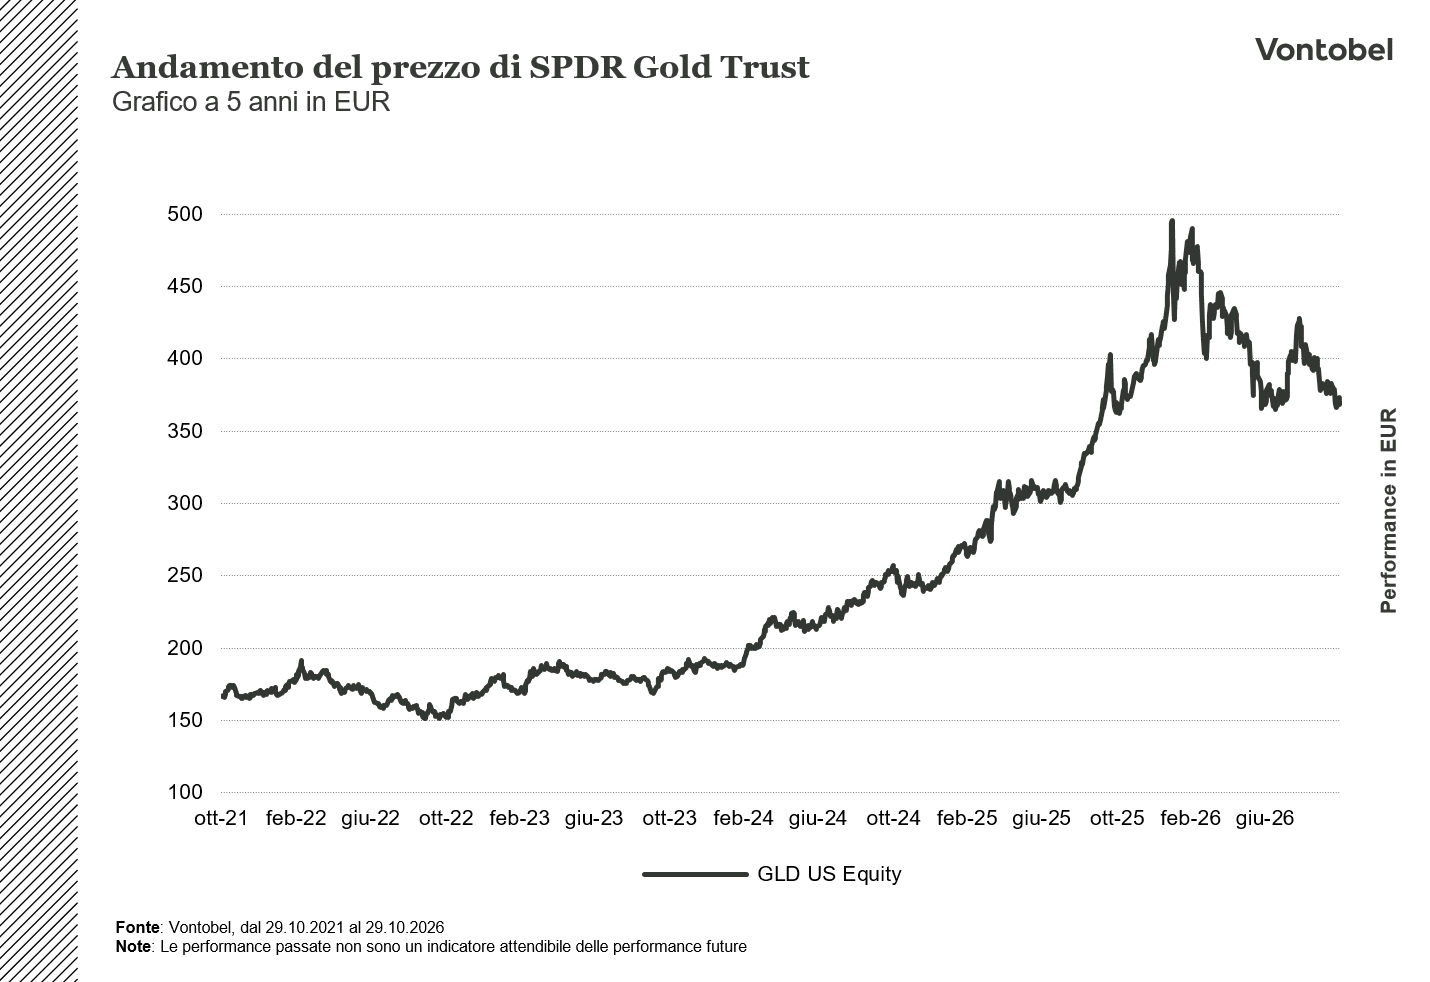
Andamento a 5 anni del prezzo di SPDR Gold Trust