Wall Street: c’è record e record


Nel bene e nel male, a Wall Street è stata un’ottava da record: storici per l’azionario, di lungo periodo per l’obbligazionario. Il Nasdaq 100 ha aggiornato i massimi di sempre e l’S&P 500 li ha sfiorati. Sui bond prosegue il rialzo dei rendimenti: il Treasury a 10 anni (5,20%) è tornato ai massimi da giugno 2007 men tre il trentennale ha sfiorato il 5,5%, livello mai visto da giugno 2004. Dietro il movimento c’è un’inflazione che continua a mostrarsi ostinata. John Williams, presidente della Fed di New York, ha definito ragionevole attendersi un altro rialzo dei tassi entro fine anno, in linea con il FOMC.

Per prestare denaro a Washington gli investitori chiedono una remunerazione crescente su tutta la curva, confermando un trend in atto. Eppure l’equity continua a salire. È qui che il doppio record diventa interessante. Rendimenti più elevati alzano il premio per il rischio azionario e il costo del capitale, necessario anche per finanziare la corsa all’intelligenza artificiale. Ma con inflazione elevata e crescita nominale ancora robusta, Wall Street continua a cercare protezione nell’equity, premiando le società capaci di trasformare investimenti, potere di prezzo e AI in utili. Contro l’inflazione non basta una cedola, serve anche la crescita.
Appuntamenti Macro
| Lunedì 28/09: | La settimana inizia con i dati relativi ai prezzi delle importazioni e vendite al dettaglio in Germania. |
| Martedì 29/09: | Oggi si riunisce il board della Reserve Bank of Australia mentre dagli Stati Uniti sono in arrivo i prezzi delle abitazioni, la fiducia dei consumatori e l’indice delle offerte di lavoro. |
| Mercoledì 30/09: | Prima dell’avvio delle contrattazioni in Europa, focus sull’aggiornamento relativo al PIL britannico mentre nel corso della prima parte sono in agenda i numeri sull’inflazione in Germania, Francia e Italia. Prezzi sotto i riflettori anche negli Stati Uniti con la diffusione dell’indice PCE. Attenzione anche all’aggiornamento sulla crescita economica statunitense ed a quelli su redditi e spese. |
| Giovedì 01/10: | S&P Global pubblica i dati definitivi sul sentiment dei direttori degli acquisti del manifatturiero di Zona Euro, Gran Bretagna e Stati Uniti. Eurostat diffonde invece il tasso di disoccupazione di Eurolandia mentre dagli USA sono in arrivo i dati su nuove richieste di sussidio di disoccupazione e spese per costruzioni. |
| Venerdì 02/10: | Nel corso della prima parte focus sull’inflazione di Eurolandia mentre nel pomeriggio sono in arrivo i numeri statunitensi sul saldo delle buste paga nei settori non agricoli ed sul tasso di disoccupazione. |
La prova del nove dei tassi
I mercati arrivano a ottobre davanti a una prova del nove. Venerdì 2 ottobre Europa e Stati Uniti offriranno due indicazioni decisive sullo stato dell’economia: la stima flash dell’inflazione dell’Eurozona a settembre e il rapporto sul mercato del lavoro americano, con non-farm payrolls e tasso di disoccupazione. Numeri destinati a pesare sulle aspettative per le prossime mosse delle rispettive Banche centrali. Per la BCE il dato sui prezzi arriva dopo il rialzo di 25 punti base deciso a settembre, che ha portato il tasso sui depositi al 2,50%. L’inflazione resta il centro della partita: nuove pressioni sui prezzi rafforzerebbero l’ipotesi di una politica restrittiva più a lungo, mentre un raffreddamento potrebbe ridurre l’urgenza di ulteriori interventi. Con la prossima riunione fissata per il 28-29 ottobre, ogni decimale potrà quindi modificare le attese del mercato. Negli Stati Uniti il test passa invece dal lavoro. A settembre la Fed ha portato i Fed Funds al 3,75%-4% e tornerà a riunirsi il 27-28 ottobre. Occupazione ancora solida e disoccupazione contenuta lascerebbero maggiore spazio per concentrarsi sull’inflazione; un deterioramento più netto riporterebbe invece in primo piano i rischi per crescita e consumi, rendendo più complessa la scelta della banca centrale. Due dati, due continenti e una stessa domanda: quanto margine resta a BCE e Fed dopo l’ultima stretta? Il 2 ottobre arriverà la prova del nove.
Auto: ieri il Giappone, oggi la Cina
Nel 1979 la rivoluzione iraniana stravolse l’industria automobilistica internazionale. Il crollo della produzione petrolifera triplicò il prezzo del greggio. Per Detroit fu uno shock: Chrysler sfiorò il fallimento, mentre i consumatori americani iniziarono a preferire vetture più piccole. A vincere fu l’industria giapponese, che tra il 1976 e il 1980 portò la sua quota nel mercato USA dal 9,3% al 20,9%. Quasi mezzo secolo dopo, la domanda è inevitabile: l’attuale shock energetico accelererà il sorpasso cinese? In Europa il trend era già in atto tra regolamentazione UE e ricadute della guerra in Ucraina, ma l’attuale contesto ne ha accelerato il ritmo. Ad agosto le auto elettriche hanno rappresentato il 27,7% delle immatricolazioni europee, mentre la quota dei marchi cinesi è balzata all’11,3% dal 7,1% dell’anno precedente. Il vantaggio di Pechino non si limita al mero costo del lavoro. UBS stima per le batterie cinesi un vantaggio economico del 35%, grazie a economie di scala, filiera integrata e investimenti. La Cina produce i tre quarti delle auto elettriche mondiali e l’80% delle celle; entro il 2030, i suoi costruttori potrebbero raggiungere il 20% del mercato europeo. Il paragone col 1979 inquieta l’Europa: allora Detroit produsse troppo a lungo vetture sbagliate per un mondo con la benzina cara. Oggi i costruttori europei affrontano costi elevati, concorrenza asiatica e una complessa transizione tecnologica, spingendo alcuni a cercare alternative nell’aumento della spesa europea per la difesa. Bruxelles può rispondere con i dazi, ma difficilmente diventeranno una barriera permanente: i cinesi stanno già aumentando la produzione direttamente in Europa, sfruttandone le debolezze. Inoltre, con gli Stati UE costretti a rifinanziare debiti crescenti a tassi in rialzo, il rapporto finanziario con Pechino potrebbe rientrare in più ampi negoziati commerciali. Come nel 1979 il petrolio aprì le porte alle auto giapponesi, mezzo secolo dopo potrebbe ancora decidere chi costruirà l’auto del futuro.
Certificato Tracker
Barrier Reverse Convertible
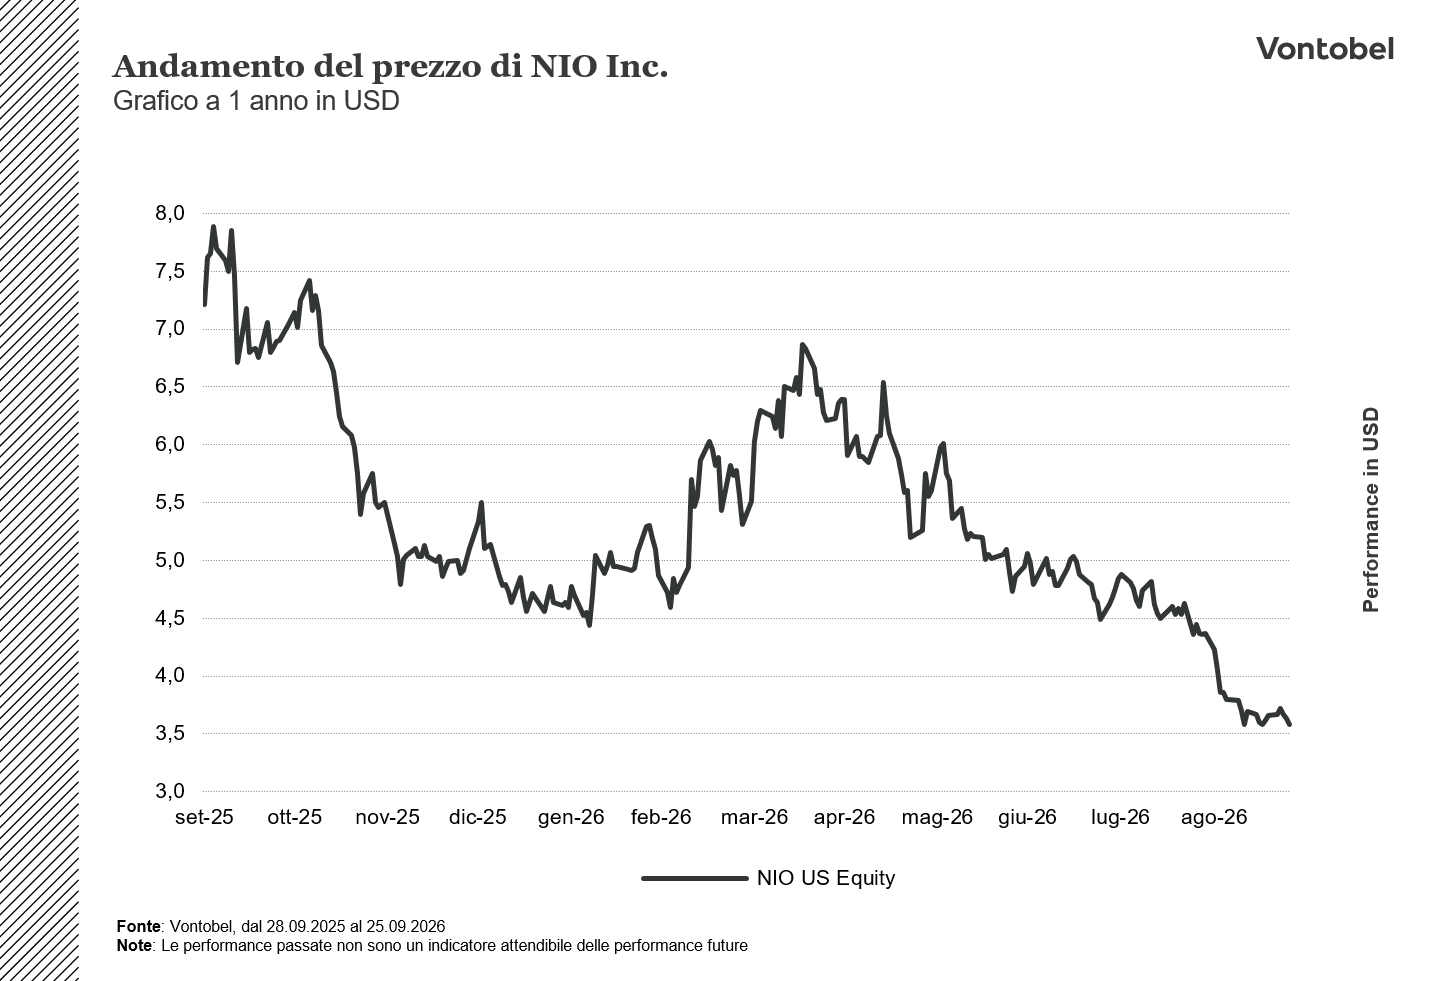
Andamento a 1 anno del prezzo di NIO Inc.
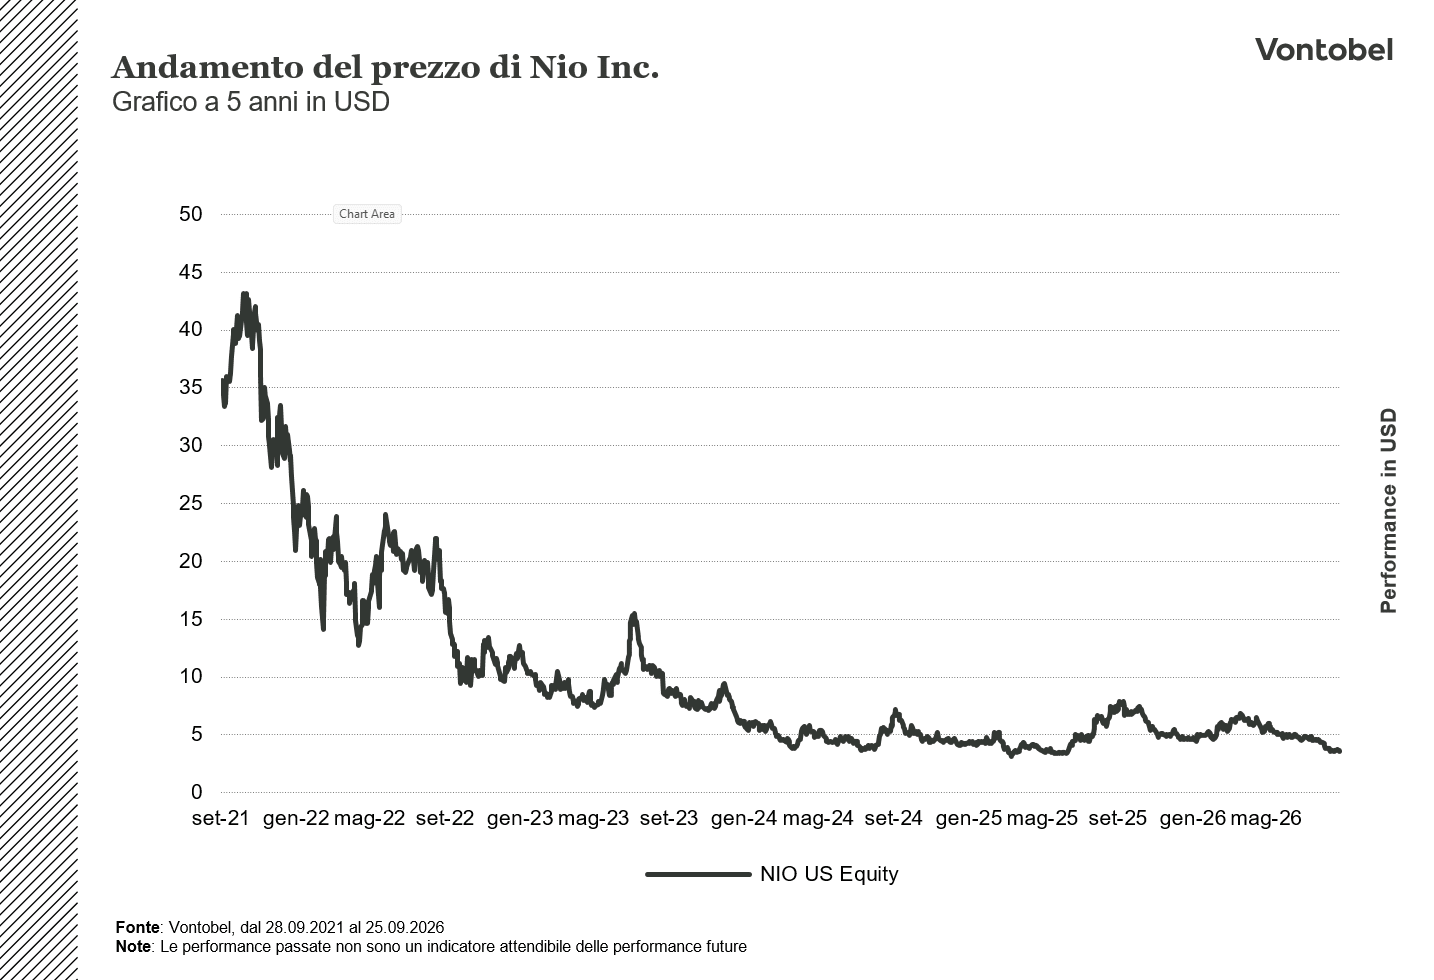
Andamento a 5 anni del prezzo di NIO Inc.