Stigande räntor pressar börserna


Sockermarknaden går in i en potentiellt stramare flerårsperiod, där produktionsriskerna främst är koncentrerade till Indien och Brasilien. De stigande oljepriserna har ökat efterfrågan på etanol i Brasilien, en biprodukt från sockerproduktionen. Även om oljepriserna för närvarande är höga kan de falla om situationen i Mellanöstern förbättras. I Indien finns det fortfarande en möjlighet till nederbörd innan skörden inleds, vilket skulle kunna få sockerpriserna att sjunka kraftigt. Sammantaget sätter stigande räntor, med USA i spetsen, press på aktiemarknaderna.
Veckans case: Högt sockerpris kan falla
Efter ett tillfälligt överskott under 2025/26 går sockermarknaden in i en potentiellt stramare flerårsperiod. Produktionsriskerna är koncentrerade till Indien och Brasilien, och ett kraftigt El Niño-fenomen kan minska produktionen samtidigt i båda dessa viktiga produktionsregioner. Indiens beslut att tillåta upp till 1 miljon ton råsockerimport utan tullar signalerar problem med den inhemska försörjningen och kan minska exportutbudet från en av världens största producenter. Samtidigt gör Brasiliens möjlighet att styra sockerrör mellan socker- och etanolproduktion landet känsligt för svängningar i råoljepriset. Även om USDA fortfarande prognostiserar ett överskott och högre slutlager rör sig prognoser från den privata sektorn snabbt mot ett underskott. StoneX förväntar sig ett underskott på 1,7 miljoner ton under 2026/27, medan Czarnikow prognostiserar ett underskott på 2,9 miljoner ton under 2027/28.
Vid tidpunkten för skrivandet (mitten av september 2026) befinner sig Brasilien i den aktiva sena skördefasen snarare än lågsäsongen. Huvudskörden inleddes i början av april 2026. I slutet av juni hade bruken i Center-South-regionen bearbetat 214,47 miljoner ton sockerrör, medan den kumulativa sockerproduktionen uppgick till 10,75 miljoner ton, vilket motsvarar en nedgång på 12,38 procent jämfört med föregående år. Samtidigt låg etanolproduktionen före föregående säsong på 11,37 miljarder liter, en ökning på 20,44 procent jämfört med året innan. Tillgången på sockerrör är därför inte den viktigaste faktorn för årets brasilianska skörd. Minst lika viktigt är hur bruken fördelar råvaran mellan socker- och etanolproduktion. I början av säsongen gick endast 33 procent av det krossade sockerröret till sockerproduktion, medan mer än två tredjedelar användes till etanol. Denna fördelning styrs av samspelet mellan priserna på råsocker, etanol och olja, och att hitta rätt balans mellan dessa är avgörande för beslutsprocessen. Råoljepriset har stigit kraftigt sedan juli och handlas nu över 100 USD per fat. Uppgången återspeglas i stor utsträckning även i etanolpriserna, eftersom etanol blir ett mer attraktivt alternativ när oljepriserna stiger. Det pågående kriget i Iran driver priserna uppåt och bidrar samtidigt till att oljelagren i både Kina och USA minskar, vilket skapar ytterligare långsiktig efterfrågan på olja.
Brasilien producerar betydligt mer etanol än Indien, där den nuvarande odlingscykeln befinner sig i den sena monsun- och tillväxtfasen. Under fjärde kvartalet inleds bearbetningen av sockerrören och det första sockret från den nya säsongen når marknaden. El Niño har medfört lägre nederbörd än normalt under monsunperioden, som utgör en viktig del av odlingscykeln. Marknaden följer nu noga om slutet av säsongen kan kompensera för detta eller om de torra förhållandena kommer att bestå. Tillräcklig nederbörd skulle stärka skördeutfallet, men alltför stora regnmängder kan orsaka vattenmättade marker och öka risken för sjukdomar som påverkar grödornas hälsa. Den indiska regeringens godkännande av upp till 1 miljon ton tullfri import av råsocker kan tyda på att förhoppningarna om tillräcklig nederbörd före skörden är begränsade, åtminstone ur ett inhemskt perspektiv.
Historiskt har sockerpriserna ibland överreagerat på väderrelaterade störningar som påverkat flera länder samtidigt innan den viktigaste informationen om utbudet funnits tillgänglig. Brasilien befinner sig fortfarande mitt i sin huvudsakliga skördeperiod, och lägre råoljepriser skulle kunna leda till att mer sockerrör styrs om från etanol- till sockerproduktion. Dessutom är USDA:s utbuds- och efterfrågebalans fortsatt betydligt mer positiv än vad de privata prognoserna om underskott antyder. Samtidigt har monsunen i Indien utvecklats betydligt bättre än tidigare under säsongen, och en större skörd än väntat skulle kunna sammanfalla med Brasiliens fortsatta exportutbud. Eftersom spekulativa aktörer redan har en netto-lång positionering kan en förändring i fördelningen mellan socker och etanol, eller en rad mindre negativa skördeuppdateringar, utlösa ett betydande prisfall.
Relaterade produkter
Socker #11 med förfall i oktober 2026 (i cent per pund), dagligt kursdiagram för det senaste året

Socker #11 med förfall i oktober 2026 (i cent per pund), veckodiagram för de senaste fem åren

Makrokommentarer
Brentoljan har fortsatt att stiga gradvis under den senaste veckan. Efter de senaste attackerna ökade priset ytterligare och nådde 109 USD per fat torsdagen den 10 september. Därefter har priset dock fallit tillbaka till omkring 107 USD per fat.
Onsdagen den 9 september meddelade USA:s finansdepartement att återköpen av långfristiga statsobligationer utökas, från det tidigare intervallet på 2 till 4 miljarder USD till 6 miljarder USD. Syftet var att pressa ned de långa räntorna. Vissa investerare hade dock hoppats på ett belopp så högt som 10 miljarder USD.
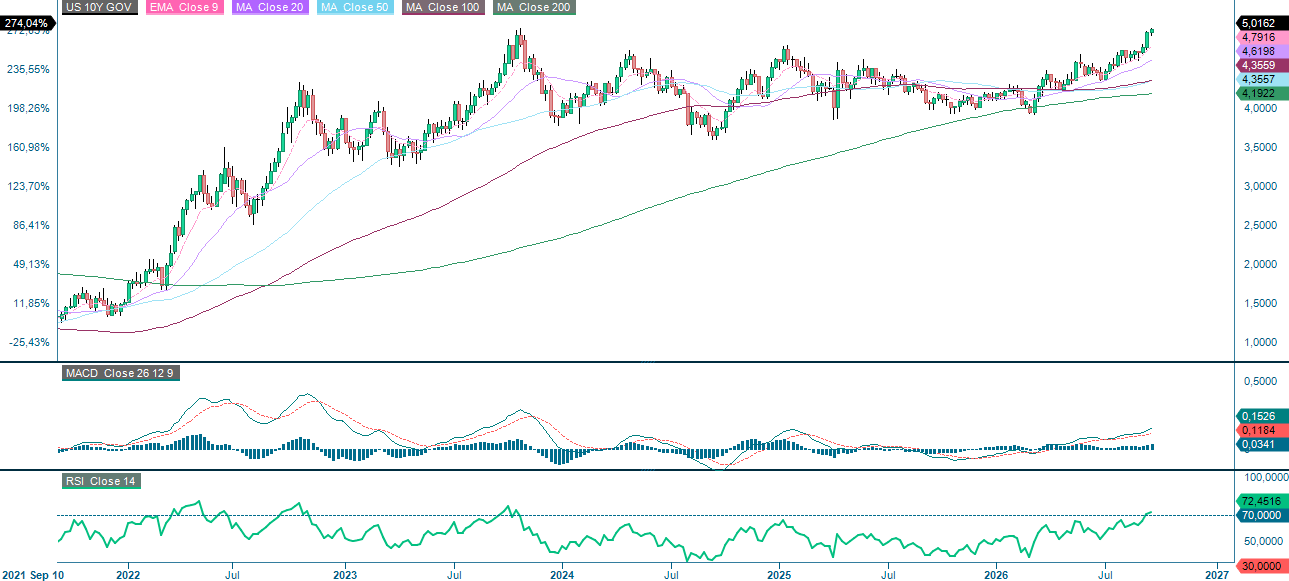
Efter förra veckans publicering av amerikansk inflationsstatistik (producent- och konsumentprisindex) bedömer marknaden nu sannolikheten för en höjning av Federal Reserves styrränta med 25 räntepunkter onsdagen den 16 september till 92 procent. Marknaden räknar dessutom med ytterligare en räntehöjning från Federal Reserve senare i år, följt av ännu en under 2027. Måndagen den 14 september steg räntan på den amerikanska tioåriga statsobligationen över 5 procent för första gången sedan oktober 2023 (se diagrammet nedan för utvecklingen under de senaste fem åren).
De stigande räntorna sätter press nedåt på de globala aktiemarknaderna. Nedgångarna har hittills varit måttliga, där Dow Jones Global Index har fallit med omkring 2 procent under den senaste månaden.
Räntan på den amerikanska tioåriga statsobligationen (i %), veckodiagram för de senaste fem åren
kalender
Onsdagen den 16 september inleds flödet av makroekonomiska nyheter med publiceringen av Japans handelsbalans samt statistik över maskinorder för juli respektive augusti. Därefter följer Storbritanniens konsument- och producentprisindex samt detaljhandelsförsäljning för augusti, Italiens konsumentprisindex för augusti och euroområdets industriproduktion för juli. Från USA publiceras statistik över detaljhandelsförsäljning och importpriser i augusti, NAHB-index för september, osålda lager i juli samt det amerikanska energidepartementets veckostatistik över oljelager. Dagen avslutas med Federal Reserves räntebesked och prognoser.
Torsdagen den 17 september håller Volvo Cars en kapitalmarknadsdag. På makrosidan väntas euroområdets konsumentprisindex för augusti samt Bank of Englands räntebesked. Från USA publiceras statistik över påbörjade bostadsbyggen och kontrakterade bostadsköp i augusti, Philadelphia Fed-index för september samt veckostatistik över nyanmälda arbetslösa.
Veckans makrohändelser avslutas fredagen den 18 september med publiceringen av Japans konsumentprisindex för augusti samt Bank of Japans räntebesked. Därefter riktas uppmärksamheten mot Europa, där Storbritanniens detaljhandelsförsäljning och Tysklands producentprisindex för augusti offentliggörs. Euroområdet presenterar även statistik över bytesbalansen och byggproduktionen för juli. Veckan avslutas i USA med data över industriproduktionen och ledande indikatorer för augusti.
Kommer björnarna fortsätta att pressa aktiemarknaderna?
Ser man till S&P 500 kvarstår nedsidesrisken. Som framgår av diagrammet nedan handlas indexet nära stödnivån vid 7 600 samtidigt som MACD-indikatorn har genererat en säljsignal. Om indexet bryter under 7 600 ligger nästa stödnivå kring 7 500.
Relaterade produkter
S&P 500 (i USD), dagligt kursdiagram för det senaste året

S&P 500 (i USD), veckodiagram för de senaste fem åren

MACD-indikatorn har även genererat en säljsignal för Nasdaq 100. Nästa steg kan bli ett brott ned genom stödnivåerna kring 28 775 och 28 100.
Relaterade produkter
Nasdaq 100 (i USD), dagligt kursdiagram för det senaste året

Nasdaq 100 (i USD), dagligt kursdiagram för det senaste året

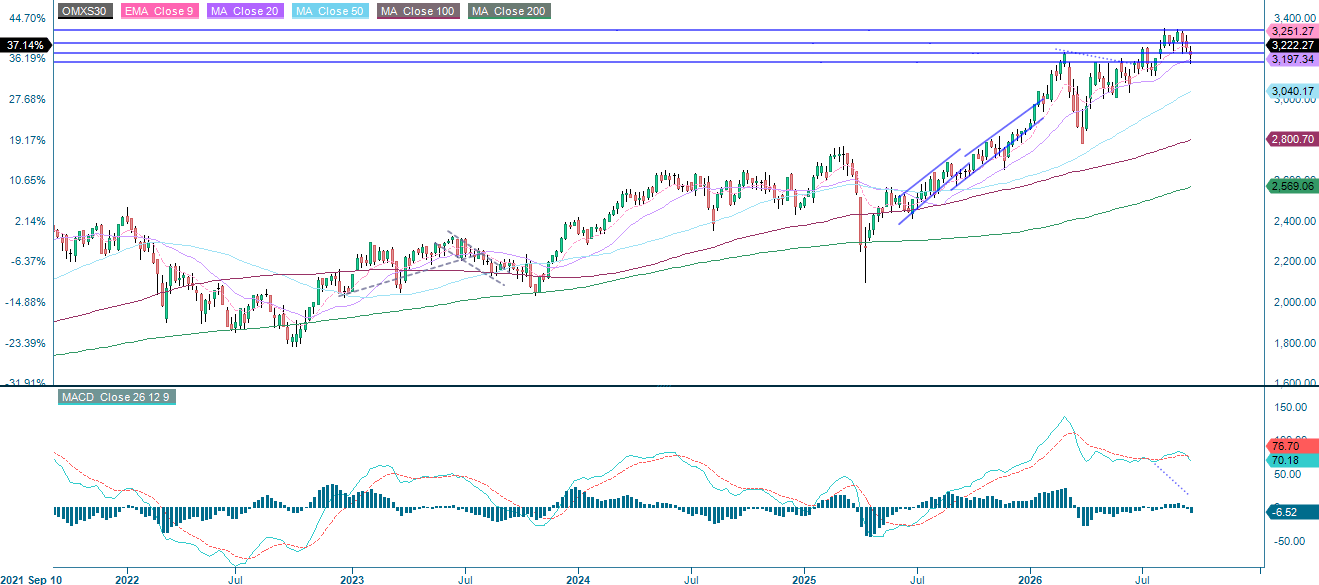
Som diagrammet nedan visar har OMXS30 studsat tillbaka kraftigt från MA100. Momentumet är dock fortsatt negativt och försvagas, vilket framgår av MACD-indikatorn som har genererat en säljsignal. Om indexet faller under 3 180 ligger nästa stödnivå kring 3 120.
Relaterade produkter
OMXS30 (i SEK), dagligt kursdiagram för det senaste året

OMXS30 (i SEK), veckodiagram för de senaste fem åren
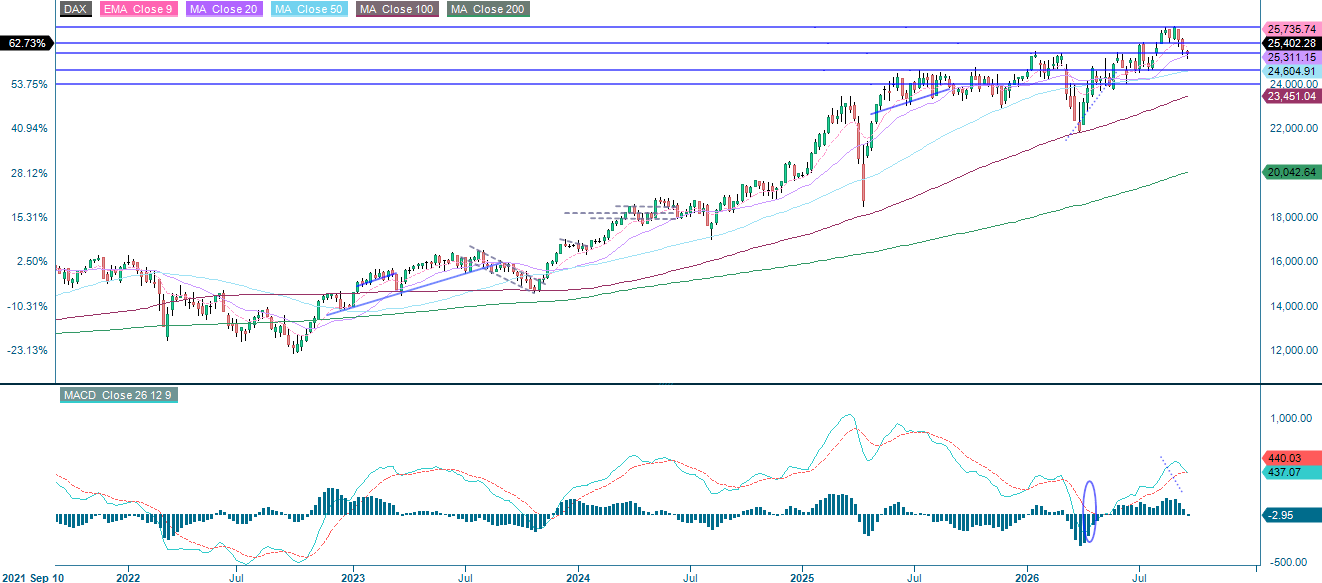
Under gårdagens handel testade det tyska DAX-indexet MA100, som fortsatt fungerar som den första stödnivån. Om denna nivå bryts kan nästa målområde vara nivån kring 25 000.
Relaterade produkter
DAX (i EUR), dagligt kursdiagram för det senaste året

DAX (i EUR), veckodiagram för de senaste fem åren
Förklaring av förkortningar som används i föregående text:
EMA 9: 9-dagars exponentiellt glidande medelvärde
Fibonacci: Det finns flera Fibonacci-nivåer som används inom teknisk analys. Fibonaccital är en talföljd där varje nytt tal är summan av de två föregående talen.
MA20: 20-dagars glidande medelvärde
MA50: 50-dagars glidande medelvärde
MA100: 100-dagars glidande medelvärde
MA200: 200-dagars glidande medelvärde
MACD: Moving Average Convergence Divergence (glidande medelvärdens konvergens och divergens)
Risker
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.