Prospettive per gli investitori: un margine di manovra più ristretto

La Fed, la banca centrale statunitense, ha aumentato i tassi d’interesse per la prima volta in tre anni e diverse altre banche centrali in tutto il mondo hanno già seguito il suo esempio. Con la ripresa degli aumenti dei tassi nelle principali economie, il ciclo di allentamento monetario globale è di fatto giunto al termine. Gran parte delle pressioni inflazionistiche a cui le banche centrali stanno reagendo è tuttavia attribuibile a fattori legati all’offerta, quali l’aumento dei prezzi del petrolio e le ripercussioni dei dazi. Su questi aspetti le banche centrali hanno ben poca influenza con la loro politica monetaria. Pertanto, il margine di manovra per ulteriori misure di inasprimento potrebbe essere limitato.
Sebbene quest’anno la crescita economica abbia registrato un’accelerazione, il ciclo sembra trovarsi in una fase più matura. Le condizioni di finanziamento sono peggiorate a causa dell’aumento dei prezzi del petrolio e dei tassi d’interesse, e il sostegno fiscale dovrebbe diminuire nel corso del 2027. La dinamica economica potrebbe quindi avvicinarsi al suo apice. I primi segnali in tal senso sono visibili in settori sensibili ai tassi d’interesse come l’edilizia residenziale, dove la ripresa, già lenta, ha subito una nuova battuta d’arresto. Ciononostante, l’economia mondiale dovrebbe essere abbastanza forte da sopportare tassi d’interesse più elevati e scongiurare una recessione. La maggiore incertezza è rappresentata dallo shock energetico. È vero che l’Iran potrebbe tentare di mantenere alta la pressione su Washington in vista delle elezioni di medio termine di novembre. Tuttavia, per l’Iran diventa sempre più difficile interrompere i flussi energetici, poiché vengono sviluppate rotte di esportazione alternative e la produzione viene ampliata altrove. Inoltre, il presidente degli Stati Uniti Donald Trump ha interesse a un allentamento della tensione e a un calo dei prezzi del petrolio, tanto più che la guerra riscuote scarso consenso nei sondaggi e le riserve strategiche di petrolio sono ai minimi degli ultimi 40 anni.
In Cina, la debole domanda interna è motivo di preoccupazione, anche se le misure di stimolo fiscale potrebbero sostenere la crescita e i mercati. Un ulteriore rischio deriva da una possibile escalation della guerra in Ucraina, poiché le raffinerie russe sono state colpite da attacchi con droni e la Russia potrebbe reagire.
Utili da plusvalenze? I mercati e le elezioni di medio termine negli Stati Uniti
Le elezioni di medio termine negli Stati Uniti, che si terranno il 3 novembre 2026, rappresentano un’importante prova politica per il presidente Donald Trump e il suo governo. Sebbene le elezioni presidenziali attirino naturalmente la maggiore attenzione dell’opinione pubblica, la storia dimostra che le elezioni di medio termine spesso svolgono un ruolo altrettanto importante per l’orientamento politico, i mercati finanziari e il sentiment degli investitori. Per i mercati, la questione non è solo chi vincerà, ma anche se Trump manterrà un sostegno sufficiente al Congresso per continuare ad attuare la sua agenda economica.
Le elezioni di medio termine si tengono a metà del mandato quadriennale di un presidente. In queste elezioni non viene eletto il presidente. Vengono invece messi in palio tutti i 435 seggi della Camera dei Rappresentanti e circa un terzo dei 100 seggi del Senato. Entrambe le camere costituiscono il Congresso, che ha il potere di approvare leggi, autorizzare la spesa pubblica, modificare la politica fiscale e controllare l’esecutivo.
La Camera dei Rappresentanti è generalmente considerata la camera politicamente più sensibile, poiché i suoi membri si ricandidano ogni due anni. Di conseguenza, è lì che tendono a manifestarsi per prime le variazioni nell’umore dell’opinione pubblica. Storicamente, il partito del presidente ha spesso perso seggi alla Camera dei Rappresentanti nelle elezioni di medio termine, soprattutto in presenza di bassi indici di gradimento. Il Senato è concepito per garantire una maggiore continuità, poiché i senatori hanno un mandato di sei anni e in ogni ciclo elettorale viene rinnovata solo una parte dei seggi. La perdita di una delle due Camere renderebbe più difficile per Trump portare avanti la sua agenda. La Camera dei Rappresentanti rappresenta tuttavia attualmente il rischio immediato maggiore. A fine settembre, Polymarket ha stimato al 93% la probabilità che i repubblicani perdano la maggioranza alla Camera dei Rappresentanti, rispetto al 65% per il Senato.
Il conflitto con l’Iran è un fattore che pesa sui livelli di gradimento di Trump. Indipendentemente da come si valutino gli obiettivi strategici, un intervento militare all’estero comporta spesso sfide politiche sul fronte interno. L’aumento dei prezzi dell’energia, i timori di un’ulteriore escalation e una crescente stanchezza da guerra tra gli elettori hanno tutti contribuito a rendere più difficile il contesto politico. La questione è particolarmente delicata, poiché durante la campagna elettorale Trump ha promesso sia di ripristinare la forza del proprio Paese sia di evitare lunghi coinvolgimenti in conflitti esteri. Dopo due decenni di costose operazioni in Iraq e in Afghanistan, molti americani continuano a essere profondamente scettici nei confronti di eventuali interventi che potrebbero trasformarsi in un’altra «guerra eterna». I sondaggi attuali indicano che il conflitto con l’Iran è tra le operazioni militari statunitensi più impopolari della storia recente. Alcuni studi mostrano addirittura un sostegno pubblico inferiore rispetto alle fasi finali della guerra del Vietnam. Sebbene l’attuale confronto con l’Iran sia di gran lunga più limitato, ha suscitato nuovi timori che gli Stati Uniti possano essere nuovamente trascinati in un conflitto lungo e costoso in Medio Oriente.
Altrettanto importante è il crescente divario tra i mercati finanziari e la realtà quotidiana di molte famiglie. Sulla carta, l’economia statunitense sembra essere in buona salute. I mercati azionari hanno continuato a registrare un andamento positivo, gli utili societari hanno generalmente superato le aspettative e le innovazioni tecnologiche, in particolare nel campo dell’intelligenza artificiale, hanno generato una notevole ricchezza. Tuttavia, molti americani non hanno beneficiato affatto di questa ricchezza.
Questo divario ha contribuito a quella che molti osservatori definiscono un’economia a forma di K. Le famiglie con redditi più elevati, che detengono la maggior parte degli investimenti finanziari, hanno tratto enormi benefici dall’aumento dei corsi azionari, dai maggiori valori aziendali e dall’esposizione a temi di investimento legati all’intelligenza artificiale. Allo stesso tempo, molte famiglie a reddito medio-basso continuano a fare i conti con un costo della vita elevato, alloggi costosi e preoccupazioni relative alla sicurezza del posto di lavoro. Il risultato è un’economia sempre più divisa in due: mentre una parte della popolazione si sente sempre più benestante, un’altra, nonostante i titoli ottimistici sui giornali, percepisce pochissimi miglioramenti.
Per i politici, la realtà percepita è spesso più importante delle statistiche aggregate. Gli elettori non votano in base all’andamento dell’indice S&P 500®. Decidono in base a quanto si sentono finanziariamente al sicuro. Questo spiega in parte perché una forte crescita economica e mercati azionari in rialzo non portino automaticamente a un sostegno politico. Un mercato azionario in forte espansione può essere celebrato a Wall Street, ma offre solo una consolazione limitata alle famiglie che non possiedono investimenti finanziari significativi o che non beneficiano di salari più alti.


Dal punto di vista degli investitori, i mesi che precedono le elezioni di medio termine possono rappresentare una sfida per i titoli azionari. I mercati reagiscono generalmente in modo negativo all’incertezza, e le questioni relative agli equilibri di potere al Congresso, alla politica fiscale, alla tassazione e alla regolamentazione possono portare a fasi di maggiore volatilità nel periodo precedente alle elezioni. Storicamente, tuttavia, i titoli azionari statunitensi hanno spesso registrato un andamento positivo dopo le elezioni di medio termine. Una volta noto il risultato, gli investitori hanno maggiore chiarezza sul contesto politico dei prossimi due anni, il che elimina un importante fattore di incertezza. I mercati tendono inoltre a accogliere positivamente la presenza di maggioranze divise al Congresso, poiché ciò rende meno probabili cambiamenti significativi di rotta politica e aumenta la prevedibilità politica. Anche in tali contesti, gli attori politici di entrambi i partiti sono spesso desiderosi di sostenere la crescita economica man mano che si avvicinano le prossime elezioni presidenziali.
Tuttavia, gli investitori non dovrebbero dare per scontato con leggerezza che i modelli storici si ripetano automaticamente. Permangono diversi rischi al ribasso. Il primo riguarda la politica fiscale. La resilienza dell’economia si è basata ultimamente in gran parte su ingenti spese pubbliche e misure di stimolo fiscale. Se i Democratici dovessero ottenere la maggioranza in una o entrambe le Camere del Congresso, un’ulteriore espansione fiscale potrebbe diventare più difficile. Un’equilibro di potere diviso comporterebbe probabilmente un esame più rigoroso dei deficit di bilancio e dei programmi di spesa pubblica, soprattutto alla luce delle crescenti preoccupazioni riguardo all’andamento a lungo termine del debito pubblico statunitense. I Democratici potrebbero inoltre spingere per una maggiore disciplina di bilancio, sapendo che un conseguente rallentamento dell’economia verrebbe probabilmente attribuito all’amministrazione repubblicana piuttosto che al Congresso. Sebbene un simile esito possa migliorare le prospettive a lungo termine del debito pubblico, è probabile che comporti una crescita più debole nel breve periodo.
La politica fiscale rappresenta un secondo rischio. Sebbene aumenti fiscali su ampia scala incontrerebbero probabilmente una notevole resistenza politica, un rafforzamento dei democratici al Congresso potrebbe riaccendere il dibattito su un aumento delle imposte per i redditi molto elevati e le grandi imprese, nonché sulle plusvalenze. Tali proposte non diventerebbero necessariamente legge, ma potrebbero comunque influenzare le aspettative degli investitori e il comportamento delle imprese.

Il rischio forse più sottovalutato è che la “luna di miele con l’IA” stia volgendo al termine. Negli ultimi anni, l’IA è stata considerata soprattutto dal punto di vista dell’aumento della produttività, della leadership tecnologica e della redditività aziendale. Ciò ha indotto gli investitori a premiare i presunti vincitori dell’IA con valutazioni eccezionalmente elevate. Tuttavia, più la tecnologia si integra nell’economia, maggiore è l’attenzione rivolta alle sue conseguenze sociali. I timori relativi alla perdita di posti di lavoro causata dall’IA sono particolarmente marcati negli Stati Uniti, dove la potenziale riduzione dei posti di lavoro nella classe media e nel settore amministrativo è diventata una questione politica sempre più importante. Il dibattito si sta gradualmente spostando dalle opportunità create dall’IA verso questioni quali l’automazione, la pressione sull’occupazione dei giovani che entrano nel mondo del lavoro e il futuro del lavoro intellettuale. Anche il sostegno pubblico alla rapida espansione delle infrastrutture per l’IA è diminuito. In alcune zone degli Stati Uniti è aumentata la resistenza locale nei confronti dei centri di calcolo, poiché le comunità si oppongono al loro notevole consumo di energia elettrica e acqua, nonché al loro elevato fabbisogno di spazio. Se gli elettori dovessero associare sempre più l’IA alla perdita di posti di lavoro, all’aumento del fabbisogno energetico e a benefici limitati per il lavoratore medio, anziché a una prosperità diffusa, i decisori politici potrebbero trovarsi sottoposti a una pressione crescente affinché regolamentino in modo più rigoroso determinati aspetti di questa tecnologia. Ciò potrebbe mettere in discussione alcune delle ipotesi ottimistiche attualmente scontate nelle valutazioni dei titoli legati all’IA.
Un ulteriore rischio per i titoli azionari è che le elezioni di medio termine potrebbero non ridurre l’incertezza politica nella misura in cui gli investitori si aspettano di norma. Se i repubblicani dovessero perdere il controllo di una o entrambe le Camere del Congresso, aumenterebbe la probabilità di un blocco del processo legislativo, il che renderebbe più difficile per l’amministrazione portare avanti la propria agenda politica interna attraverso i canali tradizionali. L’incertezza politica potrebbe allora semplicemente assumere una forma diversa. Se il Congresso fungesse da contrappeso, la Casa Bianca potrebbe ricorrere maggiormente a decreti, misure normative e iniziative di politica estera, poiché i poteri del presidente in questi ambiti rimangono relativamente ampi. Gli investitori potrebbero quindi trovarsi di fronte a un diverso tipo di incertezza: meno dibattiti sui progetti di legge di politica fiscale e più discussioni su politica commerciale, dazi, sanzioni, misure in materia di immigrazione e sviluppi geopolitici. In altre parole: una vittoria dei Democratici al Congresso non significherebbe necessariamente la fine del rischio politico per i mercati, ma potrebbe semplicemente far sì che tale rischio provenga da un’altra direzione.
Anche il mercato obbligazionario dovrebbe essere monitorato con attenzione. È interessante notare che le elezioni di medio termine del 2018, durante il primo mandato di Trump, hanno coinciso in gran parte con un picco dei rendimenti dei titoli di Stato statunitensi. Il rendimento dei titoli di Stato statunitensi a dieci anni ha raggiunto un massimo ciclico di circa il 3,25% poco prima delle elezioni, per poi iniziare a scendere in modo sostenuto quando le prospettive di crescita si sono offuscate e la Federal Reserve (Fed) ha infine adottato una politica monetaria più accomodante. La storia raramente si ripete alla lettera, ma vi sono alcuni parallelismi da tenere in considerazione. Dopo diversi anni di crescita robusta, ingenti stimoli fiscali e timori inflazionistici, i rendimenti obbligazionari si trovano nuovamente a livelli elevati alla vigilia delle elezioni di medio termine.
Se le elezioni dovessero portare a una situazione di stallo politico e a una minore probabilità di un’ulteriore espansione fiscale, gli investitori potrebbero iniziare a scontare una crescita nominale più lenta e prospettive di inflazione più moderate. Allo stesso tempo, i forti impulsi di crescita derivanti dalle misure di stimolo fiscale e dal boom dell’intelligenza artificiale potrebbero gradualmente attenuarsi, eliminando così due importanti pilastri delle aspettative di crescita. Una tale combinazione sarebbe positiva per i titoli di Stato statunitensi e potrebbe segnare un’importante svolta per i rendimenti.
D’altra parte, i timori relativi al persistere di disavanzi di bilancio elevati, ai rischi geopolitici o a una politica commerciale che alimenta l’inflazione potrebbero mantenere i rendimenti a livelli elevati più a lungo. Le elezioni di medio termine potrebbero quindi non determinare immediatamente la direzione dei mercati obbligazionari, ma potrebbero rappresentare un importante punto di svolta, analogamente a quanto accaduto durante il primo mandato di Trump. Se le aspettative di crescita dovessero indebolirsi, gli investitori potrebbero alla fine guardare alle elezioni di medio termine del 2026 come al momento in cui i rendimenti dei titoli di Stato statunitensi hanno raggiunto il loro picco in questo ciclo.

La Fed si sta avvicinando alle aspettative del mercato
Dalla riunione della Fed di settembre è chiaro che il quadro di riferimento della politica dei tassi d’interesse negli Stati Uniti è cambiato. L’aumento unanime di 25 punti base ha portato il tasso di riferimento al 3,75% - 4,00%. Le nuove proiezioni prevedono una crescita più forte, una disoccupazione più bassa, un’inflazione a breve termine più elevata e un percorso dei tassi di riferimento più alto. La mediana delle proiezioni sul tasso di riferimento è salita al 4,1% per la fine del 2026 e del 2027, avvicinando così la Fed in modo significativo ai livelli già scontati dal mercato.
Questo avvicinamento è importante per gli sviluppi futuri. Già prima della riunione, gli investitori avevano scontato un ciclo di inasprimento piuttosto consistente. Le proiezioni di settembre hanno avvicinato la Fed alle aspettative di mercato, anche se il tasso di riferimento implicito nel mercato per la fine del 2027 rimane ancora leggermente al di sopra della previsione mediana della Fed. Un ulteriore aumento significativo dei rendimenti a breve termine richiederebbe quindi sempre più un cambiamento delle prospettive di inflazione o di crescita. Il tenore della riunione indica inoltre che la Fed tende piuttosto verso una politica monetaria più restrittiva, fintanto che l’economia rimane resiliente. Un’economia forte e un mercato del lavoro stabile facilitano la lotta all’inflazione, mentre il voto unanime riflette le preoccupazioni condivise da tutti i membri del comitato riguardo alle persistenti pressioni sui prezzi.
In una prospettiva da nove a dodici mesi, il team continua a prevedere un calo dei rendimenti, poiché l’inflazione si attenua e le aspettative di politica monetaria si stabilizzano. Il margine per un calo significativo sui titoli a lungo termine appare tuttavia limitato: i disavanzi di bilancio e l’offerta di titoli di Stato sono elevati, mentre il premio di scadenza si è ripreso dai livelli insolitamente bassi registrati dopo la crisi finanziaria globale.
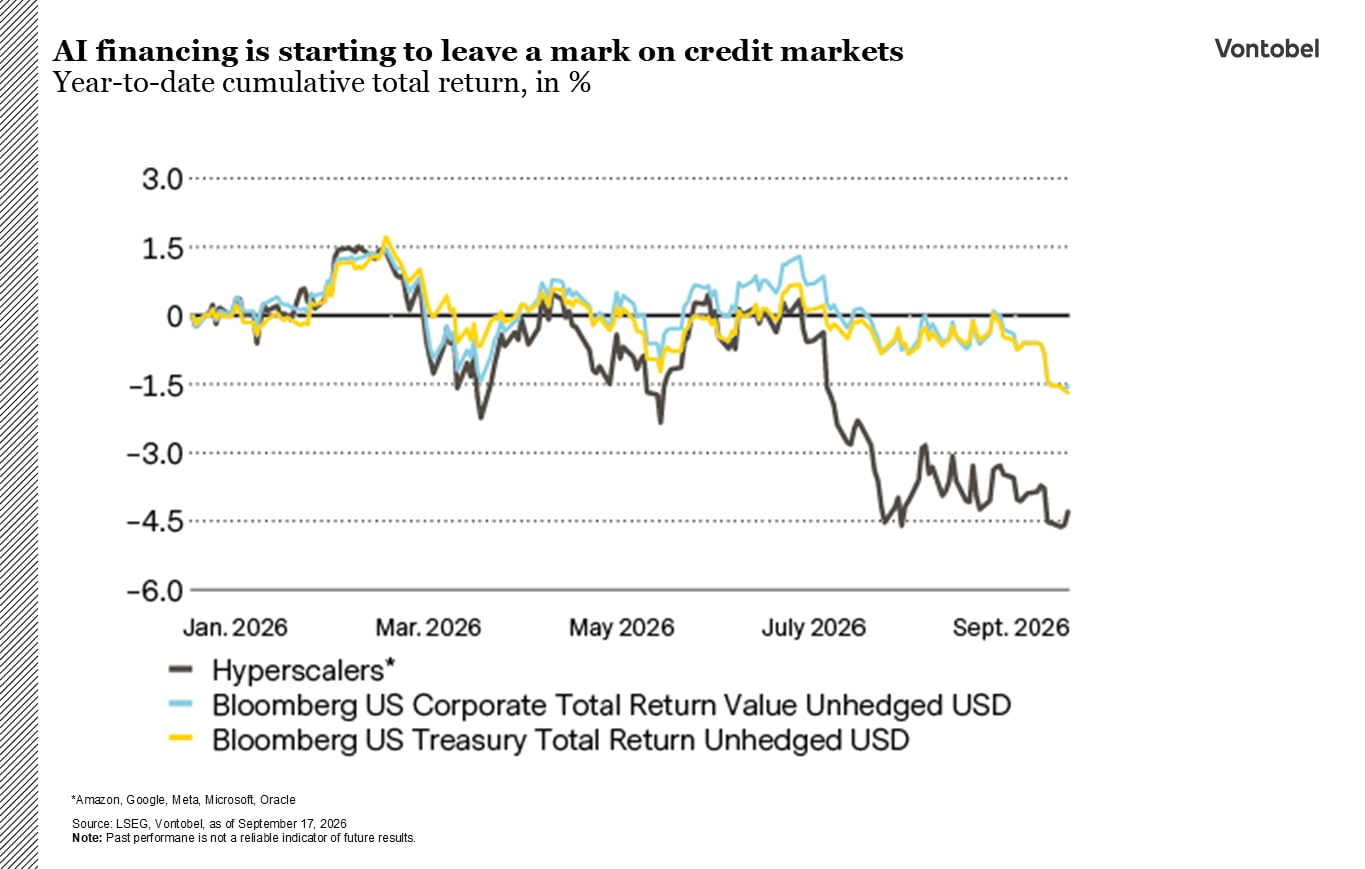
Per quanto riguarda le obbligazioni societarie, invece, la situazione è rimasta pressoché invariata. I fondamentali delle obbligazioni investment grade appaiono solidi, ma i differenziali di rendimento sono modesti e l’elevato volume di emissioni rimane un fattore di pressione tecnico. I finanziamenti legati all’intelligenza artificiale rappresentano una quota crescente delle emissioni. La recente sottoperformance degli hyperscaler dimostra nel contempo che i mercati sono sempre meno disposti a ignorare le valutazioni, l’indebitamento e i crescenti impegni di investimento. Le obbligazioni ad alto rendimento appaiono relativamente più attraenti. I rendimenti complessivi continuano ad apparire interessanti, la duration è bassa e la qualità creditizia è migliorata strutturalmente, con gli emittenti con rating BB che ormai rappresentano più della metà dell’indice. Questa combinazione limita la sensibilità alle fluttuazioni dei rendimenti nella parte lunga della curva e dovrebbe garantire che il carry rimanga un’importante fonte di rendimento anche senza un ulteriore restringimento dei differenziali di rendimento.

Aumentare i tassi d'interesse, tutelare gli utili delle imprese
Dopo un agosto positivo, a settembre i mercati azionari globali sono finiti sotto pressione a causa della nuova escalation delle tensioni in Medio Oriente. Gli investitori hanno rivalutato le prospettive di inflazione e hanno scontato nei prezzi una politica monetaria più restrittiva da parte della Fed. L’aumento dei rendimenti dei titoli di Stato ha pesato sugli investimenti azionari e ha spinto al ribasso i corsi azionari su ampia scala.
Un adagio di Wall Street recita che rendimenti del 5% sui titoli di Stato statunitensi a dieci anni hanno l’effetto della «kriptonite» sulle azioni. Se gli investitori possono guadagnare il 5% senza rischi, aumenta la concorrenza per il capitale, soprattutto per le società in crescita con utili che si prospettano in un futuro lontano. Tuttavia, rendimenti più elevati non sono necessariamente negativi: le azioni possono resistere alla pressione se l’aumento dei tassi riflette un’economia più forte e una crescita robusta porta a maggiori utili societari.
Il recente balzo dei rendimenti è stato in gran parte attribuito all’aumento dei prezzi dell’energia, ai disavanzi di bilancio e a una maggiore offerta di obbligazioni. Tuttavia, una parte significativa dell’aumento registrato da inizio anno rifletteva anche la solida crescita degli Stati Uniti. Anche il ritmo è determinante: rapidi aumenti dei rendimenti costringono il mercato ad adeguarsi, inaspriscono le condizioni di credito e possono innescare vendite forzate da parte di investitori fortemente indebitati. Ciò è particolarmente rilevante al momento, poiché i tassi di interesse sono aumentati rapidamente negli ultimi tempi.
Sebbene i mercati si concentrino sulla prossima mossa della Fed, il passato dimostra che l’inizio di un ciclo di rialzi dei tassi non deve necessariamente rappresentare un segnale tattico negativo per le azioni. I precedenti cicli di inasprimento monetario sono stati spesso accompagnati da una fase di maggiore volatilità dopo il primo aumento dei tassi, ma i mercati azionari hanno generalmente recuperato entro cinque mesi, registrando rendimenti positivi nei dodici mesi successivi. Inoltre, i fondamentali delle società rimangono notevolmente solidi. La crescita degli utili ha continuato a reggere bene, con sorprese positive in diverse regioni e settori. I bilanci sono solidi, l’indebitamento delle società è contenuto e i coefficienti di copertura degli interessi si attestano vicino ai massimi storici.
In prospettiva, il rapporto di forza tra utili societari e tassi d’interesse dovrebbe determinare l’andamento futuro dei mercati. È positivo che gli investitori abbiano già assorbito una significativa rivalutazione, quando i rendimenti obbligazionari sono aumentati e sono cresciute le aspettative di un inasprimento da parte della Fed. Il rischio, tuttavia, è che i tassi d’interesse continuino a salire mentre la crescita degli utili subisce un netto rallentamento, mettendo sotto pressione le valutazioni.


I due lati della canna
I prezzi del greggio sono spesso al centro dell’attenzione, ma alla pompa i consumatori rimangono per il momento perplessi. Leggono di mercati del greggio in calo, ma continuano a trovarsi di fronte a prezzi ostinatamente elevati per i prodotti di raffineria come la benzina e il gasolio.
Quest’anno i mercati dei prodotti petroliferi hanno subito ripetute pressioni. Le interruzioni nello Stretto di Hormuz non hanno colpito solo i flussi commerciali dei prodotti petroliferi, ma anche il trasporto del greggio, materia prima fondamentale per le raffinerie. Allo stesso tempo, gli attacchi ucraini alle raffinerie russe hanno ripetutamente messo fuori uso le capacità di lavorazione, riducendo ulteriormente la disponibilità di prodotti petroliferi.
Questo contrasto si riflette chiaramente nei cosiddetti «crack spread», un indicatore della redditività delle raffinerie. Con la crescente scarsità di benzina, gasolio e cherosene, i crack spread sono aumentati notevolmente. Le raffinerie negli Stati Uniti e altrove cercano di trarre vantaggio da questi margini elevati, rinviando gli interventi di manutenzione e facendo funzionare i propri impianti a un tasso di utilizzo eccezionalmente elevato. Negli Stati Uniti, a settembre il tasso di utilizzo delle raffinerie ha raggiunto il 97 per cento, avvicinandosi così al limite tecnico di capacità.
Resta da vedere se questo ritmo possa essere mantenuto a lungo termine. L’esperienza dimostra che periodi prolungati di utilizzo molto elevato aumentano il rischio di guasti tecnici, riparazioni d’emergenza e interruzioni non programmate. Paradossalmente, tali interruzioni potrebbero addirittura ampliare ulteriormente il divario tra i mercati del greggio e quelli dei prodotti petroliferi. Se la capacità di raffinazione dovesse venire a mancare in modo imprevisto, verrebbe lavorato meno greggio, il che potrebbe pesare sui prezzi del greggio. Allo stesso tempo, l’offerta di benzina, diesel e cherosene continuerebbe a diminuire, spingendo al rialzo i prezzi dei prodotti petroliferi.
Guardando al futuro, la geopolitica rimane uno dei principali fattori di incertezza. Nel terzo trimestre, il numero di attacchi ucraini alle infrastrutture energetiche russe è temporaneamente diminuito a seguito di nuovi sforzi diplomatici. Nel frattempo, però, l’Ucraina ha ripreso i propri attacchi, per cui il rischio di ulteriori interruzioni della capacità di raffinazione russa rimane elevato. A ciò si aggiunge l’incertezza politica negli Stati Uniti. Il presidente Trump ha ipotizzato la possibilità di introdurre restrizioni alle esportazioni di gasolio per contenere i prezzi interni del carburante. Mentre ciò potrebbe determinare un leggero allentamento dei prezzi del gasolio negli Stati Uniti, in Europa e in America Latina si profilano una minore disponibilità e prezzi più elevati. Ciò potrebbe portare a maggiori differenze di prezzo a livello regionale e a un’ulteriore volatilità sui mercati dei prodotti petroliferi raffinati.


La Fed dà slancio al dollaro
L'aumento dei tassi d'interesse a settembre e le previsioni al rialzo della Fed hanno migliorato le prospettive a breve termine per il dollaro statunitense. La crescita negli Stati Uniti tiene bene, il vantaggio in termini di tassi rispetto ad altre valute è aumentato e il carry trade appare più attraente. Per l’andamento futuro dei tassi di cambio, tuttavia, dovrebbe essere determinante soprattutto la linea di politica monetaria della Fed rispetto a quella delle altre banche centrali.
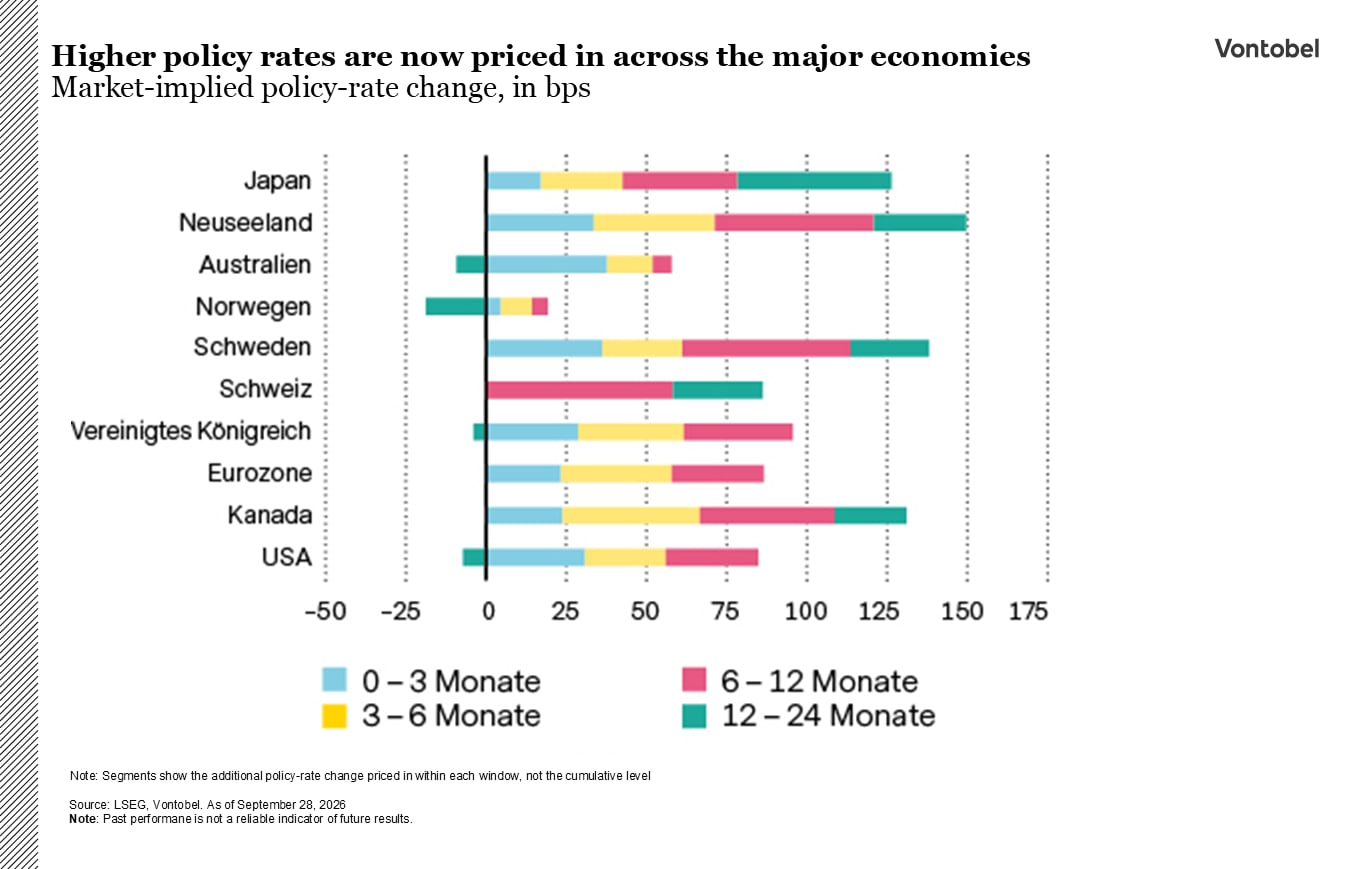
La previsione mediana della Fed, contenuta nella sua sintesi delle proiezioni economiche, indica ora un ulteriore aumento dei tassi d’interesse entro la fine dell’anno e prevede che i tassi rimangano a livelli più elevati più a lungo rispetto a quanto previsto ancora a giugno. Ciò potrebbe dare ulteriore slancio al dollaro nel breve termine. L’aumento dei tassi di settembre era tuttavia ampiamente scontato e un ulteriore inasprimento è già stato preso in considerazione. Un rialzo più sostenuto del dollaro potrebbe presupporre che le aspettative sui tassi statunitensi continuino a crescere rispetto ad altri paesi. La Fed non è sola nel suo inasprimento. I mercati prevedono tassi di riferimento più elevati nei prossimi due anni nella maggior parte delle principali economie. Gli Stati Uniti continuano a disporre di un notevole premio di tasso rispetto all’area dell’euro. Per il dollaro, tuttavia, è fondamentale che tale differenziale continui ad ampliarsi. Poiché il ciclo di inasprimento statunitense si sta avvicinando a una fase di stabilizzazione, il sostegno fornito dalla politica monetaria dovrebbe attenuarsi. Nei prossimi nove-dodici mesi, il vantaggio in termini di tassi d’interesse del dollaro potrebbe ridursi, favorendo una graduale ripresa dell’euro. Il franco dovrebbe rimanere resiliente, ma il suo svantaggio in termini di rendimenti potrebbe frenarne un apprezzamento duraturo. Il rischio principale rimane un’inflazione statunitense più diffusa, che potrebbe costringere la Fed a mantenere una politica monetaria restrittiva più a lungo. Non appena le aspettative di politica monetaria si stabilizzeranno, i fondamentali strutturali – quali i saldi delle partite correnti e di bilancio, nonché l’andamento del debito – potrebbero assumere maggiore rilevanza, distinguendo le valute con un sostegno fondamentale più solido da quelle che dipendono maggiormente dai vantaggi ciclici in termini di rendimenti.
Il dollaro continua a beneficiare di rendimenti elevati, della domanda di beni rifugio e della liquidità dei mercati dei capitali statunitensi. Gli elevati disavanzi di bilancio e il persistente squilibrio esterno potrebbero pesare sulla valuta nel medio termine. L’euro presenta un profilo più equilibrato, con una posizione esterna positiva e una dinamica più sana del debito complessivo, nonostante i rischi fiscali in alcune parti della regione. Anche il franco svizzero sembra ben sostenuto, sebbene il suo svantaggio in termini di rendimenti possa limitare un ulteriore apprezzamento.