Prospettive per gli investitori – Un’estate difficile

L’estate non ha offerto quasi nessuna tregua, né per quanto riguarda le temperature né sui mercati. Le tensioni tra gli Stati Uniti e l’Iran si sono riacceso, facendo salire i prezzi del petrolio, mentre i dubbi sugli ingenti investimenti nel settore dell’intelligenza artificiale hanno pesato sui titoli tecnologici. I solidi utili societari e la domanda di infrastrutture per l’intelligenza artificiale hanno poi contribuito alla ripresa dei corsi azionari. Sul mercato obbligazionario l’andamento è stato meno positivo: il debito pubblico degli Stati Uniti ha superato i 40.000 miliardi di dollari e i timori relativi all’elevato volume di emissioni hanno fatto impennare i rendimenti a lungo termine.
Un’estate difficile
L'economia mondiale, e in particolare quella statunitense, ha registrato un andamento solido. Prevediamo che in futuro la crescita perderà leggermente slancio, poiché le banche centrali offrono un sostegno minore rispetto all'inizio dell'anno, il margine di manovra per ulteriori stimoli fiscali appare limitato e i rischi geopolitici permangono. La boutique multi-asset non prevede tuttavia che il rallentamento economico sfoci in una recessione.
L’inflazione dovrebbe gradualmente attenuarsi, nonostante le pressioni al rialzo esercitate dagli elevati prezzi dell’energia registrati durante l’estate. Prevediamo che l’inflazione dei beni negli Stati Uniti, temporaneamente aumentata a causa dei dazi, continuerà a rallentare. Anche gli effetti dello shock petrolifero dovrebbero attenuarsi, poiché una quantità sempre maggiore di greggio viene trasportata attraverso rotte alternative per aggirare le interruzioni nello Stretto di Hormuz. Sebbene l’inflazione rimanga al di sopra dell’obiettivo sia negli Stati Uniti che nell’Eurozona, le recenti tensioni sul fronte dell’offerta dovrebbero attenuarsi nei prossimi mesi.
Ciò dovrebbe consentire alle banche centrali di adottare un approccio più cauto in caso di un ulteriore inasprimento della politica monetaria. Mentre per gran parte dell’estate gli investitori si sono concentrati principalmente sul petrolio e sull’inflazione, sullo sfondo il mercato del lavoro statunitense ha mostrato segni di rallentamento. Alla luce del doppio mandato della Federal Reserve statunitense, il calo dell’inflazione e il raffreddamento del mercato del lavoro potrebbero giustificare il mantenimento della politica monetaria invariata. La soglia per gli aumenti dei tassi d’interesse dovrebbe risultare elevata.
Con affetto, Kevin
La Federal Reserve (Fed) gode di un’ottima reputazione, ma negli ultimi tempi ha registrato risultati deludenti. Questo è stato il messaggio lanciato da Kevin Warsh nel suo intervento intitolato «Commanding Heights: Central Banks at a Crossroads», tenuto dinanzi al Group of Thirty (G30) nell’aprile del 2025, in cui ha mosso critiche devastanti a quella che, secondo le sue parole, è «l’autorità economica più influente del mondo».
In un attacco a tutto campo di nove pagine, Warsh ha illustrato quelle che considera le numerose mancanze dell’istituzione di cui ora è a capo. Al primo posto c’era ciò che ha definito «fast food della banca centrale». Warsh ha criticato le frequenti modifiche apportate dalla Fed ai propri indicatori, tra cui anche le sue misure preferite dell’inflazione. Ha ritenuto poco efficace anche la politica monetaria basata sui dati della banca centrale. A suo avviso, i responsabili della politica monetaria non dovrebbero prestare quasi alcuna attenzione alla seconda cifra decimale nei dati governativi più recenti. L’«attesa concitata di dati in ritardo provenienti da conti nazionali lenti», che inoltre possono essere rivisti, trasmette piuttosto un’illusione di precisione piuttosto che una solida base per le decisioni di politica monetaria.
Warsh era scettico anche nei confronti delle previsioni a breve termine. Non appena i responsabili delle decisioni pubblicavano le loro previsioni economiche, sosteneva, correvano il rischio di diventare prigionieri delle loro stesse parole. Neanche i segnali della banca centrale sulla futura politica monetaria, «uno strumento introdotto con grande clamore durante la crisi finanziaria», lo convincevano. A suo avviso, tali sforzi volti a orientare le aspettative di mercato potevano essere appropriati in periodi di grave tensione economica, ma in condizioni più normali non hanno quasi alcuna giustificazione.


È seguita poi quella che Warsh ha definito una “proposta più sostanziale”. Guardando oltre le dinamiche quotidiane della politica monetaria, ha sostenuto che la Fed abbia ampliato in modo sostanziale il proprio ruolo nell’economia statunitense. Secondo Warsh, dai primi anni ’90 fino alla crisi finanziaria globale, la banca centrale si era limitata per lo più a gestire crisi e panici di mercato per poi, come egli stesso affermò, «in larga misura e con senso del dovere» non appena la stabilità fosse stata ripristinata.
Dal 2008, tuttavia, «il predominio della banca centrale è diventato una nuova caratteristica della politica statunitense». Ha rimproverato ai rappresentanti della Fed di sostenere la spesa pubblica nelle fasi di recessione economica, mentre, in periodi di crescita sostenuta e piena occupazione, avrebbero avuto ben poco da dire in materia di disciplina di bilancio. Ancora più preoccupante è il ruolo della Fed come principale acquirente singolo di titoli di Stato statunitensi e di altri titoli garantiti dallo Stato dal 2008. Warsh ha considerato il totale di bilancio della Fed, pari a 7 trilioni di dollari, come «un indicatore della crescente influenza della Fed sull’economia». A suo avviso, ciò avrebbe innescato un circolo vizioso: «Ogni volta che la Fed interviene, ne amplia le dimensioni e la sfera d’azione… si accumula più debito… si verifica una maggiore allocazione errata di capitale… si superano più limiti istituzionali… e la Fed è costretta ad agire in modo ancora più aggressivo la volta successiva».
Ma Warsh non si è limitato alla politica finanziaria. Ha preso di mira anche la «banca centrale moderna», che secondo lui «si è spinta un po’ troppo volentieri in ambiti al di fuori della propria competenza», occupandosi di questioni politicamente delicate che esulano dal suo mandato legale.
In altre parole: ha accusato la Fed di un progressivo ampliamento del proprio ambito di competenza. A suo avviso, la Fed dovrebbe astenersi dal prendere posizione su questioni sociali o politiche, a meno che queste non rappresentino una chiara minaccia per i suoi compiti fondamentali, ovvero la stabilità dei prezzi e la massima occupazione.
Per quanto riguarda questi compiti fondamentali, Warsh ha inoltre accusato la banca centrale di «errori intellettuali» che, in ultima analisi, avrebbero portato allo shock inflazionistico dei primi anni 2020. Tra questi, a suo avviso, figurava la convinzione che la politica monetaria «non avesse nulla a che fare con il denaro», che la Fed fosse semplicemente spettatrice di fattori al di fuori del suo controllo, e che l’inflazione fosse guidata principalmente da «Putin e dalla pandemia» e non dall’«aumento della spesa pubblica e della creazione di moneta».
Il discorso di Warsh del 2025 ha fornito una prima indicazione della sua volontà di cambiamento. Nei mesi successivi ha offerto ulteriori spunti di riflessione, tra cui la sua valutazione secondo cui l’intelligenza artificiale (IA) sarebbe una forte forza disinflazionistica, in grado di aumentare la produttività e ridurre i costi in tutta l’economia.
Chi è questo acerrimo critico della Fed?
Poche personalità della politica economica moderna si muovono con la stessa disinvoltura nei mondi di Wall Street, Capitol Hill e delle banche centrali come Warsh. Dopo gli studi alla Stanford University e alla Harvard Law School, ha iniziato la sua carriera nel settore delle fusioni e acquisizioni presso Morgan Stanley, prima di ricoprire, sotto la presidenza di George W. Bush, la carica di consigliere speciale del presidente per la politica economica.
Quando nel 2006, all’età di soli 35 anni, fu nominato membro del Consiglio dei governatori della Fed, era il più giovane governatore nella storia della banca centrale. Durante il suo mandato, Warsh si è chiaramente affermato come sostenitore di una politica monetaria restrittiva. Ha costantemente messo in guardia dai rischi a lungo termine di un’inflazione fuori controllo e ha messo in discussione il ricorso prolungato a misure di emergenza di politica monetaria. Dopo essersi espresso contro il piano di Ben Bernanke di acquistare titoli di Stato statunitensi per un valore di 600 miliardi di dollari, Warsh si è dimesso dal Consiglio dei governatori nel 2011. Warsh vanta inoltre un notevole background finanziario e politico. Grazie al matrimonio con Jane Lauder, erede dell’impero cosmetico Estée Lauder, è la persona più ricca che abbia mai guidato la banca centrale. Suo suocero, Ronald Lauder, non è solo un importante finanziatore del Partito Repubblicano, ma anche un amico di lunga data di Donald Trump.
Il riorientamento strategico: cinque gruppi di lavoro
Per portare avanti questo cambiamento di rotta, Warsh ha istituito cinque gruppi di lavoro composti da tre membri ciascuno. Ciascun gruppo riunisce esperti del mondo accademico, della tecnologia e della politica internazionale per riesaminare i presupposti fondamentali della Fed.
La Communications Task Force, guidata congiuntamente dall’ex funzionario del Dipartimento del Tesoro degli Stati Uniti Peter R. Fisher, dall’ex presidente della Banca centrale brasiliana Arminio Fraga e dall’ex governatore della Banca d’Inghilterra Mervyn King, «esaminerà il modo in cui la Federal Reserve comunica le proprie deliberazioni e decisioni di politica monetaria in periodi di incertezza». Fisher è considerato un acerrimo critico della politica di comunicazione della Fed.
Egli sostiene che il processo decisionale e la comunicazione di politica monetaria del Comitato di politica monetaria riflettano un «finto consenso che oscura la responsabilità e rafforza l’inerzia». King, dal canto suo, è noto per la sua «teoria di Maradona» sull’andamento dei tassi d’interesse, ispirata al «gol del secolo» segnato dalla stella del calcio argentino Diego Maradona contro l’Inghilterra durante i Mondiali del 1986.
Sebbene Maradona abbia superato apparentemente senza sforzo cinque difensori, King ha sostenuto che il suo genio non risiedeva solo nel dribbling, ma anche nella sua capacità di prevedere come si sarebbe sviluppata la partita. Per i banchieri centrali, secondo King, la lezione è che possono influenzare gli sviluppi anticipando gli eventi e guidando le aspettative. In questo modo, le banche centrali possono influenzare le condizioni di finanziamento e determinare un adeguamento dei tassi di interesse e dei prezzi degli attivi, ancora prima che vengano adottate misure ufficiali di politica monetaria.
La Balance Sheet Policy Task Force è guidata dalla professoressa di Harvard Karen Dynan, insieme a Raghuram Rajan, ex governatore della Reserve Bank of India e attuale professore alla Chicago Booth, nonché a Jeremy Stein, ex governatore della Fed e professore all’Università di Harvard.
Questo gruppo esaminerà «i vantaggi e i rischi dell’attuale regime di riserve abbondanti, nonché la struttura del bilancio della Fed… [e] i quadri alternativi per l’attuazione e la definizione della politica monetaria». Dynan è considerata un’economista orientata ai dati. Rajan avverte da tempo che è molto più facile espandere il bilancio di una banca centrale che ridurlo in seguito. A suo avviso, tale espansione potrebbe aver reso il sistema finanziario più dipendente dalla liquidità della banca centrale.
Una successiva riduzione del bilancio potrebbe quindi far emergere rischi di finanziamento e rendere necessari ulteriori interventi. Stein considera il bilancio principalmente dal punto di vista della stabilità finanziaria. Anziché limitarsi a ridurne semplicemente la dimensione complessiva, egli si concentra sulla sua struttura e sostiene la necessità di riorientare le attività della Fed dai titoli di Stato statunitensi a lungo termine e dai titoli garantiti da ipoteca verso buoni del Tesoro a breve termine. A suo avviso, un bilancio di grandi dimensioni può addirittura rafforzare la stabilità finanziaria, poiché un’ampia offerta di passività sicure a breve termine sostituisce la rischiosa creazione di moneta da parte del settore privato.
La Data Task Force è composta dall’economista di Harvard Raj Chetty, dal professore dell’Università di Chicago Kevin Murphy e dall’ex amministratore delegato di Walmart Doug McMillon. Il suo compito consiste nel «migliorare la qualità e l’attualità dei segnali provenienti dall’economia reale», che servono alla Fed come base per le sue decisioni. I membri sono in gran parte dell’opinione che gli indicatori macroeconomici tradizionali siano disponibili troppo tardi per riflettere i cambiamenti nel comportamento dei consumatori.
Chetty è stato un pioniere nell’utilizzo di dati alternativi per monitorare la situazione economica durante la pandemia. McMillon ha osservato che i dati aziendali su larga scala possono fornire una visione più tempestiva dell’inflazione, delle abitudini di spesa dei consumatori e della situazione economica generale – spesso già settimane prima della pubblicazione dei dati ufficiali.
Fanno parte della Task Force sulla produttività e l’occupazione l’investitore in capitale di rischio Marc Andreessen, l’economista di Stanford Charles I. Jones (attualmente in congedo dal suo incarico presso Anthropic) e l’amministratore delegato di Xbox Asha Sharma. Il loro mandato consiste nell’«esaminare il ritmo, la portata [e] l’impatto economico delle nuove tecnologie di base, compresa l’IA, e analizzarne la rilevanza per la Fed in relazione ai suoi obiettivi di occupazione e inflazione».
Considerando la convinzione apertamente espressa da Andreessen riguardo al potere deflazionistico e trasformativo dell’IA11, nonché l’approfondito lavoro accademico di Jones sui modelli di crescita economica a lungo termine orientati al cambiamento tecnologico, una cosa è chiara: questa task force adotta un approccio decisamente ottimista e orientato alla tecnologia e sembra intenzionata a integrare tempestivamente nei modelli della Fed le ripercussioni economiche della rapida diffusione dell’IA.
La Task Force sui quadri di riferimento per l’inflazione è guidata da Greg Mankiw dell’Università di Harvard, dal professore e premio Nobel Thomas Sargent della New York University e dal Senior Fellow del C.D. Howe Institute William White. Il mandato, formulato in modo piuttosto vago, di questo gruppo di lavoro consiste nel «verificare» in che modo la Fed «comprende le cause dell’inflazione e vi reagisce».
Mankiw non solo ha sostenuto che si dovrebbe prestare maggiore attenzione agli aggregati monetari, ma ha anche osservato scherzosamente che «un obiettivo di inflazione pari a 2 è migliore di uno pari a 2,0». Sargent è stato una figura di spicco della rivoluzione della teoria delle aspettative razionali negli anni ’70. I modelli precedenti partivano dal presupposto che le persone reagissero passivamente ai cambiamenti della politica fiscale e monetaria. La teoria delle aspettative razionali ha adottato un approccio diverso: ha tenuto conto del fatto che gli individui agiscono in modo lungimirante, anticipano le misure dei governi e dei mercati e adattano il proprio comportamento di conseguenza, per migliorare, per quanto possibile, la propria situazione.
In un comunicato stampa della Fed non è stato specificato quando i lavori dei comitati dovrebbero concludersi. Warsh ha tuttavia dichiarato di prevedere che la maggior parte, se non tutti, i risultati saranno resi noti entro la fine dell’anno.
Cosa ci aspettiamo: un po’ di rivoluzione, un po’ di evoluzione
A Wall Street si sta ora speculando con fervore su quali raccomandazioni verranno attuate per prime e quali potrebbero avere il maggiore impatto sulla politica monetaria e sui mercati finanziari. Dei cinque gruppi di lavoro, la Task Force sulla comunicazione è quella che con maggiore probabilità porterà a cambiamenti a breve termine nella politica monetaria.
Si potrebbe addirittura sostenere che questo processo sia già iniziato. La dichiarazione del Comitato di politica monetaria dopo la riunione di giugno – la prima con Warsh alla presidenza – comprendeva solo 132 parole, contro le 341 dell’ultima riunione di Powell ad aprile. Ancora più degno di nota è il fatto che Warsh abbia rinunciato a fornire una propria previsione sui tassi d’interesse per il «dot plot» di giugno. Ciò ha ridotto il numero di punti da 19 a 18. In questo modo ha segnalato esplicitamente che, sotto la sua guida, la Fed si baserà meno su promesse orientate al futuro e maggiormente sui dati economici attuali.
Un adeguamento dei dati presi in considerazione dalla Fed o un ampliamento della gamma degli indicatori da essa monitorati non dovrebbe incontrare particolari resistenze. Probabilmente pochi decisori contesterebbero il fatto che, nell’era digitale, non sia più al passo con i tempi registrare manualmente i prezzi al supermercato locale per calcolare l’inflazione. In effetti, la Fed sta già cercando da anni di utilizzare dati provenienti dal settore privato.
Tuttavia, i dati alternativi dovrebbero integrare piuttosto che sostituire le tradizionali statistiche governative. Sebbene tali serie di dati possano fornire informazioni tempestive, presentano anche notevoli limiti metodologici. I dati sui prezzi online, ad esempio, possono essere raccolti con frequenza e fornire indicazioni tempestive sulle pressioni inflazionistiche, ma potrebbero non essere rappresentativi del paniere più ampio di beni e servizi delle famiglie. A ciò si aggiunge il fatto che tali serie di dati hanno di norma una storia più breve rispetto alle statistiche ufficiali e forniscono quindi meno indicazioni sulla loro affidabilità nelle diverse fasi del ciclo economico.
Al contrario, le modifiche alla politica di bilancio dovrebbero richiedere più tempo. Un passo verso vendite attive di titoli garantiti da ipoteca o di titoli di Stato statunitensi a più lunga scadenza, anziché affidarsi esclusivamente alla riduzione passiva del bilancio, dovrebbe avvenire solo dopo un'analisi approfondita.
Come ha osservato lo stesso Warsh: «Non nutro l’errata convinzione che possiamo tornare alla situazione in cui ci trovavamo quando sono entrato alla Fed nel 2006. Ritengo tuttavia che possiamo raggiungere diversi altri equilibri sostenibili». Considerazioni simili valgono per il quadro di riferimento sull’inflazione.
Warsh vorrebbe probabilmente incaricare il comitato di sviluppare linee guida per affrontare un mondo in cui gli shock dal lato dell’offerta sono diventati la nuova normalità e di rivalutare il quadro del Flexible Average Inflation Targeting (FAIT) introdotto nel 2020. Tale quadro dovrebbe compensare le fasi di inflazione al di sotto dell’obiettivo, consentendo che l’inflazione si attesti moderatamente al di sopra del 2% per un certo periodo.
Il gruppo di lavoro dovrebbe valutare se indicatori quali l’inflazione media troncata (Trimmed-Mean-Inflation) possano svolgere un ruolo più rilevante nella valutazione delle pressioni inflazionistiche sottostanti, accanto al tradizionale indice dei prezzi delle spese per consumi personali (Personal Consumption Expenditures, PCE). Tuttavia, qualsiasi modifica sostanziale del quadro inflazionistico o dell’obiettivo di inflazione richiederebbe, in un primo momento, un’analisi approfondita, dati i potenziali effetti significativi sulla politica monetaria.
Per il momento, una reinterpretazione dell’obiettivo del 2% della Fed sembra più probabile di una ridefinizione formale. Lo stesso Warsh lo ha lasciato intendere quando ha osservato che «il due si trova a sinistra della virgola decimale», suggerendo così che non ci si dovrebbe preoccupare di ciò che si trova a destra di esso. La stessa cautela vale per la Task Force sulla produttività e l’occupazione. Sebbene il gruppo di lavoro possa esaminare le ripercussioni economiche della trasformazione tecnologica e dell’intelligenza artificiale, all’interno del Comitato di politica monetaria sembra esserci scarsa disponibilità a basare le decisioni di politica monetaria a breve termine su stime incerte relative ai futuri aumenti di produttività.
Stato sentimentale: È complicato
Sebbene Warsh si presenti come un sostenitore del cambiamento, è probabile che notevoli vincoli limitino la sua capacità di riorganizzare la Fed secondo le sue idee. Innanzitutto, la politica monetaria non è un “one-man-show”. Il presidente della Fed non può decidere da solo, ma deve raggiungere un consenso tra gli altri undici membri del Comitato federale per il mercato aperto. La riunione di luglio ha dimostrato quanto sia ormai acceso il dibattito interno: tre membri hanno votato contro la decisione di lasciare invariati i tassi di riferimento.
In secondo luogo, è più facile a dirsi che a farsi ritirare liquidità dai mercati finanziari, che si sono ormai abituati al massiccio sostegno della banca centrale. Nel 2013, l’allora presidente della Fed Ben Bernanke scatenò il cosiddetto «taper tantrum» con la sua allusione al fatto che la banca centrale avrebbe potuto iniziare a ridurre i propri acquisti di obbligazioni. Di conseguenza, i rendimenti dei titoli di Stato statunitensi sono saliti alle stelle, mentre i capitali sono defluiti dai mercati emergenti.
Sei anni dopo, le tensioni sui mercati finanziari statunitensi hanno provocato un aumento inaspettato dei tassi repo overnight, costringendo la Fed a intervenire con ingenti iniezioni di liquidità. E solo nel marzo 2023 il crollo della Silicon Valley Bank ha dimostrato quanto rapidamente possano accumularsi tensioni sui mercati finanziari quando tassi d’interesse più elevati mettono a nudo i punti deboli che si sono manifestati durante lunghe fasi di allentamento monetario.
In terzo luogo, Warsh dovrà fare i conti con le richieste di una Casa Bianca spesso impaziente. Sebbene Donald Trump abbia ufficialmente assicurato di rispettare l’indipendenza di Warsh, in passato il presidente ha esercitato più volte pressioni pubbliche sulla banca centrale. Jerome Powell è stato ripetutamente preso di mira da Trump a causa della politica dei tassi d’interesse, e non vi è alcuna garanzia che Warsh ne sarà risparmiato qualora la Fed non dovesse concedere i tagli dei tassi richiesti da Trump.
Tuttavia, le limitazioni non significano che l’influenza di Warsh sia irrilevante. Anche se non dovesse riuscire ad attuare pienamente le sue idee, già un cambiamento marginale nella funzione di reazione della Fed potrebbe avere un impatto significativo sui mercati finanziari. Per gli investitori, forse la conclusione più importante è che il famoso «Fed Put» – ovvero l’aspettativa che, in caso di ribassi dei corsi, la banca centrale allenti la politica monetaria per sostenere i mercati azionari, offrendo così agli investitori una sorta di rete di sicurezza contro le perdite – potrebbe diventare meno affidabile. Una Fed che attribuisce maggiore importanza alla stabilità dei prezzi dovrebbe essere meno incline ad attenuare ogni fase di maggiore volatilità dei mercati, soprattutto finché le pressioni inflazionistiche rimangono elevate.
Per dirla chiaramente: non è prevedibile che la Fed rimanga inerte in caso di crisi finanziaria. In una situazione di emergenza, continuerebbe a intervenire per stabilizzare i mercati. Tuttavia, la soglia per farlo potrebbe essere più alta, per cui il sostegno della politica monetaria sarebbe meno scontato e i fondamentali, così come la gestione attiva, acquisirebbero maggiore importanza per gli investitori.

Un’altra conseguenza potrebbe essere un ritorno in primo piano del premio di scadenza. Anni di allentamento quantitativo hanno depresso i rendimenti a lungo termine, riducendo il premio che gli investitori si aspettavano di ottenere dal possesso di titoli di Stato a lungo termine. Sebbene alcune restrizioni pratiche limitino il ritmo della riduzione del bilancio, una Fed meno disposta a comprimere i rendimenti a lungo termine tenderebbe tuttavia a far sì che gli investitori privati debbano assumersi una quota maggiore del rischio di durata dei titoli di Stato statunitensi. Il Tesoro statunitense potrebbe in parte compensare tale spostamento attraverso la propria strategia di emissione, ad esempio puntando maggiormente sui buoni del Tesoro a breve termine e meno sui titoli a lungo termine.
Senza una compensazione completa, tuttavia, la ripartizione del rischio continuerebbe a indicare una pressione al rialzo sui premi di durata. Il loro ulteriore andamento dipenderà inoltre da fattori quali le aspettative di inflazione, l’incertezza inflazionistica, la politica fiscale e la domanda degli investitori di investimenti sicuri. Se una Fed più disciplinata riuscisse ad ancorare le aspettative di inflazione, ciò potrebbe compensare in parte la pressione al rialzo sui premi di scadenza. Ciononostante, il quadro complessivo indica un livello di equilibrio più elevato dei rendimenti a lungo termine, una curva dei rendimenti più ripida e una rinnovata attenzione al rischio di durata.
Una Fed che dia priorità alla stabilità dei prezzi dovrebbe, in teoria, sostenere il dollaro statunitense ed essere piuttosto sfavorevole per gli investimenti non fruttiferi come l’oro. In pratica, però, il quadro è più sfaccettato. Una Fed con un bilancio più snello, se portasse questa linea troppo oltre, potrebbe pesare sulla crescita economica e indebolire il dollaro. Inoltre, la Fed agisce raramente in modo isolato. Altre importanti banche centrali non dovrebbero restare a guardare, per cui a influenzare i mercati valutari continuerà ad essere l’orientamento relativo della politica monetaria – e non solo quella della Fed.
Warsh ha ripetutamente sottolineato che la sua critica si basa più sull’ammirazione che sull’opposizione. Quando, mesi dopo, ha ripensato al suo discorso al G30, lo ha definito «più una lettera d’amore che una critica obiettiva». Ha spiegato: «È una lettera d’amore, perché se l’istituzione è in grado di riformarsi da sola, ciò può portare molti benefici sia all’istituzione stessa che al Paese».
Warsh ha scritto la sua lettera d’amore. Ora deve scoprire se la destinataria lo ama abbastanza da cambiare.

All’interno della Fed si stanno verificando dei cambiamenti di equilibrio
All’inizio del 2026 i mercati prevedevano ancora un allentamento da parte della Fed, la banca centrale statunitense. Poiché l’inflazione rimane al di sopra dell’obiettivo e il Comitato di politica monetaria sta adottando un approccio più restrittivo, le aspettative sui tassi d’interesse per la fine dell’anno sono aumentate notevolmente.
La riunione di luglio ha confermato questo cambiamento: tre membri del comitato hanno votato a favore di un aumento immediato dei tassi di 25 punti base, mentre altri hanno segnalato un possibile inasprimento in caso di disinflazione stagnante. L’aspetto decisivo è l’orientamento complessivamente più restrittivo: il dibattito verte sempre più sulla tempistica e sulle condizioni di un ulteriore aumento dei tassi. Il fatto che Warsh abbia attribuito minore importanza ai segnali espliciti sul futuro orientamento della politica monetaria ha inoltre accresciuto l’incertezza. I rendimenti dei titoli di Stato statunitensi a lungo termine sono aumentati a causa delle aspettative di un aumento dei tassi, dei premi di scadenza, dell’elevata offerta di obbligazioni e delle preoccupazioni di natura fiscale. Le aspettative di inflazione a lungo termine sono relativamente ben radicate, il che indica che gli investitori richiedono un premio più elevato per l’incertezza. La fiducia nella credibilità della Fed sembra invece rimanere intatta. L’inflazione rimane un fattore determinante, mentre la Fed valuta le pressioni inflazionistiche persistenti a fronte di un mercato del lavoro più debole.

Elevato volume di emissioni nel segmento investment grade, duration breve nel segmento high yield
Nel segmento investment grade statunitense, il volume delle emissioni ha superato da inizio anno i 1,5 trilioni di dollari, attestandosi così al di sopra del valore di riferimento dell’anno record 2020. Una quota crescente è attribuibile agli hyperscaler, poiché gli investimenti nell’intelligenza artificiale e nei data center aumentano il fabbisogno di finanziamento. La domanda ha tenuto il passo, ma il costante afflusso di nuove obbligazioni ha reso necessari premi di emissione più elevati, pesando su alcune parti del settore tecnologico. Ampi progetti di investimento legati all’intelligenza artificiale indicano un ulteriore fabbisogno di finanziamento, per cui la pressione sull’offerta dovrebbe rimanere significativa, mentre i bilanci continuano a essere solidi.
Nel segmento high yield, i differenziali di rendimento rimangono storicamente ridotti, ma la qualità creditizia media degli emittenti è notevolmente migliorata. Gli emittenti con rating BB rappresentano ormai più della metà dell’indice, gli emittenti high yield possono accedere senza difficoltà al mercato primario e i rendimenti complessivi sono elevati in termini storici. Inoltre, grazie alla duration più breve, le obbligazioni high yield sono meno sensibili alle oscillazioni dei rendimenti dei titoli di Stato a lungo termine. In effetti, rispetto al passato, gli investitori nel segmento high yield continuano ad essere esposti solo a un rischio di variazione dei tassi d’interesse molto contenuto, poiché la duration si attesta vicino al livello più basso degli ultimi 15 anni, sebbene alla fine dello scorso anno fosse addirittura inferiore. Insieme al miglioramento del merito di credito, i rendimenti correnti rimangono quindi un’importante fonte di rendimento, anche se i differenziali di rendimento non dovessero ridursi ulteriormente.

Tempesta estiva sui mercati azionari
Quest'anno i mercati azionari globali hanno superato la loro “tempesta estiva”. Dopo un giugno e un luglio turbolenti, ad agosto la situazione è tornata a rasserenarsi.
A giugno e luglio i mercati azionari globali hanno registrato un andamento laterale. I titoli tecnologici hanno ceduto i guadagni iniziali quando un’ondata di vendite ha investito il settore dei semiconduttori. Ad agosto è seguita poi una rimonta impressionante: i mercati hanno superato il precedente intervallo di negoziazione e si sono diretti verso nuovi massimi.
Nei primi mesi estivi, gli investitori si sono trovati ad affrontare tre sfide fondamentali in rapida successione. In primo luogo, dopo un forte rialzo, le posizioni nei produttori di chip erano estremamente sovraffollate e la riduzione di tali esposizioni è stata ulteriormente accentuata dalla liquidazione di posizioni con leva finanziaria in Corea del Sud. Allo stesso tempo, i progressi nel campo dell’intelligenza artificiale in Cina hanno scatenato un dibattito più ampio sui rendimenti delle enormi quantità di capitale investite in questo settore.
In secondo luogo, a metà luglio i prezzi del petrolio sono risaliti verso i 100 dollari al barile, quando le tensioni tra Stati Uniti e Iran si sono riacutizzate, alimentando i timori di un’eventuale ripresa dell’inflazione. In terzo luogo, questi rischi inflazionistici hanno indotto i mercati a scontare un inasprimento della politica monetaria da parte della Fed. Alcune di queste preoccupazioni si sono attenuate nel corso del mese di agosto. La liquidazione delle posizioni nei titoli del settore dei chip sembra essere in gran parte conclusa. Sebbene la situazione di stallo nello Stretto di Hormuz rimanga irrisolta, l’aumento dei prezzi del petrolio è rimasto contenuto. Le dichiarazioni del presidente della Fed Warsh in occasione del simposio annuale di Jackson Hole, pur risultando più restrittive del previsto, non dovrebbero comunque abbassare la soglia per un aumento dei tassi da parte della Fed.
Anche la stagione dei bilanci del secondo trimestre ha fornito un impulso positivo. La crescita degli utili per azione ha raggiunto circa il 50% – il più forte aumento trimestrale al di fuori di una fase di ripresa post-recessione – confermando l’integrità del ciclo dell’intelligenza artificiale. I quattro grandi hyperscaler hanno registrato a luglio, dopo la pubblicazione dei risultati trimestrali, un rialzo complessivo di circa il 10%. La domanda di potenza di calcolo rimane eccezionalmente elevata, l’offerta è limitata e il portafoglio ordini continua a crescere. Gli investimenti rimangono elevati, con una buona visibilità sui ricavi fino al prossimo anno. L’impatto della spesa per l’intelligenza artificiale è emerso in modo particolarmente evidente nella crescita inaspettatamente forte del cloud, pari a circa il 45% rispetto all’anno precedente, accompagnata da margini in aumento.
È tuttavia importante sottolineare che questa forza non si è limitata al settore tecnologico. Le sorprese positive sugli utili in molti settori indicano un miglioramento più ampio della redditività aziendale e, di conseguenza, una base più solida e sostenibile per i mercati azionari.


Quando le cattive notizie sono buone notizie
Chi si aspettava un rialzo dei mercati dell’oro ha vissuto un anno difficile. Dopo aver raggiunto livelli record all’inizio del 2026, il metallo prezioso è rimasto per gran parte dei mesi successivi in una fase ribassista prolungata e frustrante. A portare un po’ di sollievo è stata infine una serie di dati economici inaspettatamente deboli, che hanno confermato un vecchio adagio di borsa: le cattive notizie per l’economia sono spesso buone notizie per l’oro.
La debolezza era dovuta a una combinazione insolita di fattori macroeconomici. L’escalation della guerra in Iran e l’aumento dei prezzi del petrolio hanno alimentato le aspettative di una politica più restrittiva da parte della Fed e spinto al rialzo i tassi di interesse reali, aumentando così il costo opportunità dell’oro. L’apprezzamento del dollaro statunitense ha rappresentato un ulteriore fattore negativo. Le vendite speculative hanno provocato deflussi dai mercati a termine e dagli ETF coperti in oro. Anche il sostegno da parte delle banche centrali si è indebolito: si ritiene che la Russia e la Turchia abbiano venduto oro per sostenere le proprie valute e coprire il fabbisogno di finanziamento.
Ad agosto il clima di fiducia ha iniziato a cambiare. I dati economici statunitensi, inferiori alle aspettative, hanno attenuato i timori di una politica monetaria più restrittiva da parte della Fed e hanno pesato sul dollaro statunitense. Allo stesso tempo, le crescenti preoccupazioni riguardo alla sostenibilità delle finanze pubbliche e all’andamento del debito hanno aumentato l’attrattiva dell’oro come riserva di valore. Anche gli acquisti da parte delle banche centrali sono proseguiti: la Banca popolare cinese ha acquistato 20 tonnellate nette di oro a luglio. Inoltre, alcuni investitori hanno ripreso ad acquistare ETF sull’oro.
La politica monetaria della Fed dovrebbe rimanere il motore ciclico determinante. Se i mercati dovessero scontare ulteriori aumenti dei tassi d’interesse e prendere sempre più in considerazione la possibilità di tagli, i tassi reali dovrebbero diminuire e la domanda di oro, sia tramite ETF che sotto forma di oro fisico, dovrebbe riprendere slancio. Anche la domanda delle banche centrali dovrebbe continuare a fornire sostegno. Tuttavia, dopo anni di acquisti eccezionalmente consistenti e una notevole diversificazione delle riserve, gli acquisti da parte delle autorità potrebbero rimanere al di sotto dei recenti livelli record. Ciò non significa che la tendenza si invertirà, ma potrebbe portare gli investitori privati ad assumere un ruolo più importante nel sostenere i prezzi, rendendo ancora più rilevanti le prospettive relative ai tassi di interesse e ai tassi reali.
Oltre alla congiuntura economica, l’andamento del bilancio e del debito, in particolare negli Stati Uniti, rimane un fattore a lungo termine a favore dell’oro. Deficit persistenti, costi crescenti del servizio del debito e dubbi sulla sostenibilità della politica fiscale statunitense potrebbero indebolire la fiducia nelle valute legali e rafforzare l’oro come riserva di valore. Insieme alla graduale frammentazione del sistema finanziario basato sul dollaro, il contesto strutturale per l’oro rimane favorevole.


Per le valute, conta molto di più del tasso d'interesse
Le aspettative globali sui tassi d’interesse sono cambiate notevolmente dalla fine del 2025. In precedenza, i mercati avevano scontato consistenti riduzioni dei tassi nei paesi industrializzati, ma tali aspettative si sono ora invertite, poiché diverse banche centrali si stanno orientando verso un nuovo inasprimento della politica monetaria. Ciò ha favorito in generale le valute il cui carry relativo è migliorato. Australia, Norvegia e Nuova Zelanda ne sono alcuni degli esempi più evidenti.
Tuttavia, le aspettative di tassi più elevati non hanno aiutato tutte le valute. L’euro e la sterlina britannica hanno registrato un andamento più debole nonostante le aspettative di tassi sempre più restrittivi. A tal proposito, la Banca centrale europea ha già aumentato i tassi, mentre la Banca d’Inghilterra non ha ancora compiuto questo passo. Sono aumentate anche le aspettative sui tassi di riferimento della Federal Reserve statunitense. In Europa e nel Regno Unito, la prospettiva di una politica monetaria più restrittiva riflette piuttosto una rinnovata pressione inflazionistica piuttosto che una crescita più forte. I tassi di interesse più elevati di per sé – indipendentemente dal fatto che siano attesi o effettivamente applicati – non rendono necessariamente una valuta più attraente. Sono determinanti anche le ragioni dell’aumento dei tassi e le sue ripercussioni sulla crescita relativa e sul carry.
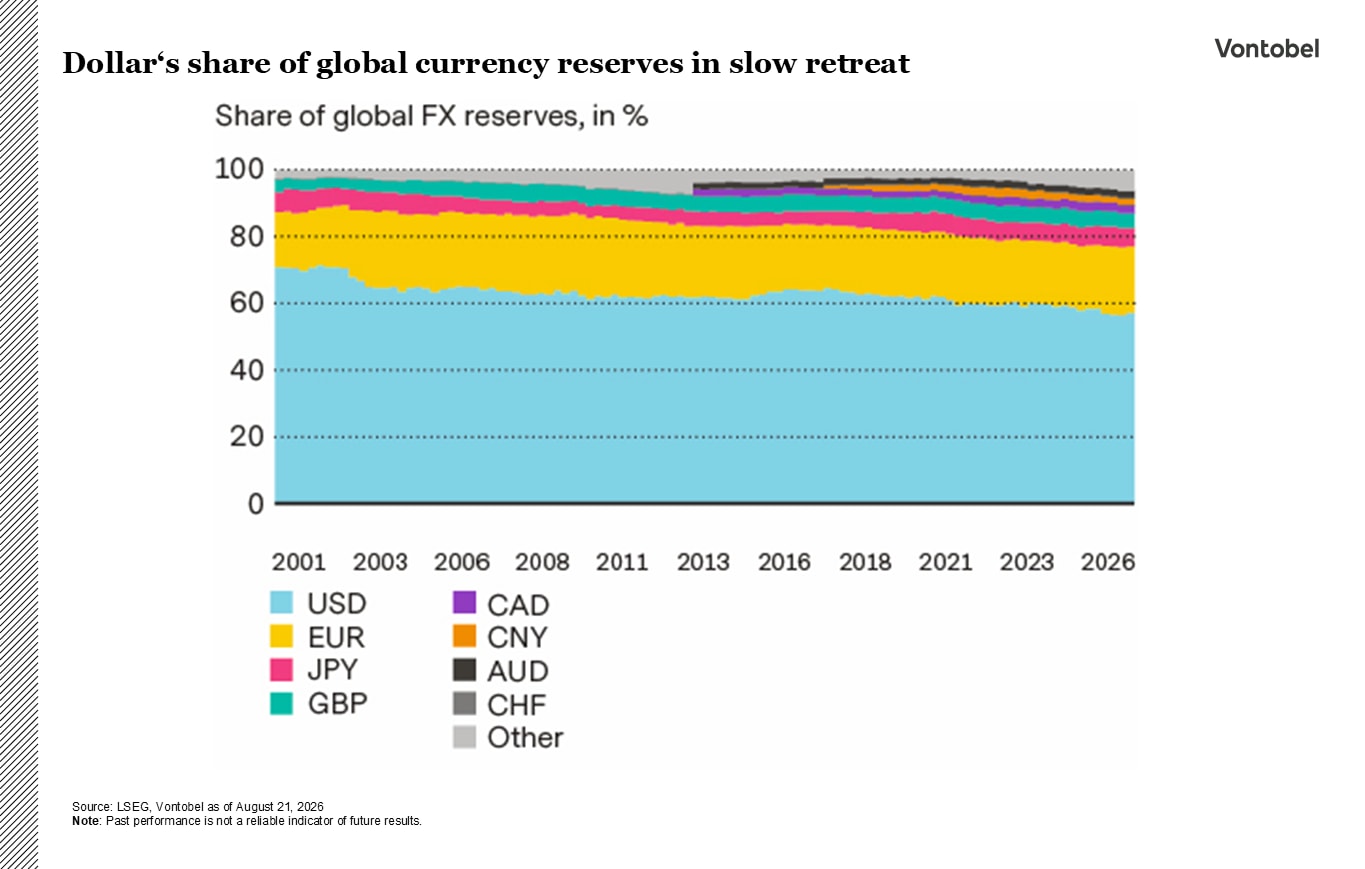
Passiamo ora al dollaro. I gestori delle riserve valutarie stanno iniziando a ridurre la loro quota in dollari. Per la prima volta in tre anni, le banche centrali intervistate dall’OMFIF intendono ridurre le loro riserve in dollari nel lungo termine e, al contempo, aumentare quelle in euro e renminbi. I fondi pensione pubblici e i fondi sovrani seguono questa linea, il che indica la crescente importanza dei fattori geopolitici oltre ai differenziali di tasso d’interesse.
Il cambiamento rimane graduale: il dollaro rappresenta ancora circa il 57% delle riserve valutarie mondiali e i gestori prevedono solo un calo al 52% circa nei prossimi dieci anni. La liquidità, la profondità di mercato e il ruolo di bene rifugio rimangono insuperabili; né l’euro né il renminbi rappresentano un’alternativa a tutti gli effetti. Nel breve termine, le aspettative di un aumento dei tassi da parte della Fed e l’incertezza geopolitica dovrebbero sostenere il dollaro. Nel lungo termine, le valutazioni, le preoccupazioni di natura fiscale e una maggiore diversificazione delle riserve indicano un quadro meno unilaterale.
L’euro deve affrontare ulteriori rischi al ribasso nel breve termine. I differenziali di tasso d’interesse si sono nuovamente spostati a favore del dollaro statunitense, mentre l’aumento dei prezzi dell’energia rappresenta un problema particolare per l’Europa, poiché rende più costose le importazioni e pesa sulla crescita. Nel medio termine, maggiori investimenti e un più ampio sostegno fiscale sosterranno maggiormente l’euro.
Il franco svizzero continua a beneficiare della domanda di beni rifugio. Tuttavia, l’inflazione molto bassa, un notevole svantaggio in termini di tassi d’interesse e il rischio che la Banca nazionale svizzera intervenga per contrastare un apprezzamento eccessivo potrebbero limitarne il potenziale di rialzo.