Sojabönor: Att navigera mellan rekordstort utbud och en föränderlig efterfrågan

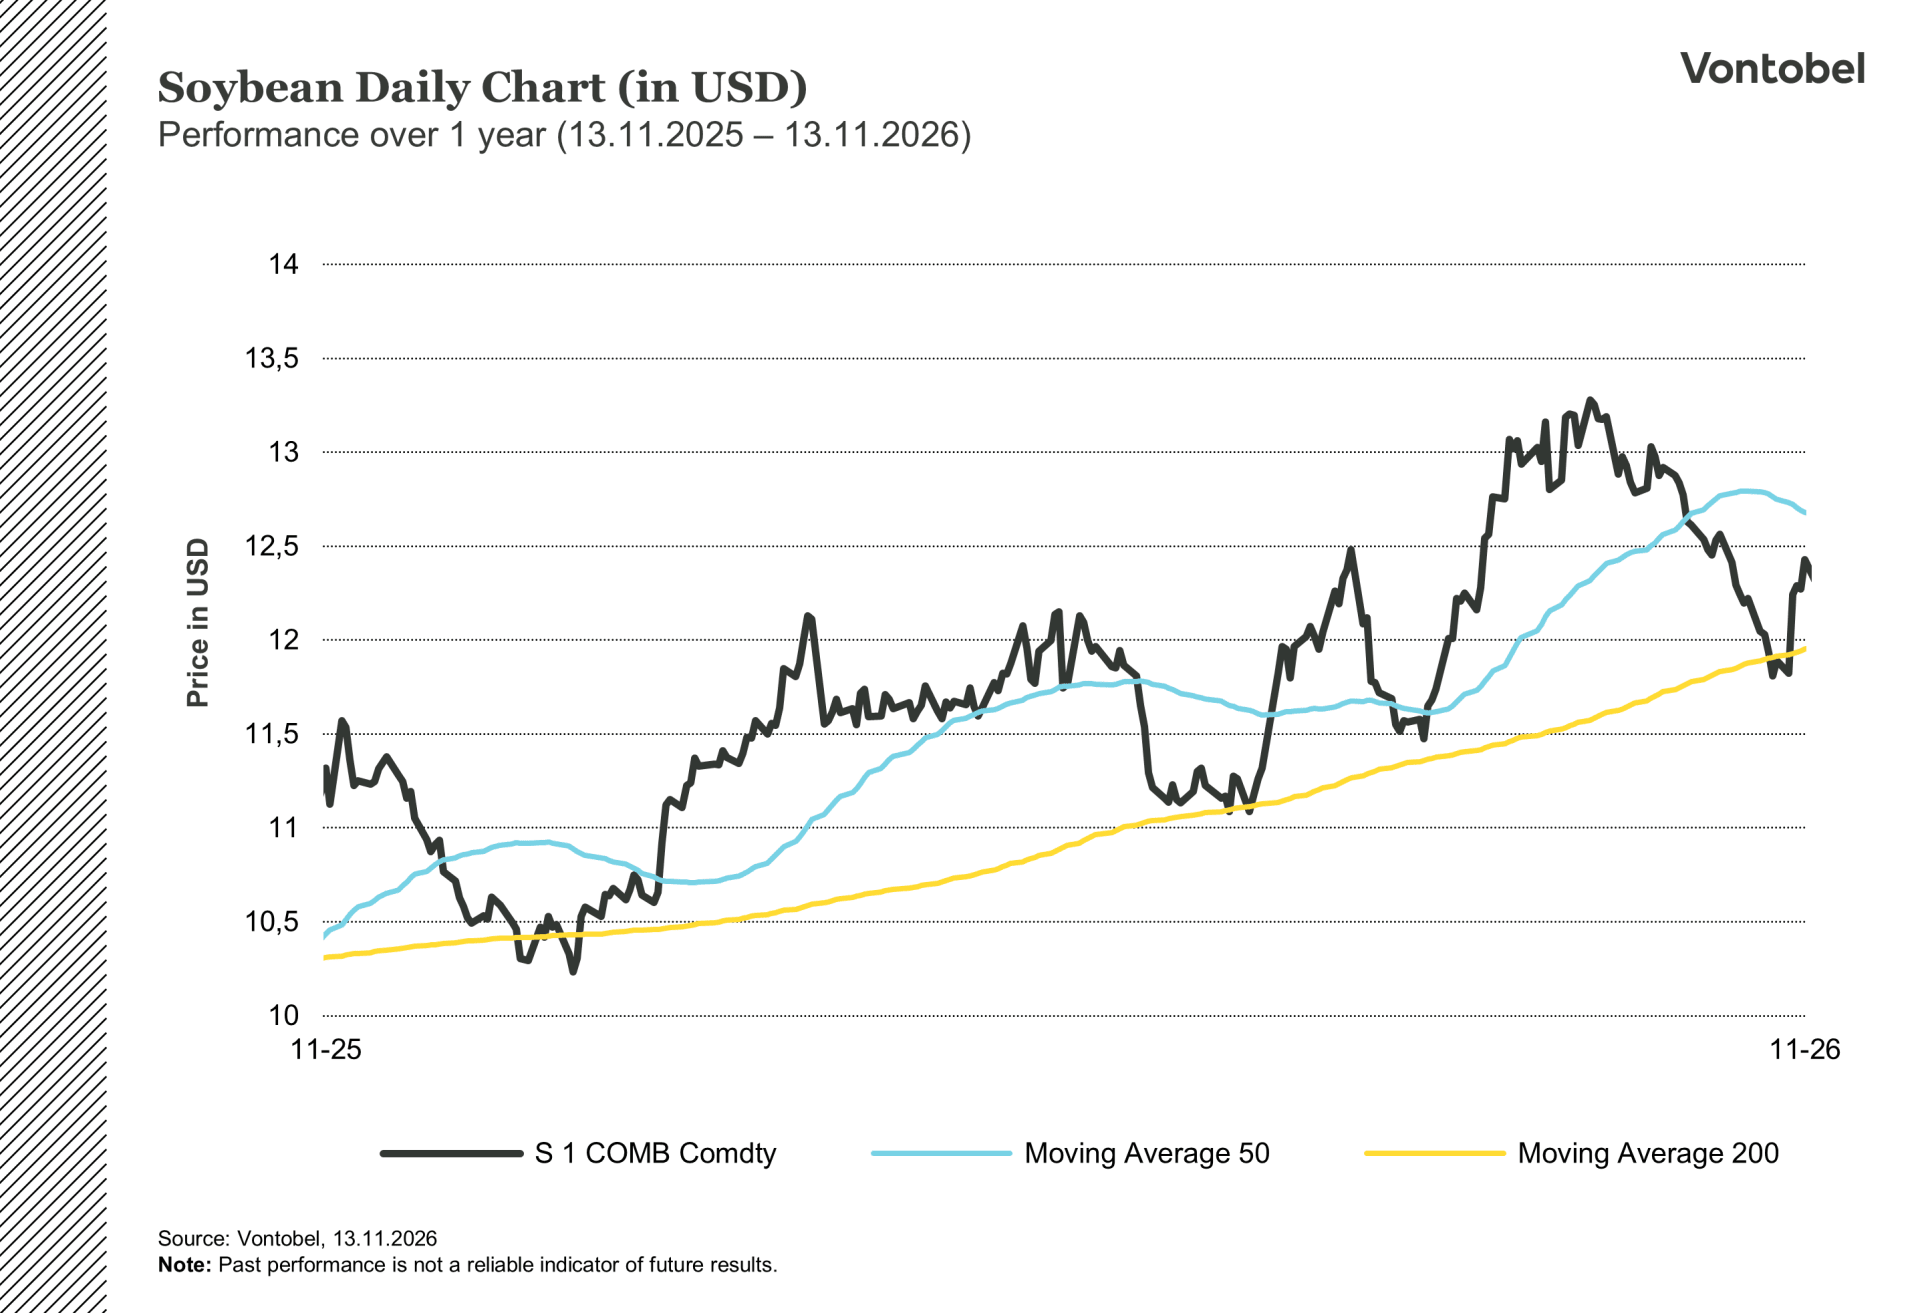
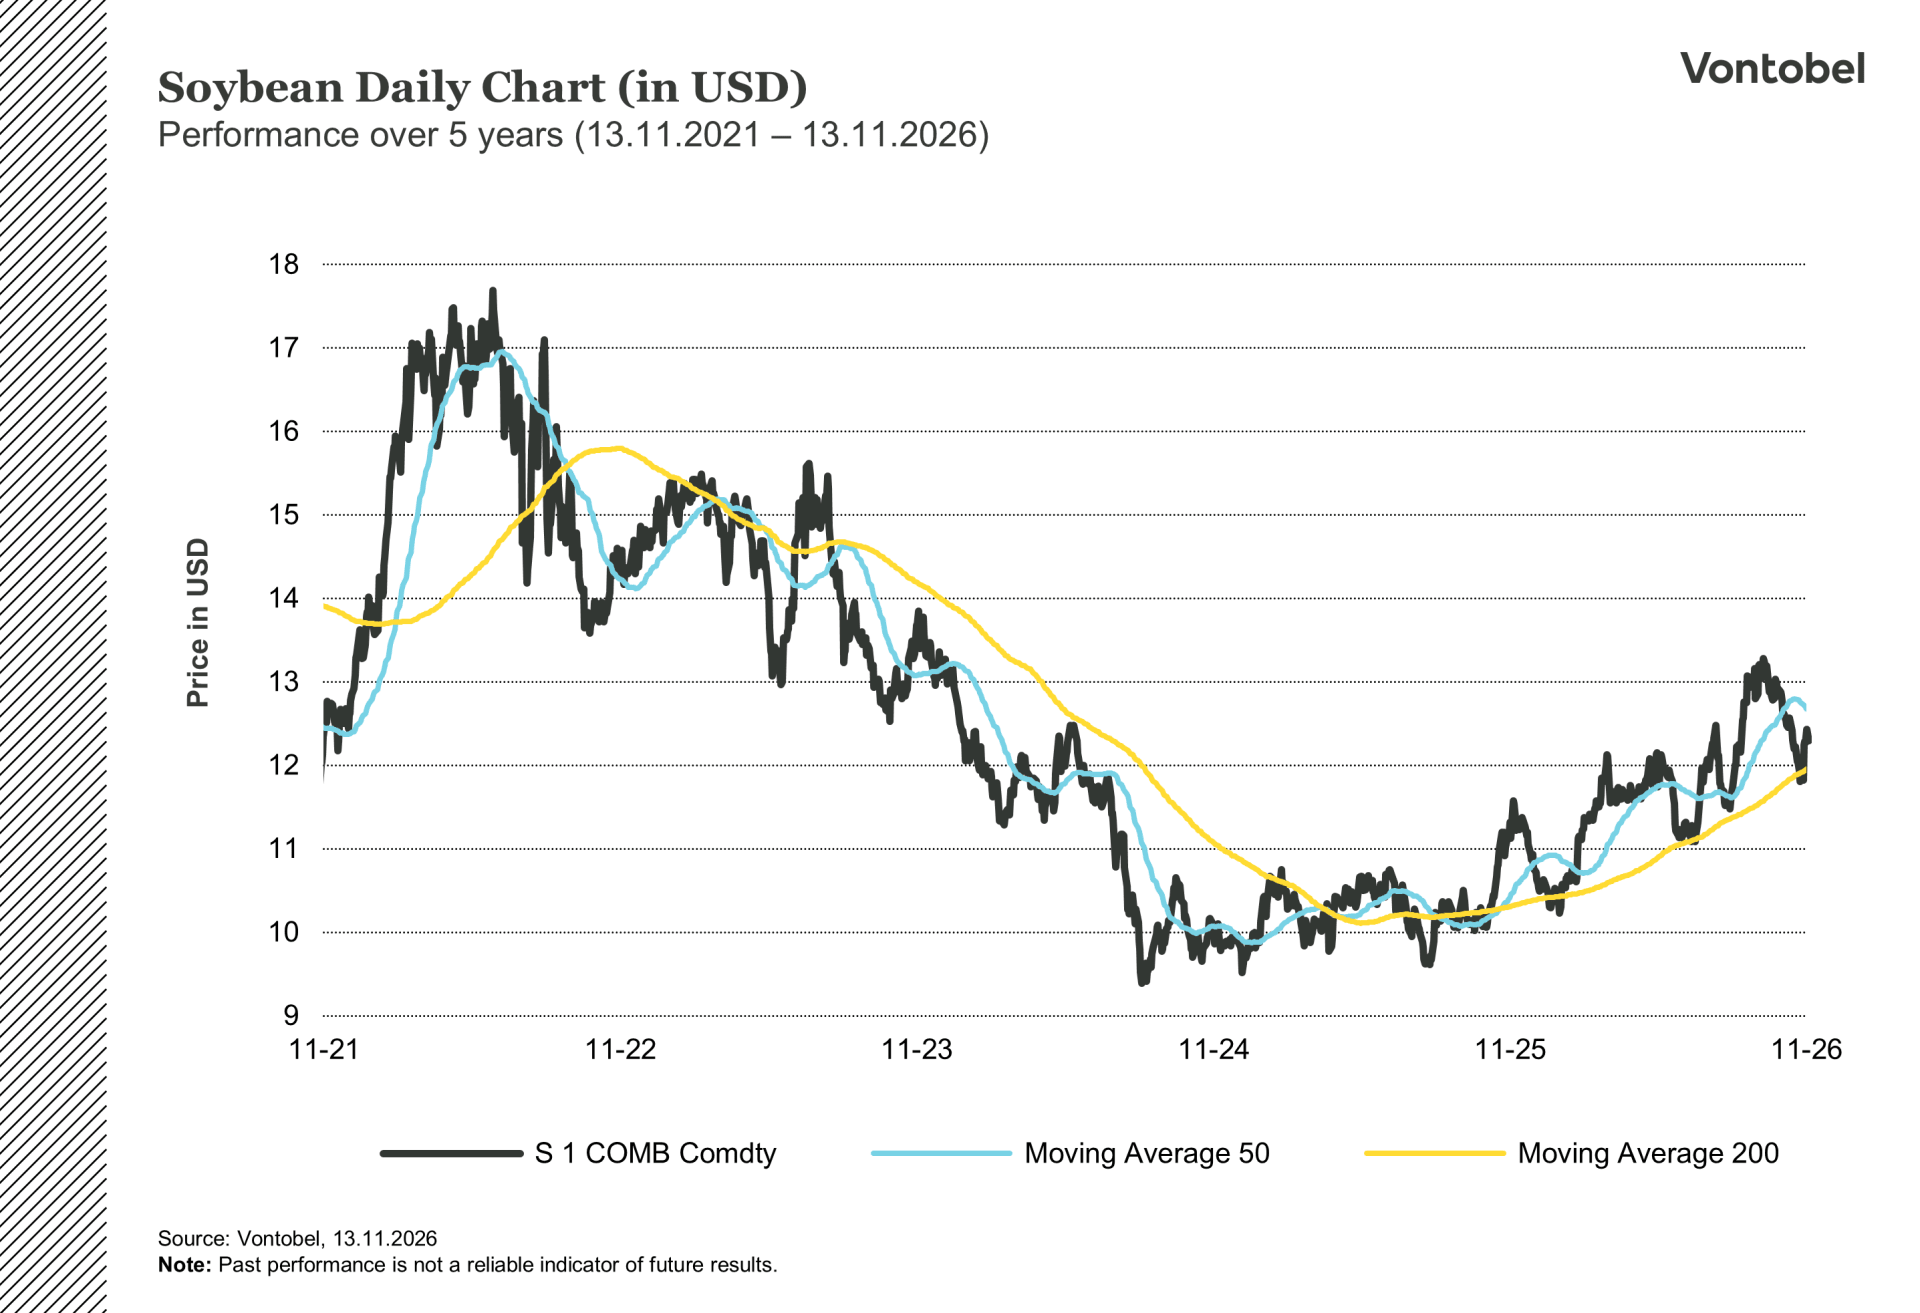
Priserna på sojabönor har stabiliserats efter svagheten i oktober, men marknadens långsiktiga utveckling kommer i mindre grad att avgöras av kortsiktiga prisrörelser och i större utsträckning av strukturella förändringar. Den växande brasilianska produktionen fortsätter att omforma de globala handelsflödena, samtidigt som den ökande efterfrågan på förnybar diesel och biodiesel har stärkt kopplingen mellan jordbruks- och energimarknaderna. Samtidigt är osäkerheten kring Kinas framtida importbehov fortsatt en central fråga för producenter och exportörer. Med rekordstora skördar väntade i både USA och Brasilien ser utbudssituationen för närvarande god ut, men utvecklingen på utbudssidan kan få en allt viktigare roll för utsikterna för sojabönspriserna framöver.
Brasiliens växande inflytande över den globala handeln
Maktbalansen på den globala marknaden för sojabönor har gradvis förskjutits från USA till Brasilien. Med stöd av ökande odlingsarealer, konkurrenskraftiga produktionskostnader och fortsatta investeringar i infrastruktur betraktas Brasilien idag som världens största producent och exportör av sojabönor (Financial Times).
Förskjutningen tog ytterligare fart efter att handelsspänningarna mellan USA och Kina uppstod 2018, vilket fick kinesiska köpare att diversifiera sina inköp och i större utsträckning vända sig till Sydamerika (Financial Times). Som en följd har Brasilien stärkt sin position i Kinas försörjningskedja, medan amerikanska exportörer har mött en mer utmanande konkurrenssituation.
Jordbruksmarknaderna är samtidigt fortsatt känsliga för politiska beslut och handelspolitiska förändringar. Trots diskussioner och avtal som syftat till att öka Kinas inköp av amerikanska jordbruksprodukter har den faktiska köpaktiviteten hittills varit relativt begränsad. Takten i Kinas inköp och framtida handelspolitiska beslut kommer därför även fortsättningsvis att vara viktiga drivkrafter för exportefterfrågan och marknadssentimentet. Sammantaget tyder dessa utvecklingar på att konkurrensen om globala marknadsandelar kommer att förbli intensiv under de kommande åren.
Relaterade produkter
Biobränslen stärker efterfrågan medan utbudet förblir rikligt
Biobränslen har blivit en allt viktigare källa till efterfrågan på jordbruksråvaror. Sojabönor förädlas till sojamjöl och sojaolja, där den senare utgör en viktig råvara vid produktion av biodiesel och förnybar diesel.
Nya politiska beslut kring de amerikanska kraven på inblandning av biobränslen har stärkt utsikterna för efterfrågan på vegetabiliska oljor (Financial Times). Prognoser från USDA visar att användningen av sojaolja för biobränslen väntas öka under säsongen 2026/27, vilket ytterligare understryker energimarknadernas betydelse för jordbruksråvaror. Detta skapar ett ömsesidigt samband där högre energipriser kan stödja efterfrågan på biobränslen, medan lägre oljepriser kan få motsatt effekt.
Samtidigt är utbudssituationen fortsatt gynnsam. USDA:s uppskattningar pekar på rekordhög avkastning och produktion av sojabönor i USA under 2026, medan brasilianska myndigheter räknar med ännu en rekordskörd under säsongen 2026/27. Terminmarknaden antyder dessutom begränsade utbudsbekymmer på kort sikt. Terminskontrakten handlas för närvarande i contango, en marknadsstruktur som vanligtvis förknippas med tillräckliga lager och en komfortabel utbudssituation (Bloomberg).
Sammantaget tyder dessa faktorer på att produktionsökningen för närvarande håller jämna steg med efterfrågan, vilket innebär att marknaden fortfarande är relativt välförsörjd trots de gynnsamma trenderna för biobränslen.
Kina förblir den viktigaste långsiktiga variabeln
Den viktigaste långsiktiga frågan för marknaden för sojabönor rör den kinesiska efterfrågan. Kina är fortfarande världens överlägset största importör av sojabönor, men landets beslutsfattare fokuserar i allt högre grad på att stärka den inhemska livsmedelsförsörjningen, öka produktiviteten inom jordbruket och minska beroendet av import. Åtgärderna omfattar stöd till genetiskt modifierade grödor, investeringar i jordbruksteknik samt utveckling av alternativa proteinkällor (Financial Times).
Om dessa satsningar blir framgångsrika kan tillväxten i Kinas import av sojabönor mattas av under det kommande decenniet (Financial Times). Ett sådant utfall skulle innebära en betydande strukturell utmaning för globala exportörer och sannolikt leda till ökad konkurrens mellan olika producentregioner.
Utsikter
De nuvarande marknadsförutsättningarna tyder på en i stort sett balanserad riskbild på kort sikt. Förväntningar om rekordstora skördar i både USA och Brasilien talar för att utbudet förblir gott, vilket kan minska sannolikheten för betydande prisuppgångar såvida inte ogynnsamt väder eller starkare efterfrågan än väntat förändrar förutsättningarna.
Investerare väntas fortsätta fokusera på tre faktorer i synnerhet: odlingsförhållandena i Sydamerika under den avgörande perioden december till februari, takten i Kinas inköp samt utvecklingen på energimarknaderna som påverkar efterfrågan på biobränslen. På längre sikt förväntas samspelet mellan Brasiliens växande exportkapacitet, efterfrågetillväxten kopplad till biobränslen och Kinas föränderliga importbehov fortsätta vara en viktig drivkraft bakom utvecklingen på sojabönsmarknaden enligt många marknadsaktörer (Financial times).
Risker
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.