Kassaflödet är fortsatt starkt, men bredbandet i Sverige står still

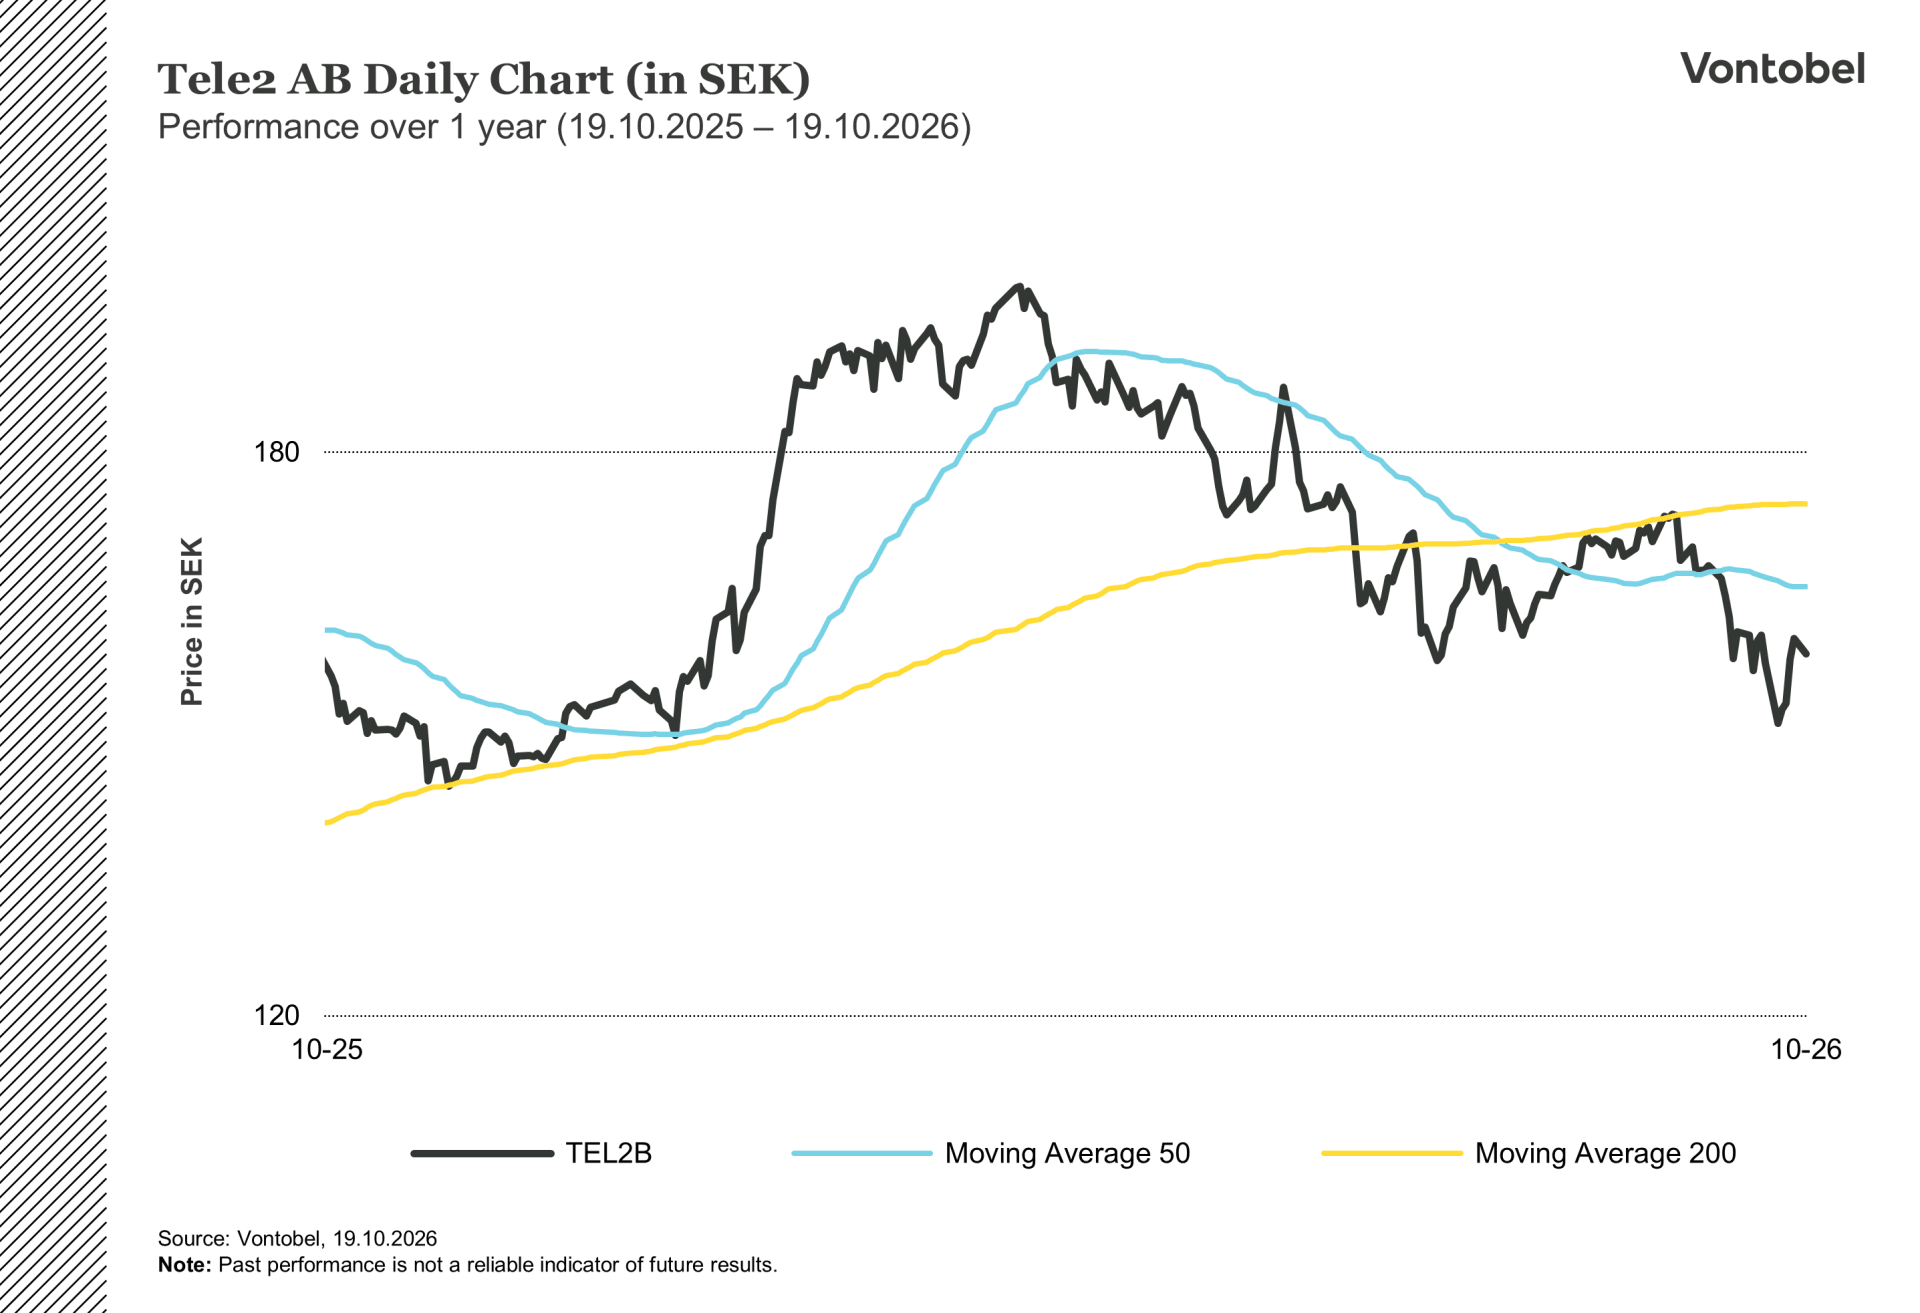
Tele2 är ett svenskt telekombolag som erbjuder mobiltelefoni, fast bredband, tv och uppkopplingslösningar för företag i Sverige och de tre baltiska länderna Litauen, Lettland och Estland. Konkurrensen är hård, och marginalerna beror på kostnadsdisciplin snarare än enbart volym. Rapporten för tredje kvartalet 2026 publiceras i dag med Nicholas Högberg som ny vd. Han tog över tidigare i år efter att Jean Marc Harion lämnat bolaget.
Det viktigaste i rapporten
Det viktigaste att ta med sig är kassaflödet. Det fria kassaflödet till aktieägarna (pengarna som återstår efter löpande drift och investeringar i verksamheten, och som kan delas ut till aktieägarna eller användas för att minska skulderna) uppgick till 2,3 miljarder kronor under kvartalet. Därmed nådde det sammanlagda kassaflödet för de senaste tolv månaderna 9,69 kronor per aktie. Det är en betydande ökning från 8,99 kronor ett år tidigare. Underliggande EBITDAaL (ett mått på rörelseresultatet som tar hänsyn till leasingkostnader men exkluderar engångsposter) ökade med 3 procent organiskt. Det är en stabil tillväxt, men en tydlig inbromsning från de 11 procent som rapporterades under första kvartalet. Bolaget har snävat in prognosen till en tillväxt i EBITDAaL på 4 till 5 procent för helåret, en mindre justering av ett redan försiktigt mål. Samtidigt som Tele2 genererar ett starkt kassaflöde och upprätthåller en sund balansräkning har bolaget svårt att komma framåt på den svenska bredbandsmarknaden för privatkunder.
Nyckeltal från Tele2s rapport för tredje kvartalet 2026
Omsättningen uppgick till 7,6 miljarder kronor, en organisk ökning på 2 procent. Underliggande EBITDAaL landade på 3,1 miljarder kronor, och marginalen låg kvar på 41 procent. I rapporterade tal var underliggande EBITDAaL oförändrat jämfört med ett år tidigare, men organiskt ökade det med 3 procent när effekten av den baltiska tornaffären räknas bort. Affären slutfördes tidigare under 2026 och innebar att Tele2 sålde 50 procent av sin baltiska torninfrastruktur. Det förändrade kostnadsstrukturen och sänkte den rapporterade lönsamheten något, trots att den underliggande verksamheten förbättrades. Det fria kassaflödet till aktieägarna stack ut med 2,3 miljarder kronor, en ökning på nästan 500 miljoner kronor jämfört med samma kvartal förra året. Skuldsättningsgraden (ekonomisk nettoskuld i förhållande till underliggande EBITDAaL) låg kvar på 1,5 gånger, vilket är väl inom de nivåer som kreditvärderingsinstituten bedömer motsvarar investment grade. Investeringarna som andel av omsättningen minskade till 8 procent, klart under det ursprungliga helårsmålet på 10 till 11 procent. Det beror delvis på en långsammare utbyggnad av 5G och försenade leveranser av hårdvara.
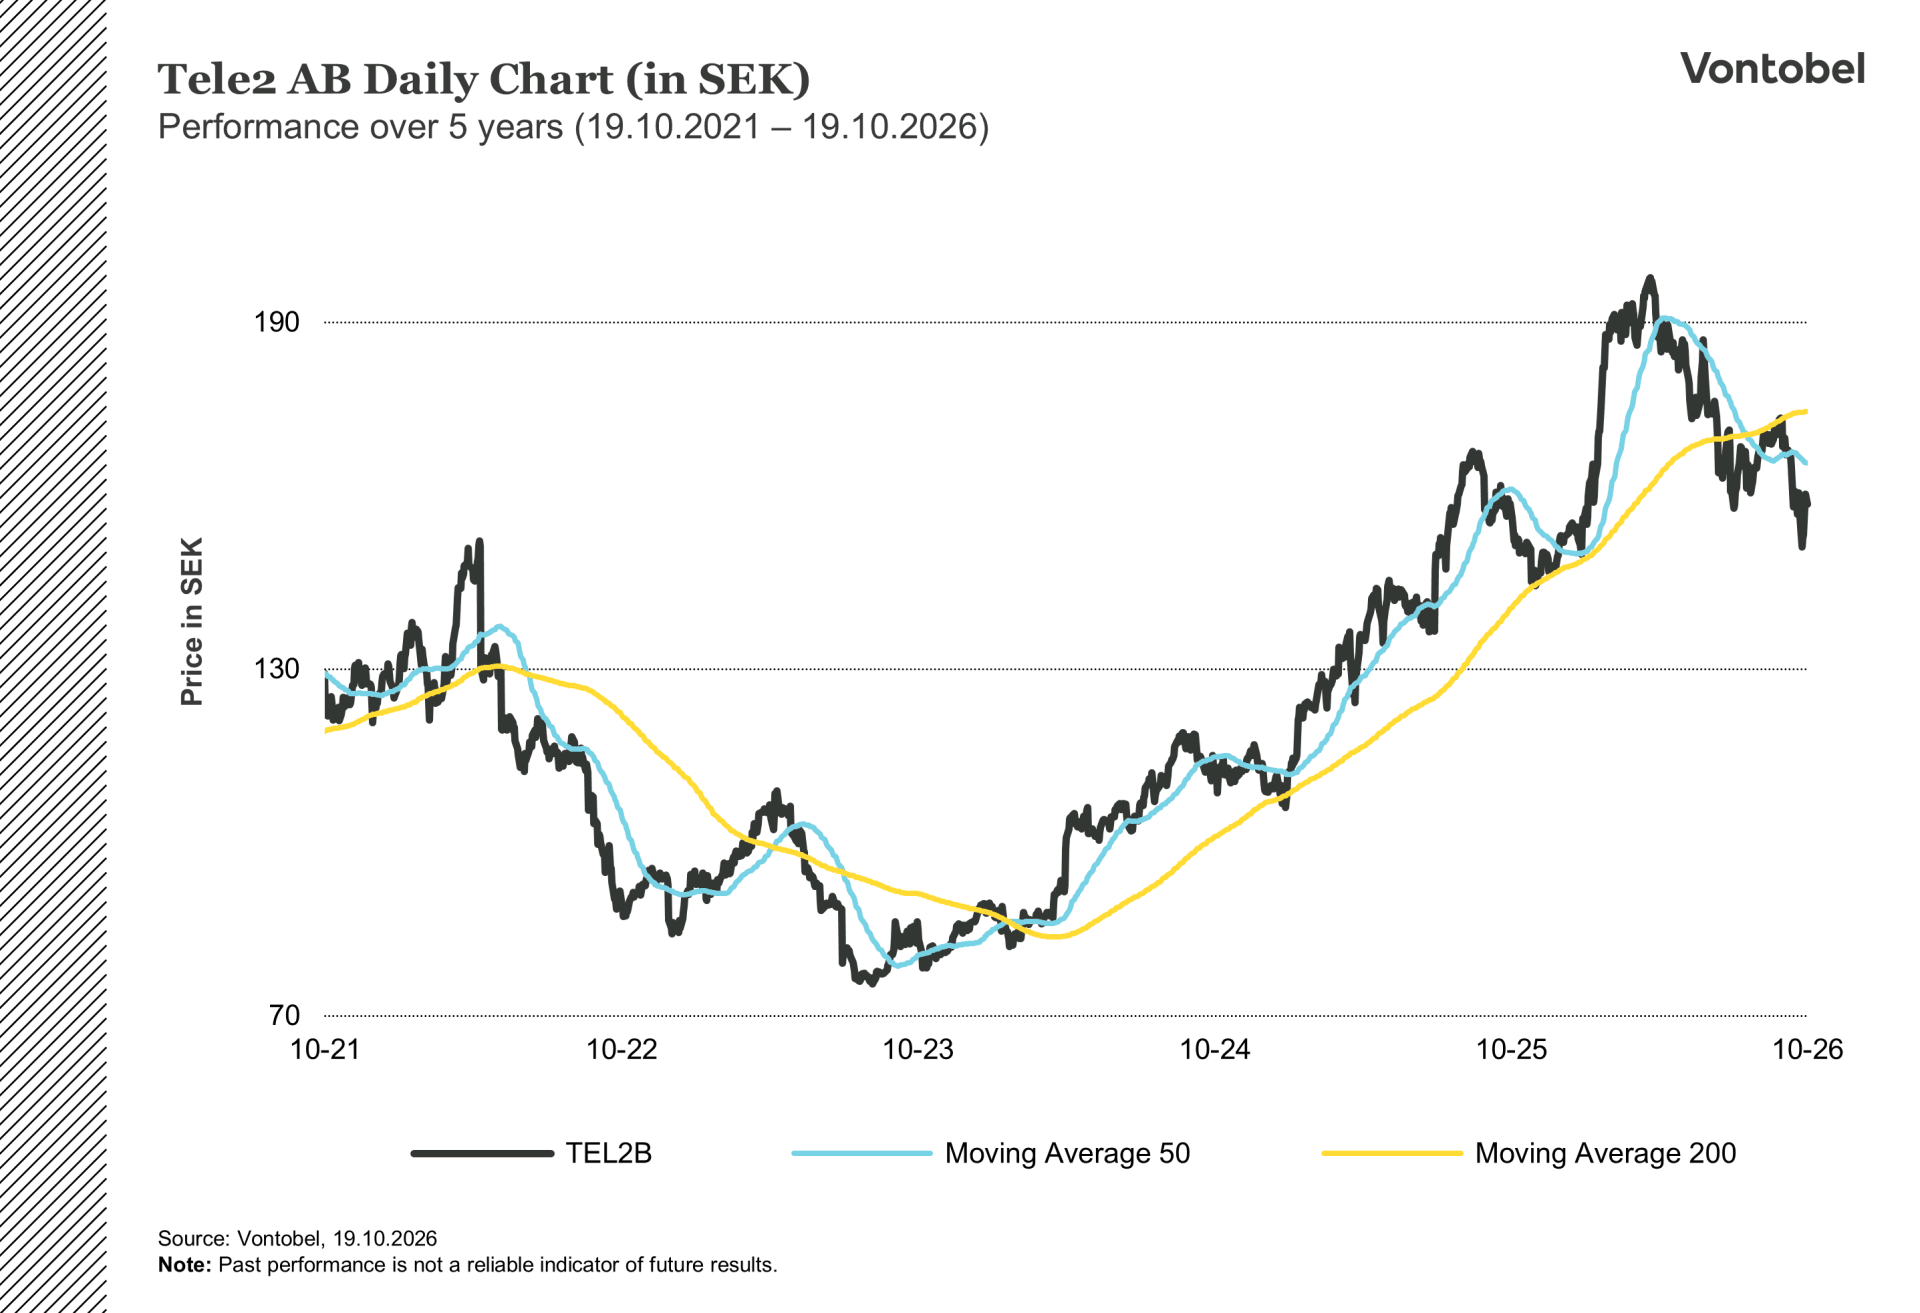
Det andra kan missa
Vid en första anblick tyder den rapporterade tillväxten i EBITDAaL på 0 procent på att verksamheten har stannat av. En närmare granskning visar dock att detta speglar den redovisningsmässiga effekten av den baltiska tornaffären snarare än en försämring av verksamhetens utveckling. Tidigare ägde Tele2 tornen fullt ut. Nu hyr bolaget tillbaka dem, vilket medför leasingkostnader som påverkar rapporterad EBITDAaL. Om den effekten räknas bort var den organiska tillväxten 3 procent.
Mer oroande är nedgången inom fast bredband i Sverige, där intäkterna föll med 3 procent under kvartalet samtidigt som abonnemangsbasen minskade med ytterligare 6 000 RGU. Tele2 har uttryckligen valt att inte konkurrera med marknadens mest aggressiva bredbandspriser. Det är en försvarbar strategi på medellång sikt eftersom den skyddar marginalerna, men på kort sikt kostar den bolaget abonnenter. Strategin bygger på att nätkvalitet och service så småningom ska vinna tillbaka kunderna. Tele2s topplacering i SKI:s undersökning av privatkunders nöjdhet med mobiloperatörer tyder på att strategin inte är helt fel. Om den även fungerar inom bredband återstår att se.
Sektorn och marknadsläget
De nordiska telekombolagen har generellt verkat i en miljö med låg tillväxt och hård konkurrens. De baltiska verksamheterna är undantaget. Samtliga tre baltiska marknader, Litauen, Lettland och Estland, ökade intäkterna i lokal valuta, med stöd av prishöjningar och en förändrad kundbas med en större andel kunder som spenderar mer på fakturaabonnemang. Nätet för 5G i Litauen rankades som landets snabbaste i en oberoende mätning, medan kundservicen i Estland utsågs till marknadens bästa. Även om marknaderna är små står de för en oproportionerligt stor del av lönsamheten.
I Sverige driver bredbandskonkurrensen operatörerna mot mervärdestjänster och satsningar på att särskilja sina nät, snarare än prissänkningar. Med tanke på Tele2s historik av nätinvesteringar passar det bolaget bättre än vissa av konkurrenterna.
Det blir viktigt framöver
Helårsrapporten publiceras den 27 januari 2027. Den centrala frågan är om bredbandsverksamheten inom den svenska privatkundsaffären stabiliseras. Intäkterna från fast bredband har nu minskat två kvartal i rad. ASPU (det genomsnittliga belopp som varje kund spenderar) har varit relativt stabilt, men pressen på volymerna ökar. Butiksexpansionen, med nio nya butiker sedan januari, ger tydligt stöd åt mobilaffären men har ännu inte stoppat nedgången inom bredband.
Den nyutnämnde kommersiella chefen, Vahdat Zehtab, väntas tillträda senast i juni 2027. Det innebär att rollen förblir vakant samtidigt som den kommersiella strategin ska hanteras under en kritisk period. Avtalet om ett nät för samhällsviktiga aktörer, som tecknades efter kvartalets slut, kommer att bidra med viktig långsiktig stabilitet för verksamheten. Eventuella ytterligare intäkter som avtalet genererar blir värda att följa. Skuldernas genomsnittliga återstående löptid är 2,6 år och den genomsnittliga räntan är 2,8 procent. Det finns därför inget refinansieringstryck i nuläget, även om tidsutrymmet gradvis krymper.
Källa: Tele2s rapport för tredje kvartalet.
Risker
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.