Investors' Outlook: Kortare koppel

Fed höjde styrräntan för första gången på tre år, och flera andra centralbanker runt om i världen har redan gjort detsamma. I och med att räntehöjningar åter har inletts i de större ekonomierna kan den globala perioden av penningpolitiska lättnader i praktiken anses vara över. Samtidigt drivs en stor del av det inflationstryck som centralbankerna försöker motverka av faktorer på utbudssidan, såsom högre oljepriser och de kvarvarande effekterna av tullar, vilka penningpolitiken har begränsade möjligheter att påverka. Därför är utrymmet för ytterligare åtstramningar sannolikt begränsat.
Samtidigt som den ekonomiska tillväxten har tagit fart i år verkar konjunkturcykeln vara på väg in i en mognare fas. De finansiella förhållandena har försämrats till följd av högre oljepriser och räntor, samtidigt som de finanspolitiska stimulanserna väntas avta när vi går in i 2027. Det ekonomiska momentumet kan därför närma sig sin topp. Tidiga tecken syns i räntekänsliga sektorer som bostadsmarknaden, där den redan tröga återhämtningen åter har stannat av. Trots detta är den globala ekonomin sannolikt tillräckligt stark för att klara högre räntor och undvika en recession.
Den största osäkerhetsfaktorn är energichocken. Iran kan försöka upprätthålla trycket på Washington inför mellanårsvalen i november, men landets möjligheter att störa energiflödena blir allt mer begränsade i takt med att alternativa exportvägar utvecklas och produktionen ökar på andra håll. USA:s president Donald Trump har också incitament att verka för en nedtrappning av konflikten och lägre oljepriser, särskilt eftersom kriget har lågt stöd i opinionen samtidigt som de strategiska oljereserverna befinner sig på de lägsta nivåerna på omkring 40 år.
På andra håll är den svaga inhemska efterfrågan i Kina en källa till oro, även om finanspolitiska stimulansåtgärder kan ge stöd åt både tillväxten och marknaderna. En ytterligare risk är en eskalering av kriget i Ukraina, där ryska raffinaderier har utsatts för drönarattacker och där möjligheten till ryska motåtgärder inte kan uteslutas.
Kapitoliumvinster? Marknaderna och det amerikanska mellanårsvalet
Mellanårsvalet i USA 2026, som hålls den 3 november, blir ett viktigt politiskt test för president Donald Trump och hans administration. Även om presidentvalen normalt får störst uppmärksamhet visar historien att mellanårsvalen ofta spelar en minst lika betydelsefull roll för den framtida politiska inriktningen, finansmarknaderna och investerarnas sentiment. För marknaderna är den avgörande frågan inte enbart vem som vinner valet, utan om Trump behåller ett tillräckligt starkt stöd i kongressen för att kunna fortsätta genomföra sin ekonomiska agenda.
Mellanårsval hålls mitt under en presidents fyraåriga mandatperiod. Under dessa val väljer amerikanerna inte någon president. I stället står samtliga 435 platser i representanthuset och omkring en tredjedel av de 100 platserna i senaten på spel. Tillsammans utgör de båda kamrarna kongressen, som har makten att stifta lagar, godkänna offentliga utgifter, ändra skattepolitiken och utöva tillsyn över den verkställande makten.
Representanthuset betraktas generellt som den mer politiskt känsliga kammaren eftersom dess ledamöter ställs inför omval vartannat år. Därför brukar förändringar i opinionen visa sig där först. Historiskt har presidentens parti ofta förlorat mandat i representanthuset under mellanårsval, särskilt när presidentens popularitetssiffror är svaga. Senaten är däremot utformad för att skapa större kontinuitet, eftersom senatorerna väljs på sex år och endast en del av platserna omprövas vid varje valcykel. Om Trump skulle förlora kontrollen över någon av kamrarna skulle det bli svårare att driva igenom hans politiska agenda, men representanthuset ses för närvarande som den mest omedelbara risken. I slutet av september bedömde Polymarket sannolikheten för att republikanerna skulle förlora majoriteten i representanthuset till 93 procent, jämfört med 65 procent för senaten.
Konflikten med Iran har varit en av de faktorer som tyngt Trumps popularitet. Oavsett hur man ser på de strategiska målen innebär militärt engagemang utomlands ofta politiska utmaningar på hemmaplan. Högre energipriser, oro för en ytterligare eskalering och en växande krigströtthet bland väljarna har alla bidragit till ett mer utmanande politiskt klimat. Frågan är särskilt känslig eftersom Trump i hög grad kampanjade på att stärka USA inifrån samtidigt som landet skulle undvika långvariga militära engagemang utomlands. Efter två decennier av kostsamma insatser i Irak och Afghanistan är många amerikaner fortfarande djupt skeptiska till interventioner som riskerar att utvecklas till ännu ett ”ändlöst krig”. Flera opinionsmätningar tyder på att konflikten med Iran tillhör de minst populära amerikanska militära insatserna i modern tid, och vissa undersökningar visar till och med svagare folkligt stöd än under de senare skedena av Vietnamkriget. Även om den nuvarande konflikten med Iran är betydligt mer begränsad i omfattning har den åter väckt oro för att USA ska dras in i en utdragen och kostsam konflikt i Mellanöstern.
Minst lika betydelsefull är den växande klyftan mellan finansmarknadernas utveckling och många hushålls vardagliga verklighet. På papperet ser den amerikanska ekonomin stark ut. Aktiemarknaderna har fortsatt att utvecklas väl, företagens vinster har generellt överträffat förväntningarna och teknologiska framsteg, särskilt inom artificiell intelligens, har skapat betydande värden. Samtidigt har många amerikaner inte tagit del av detta välstånd. Detta har bidragit till det som många bedömare beskriver som en K-formad ekonomi. Hushåll med högre inkomster, som äger merparten av de finansiella tillgångarna, har gynnats kraftigt av stigande aktiekurser, ökade företagsvärderingar och exponering mot investeringsteman kopplade till AI. Samtidigt fortsätter många medel- och låginkomsthushåll att brottas med höga levnadskostnader, svårigheter att köpa bostad och oro för den egna jobbsäkerheten. Resultatet är en ekonomi där en del av befolkningen upplever ett växande välstånd, medan en annan upplever att mycket lite har förbättrats trots positiva ekonomiska rubriker.
För politiker är den upplevda verkligheten ofta viktigare än den samlade statistiken. Väljarna röstar inte utifrån hur S&P 500-indexet utvecklas. De röstar utifrån hur ekonomiskt trygga de känner sig. Detta bidrar till att förklara varför stark ekonomisk tillväxt och stigande aktiemarknader inte automatiskt leder till ökat politiskt stöd. En stark börs kan hyllas på Wall Street, men ger begränsad tröst åt hushåll som varken äger betydande finansiella tillgångar eller får del av uppgången genom högre löner.

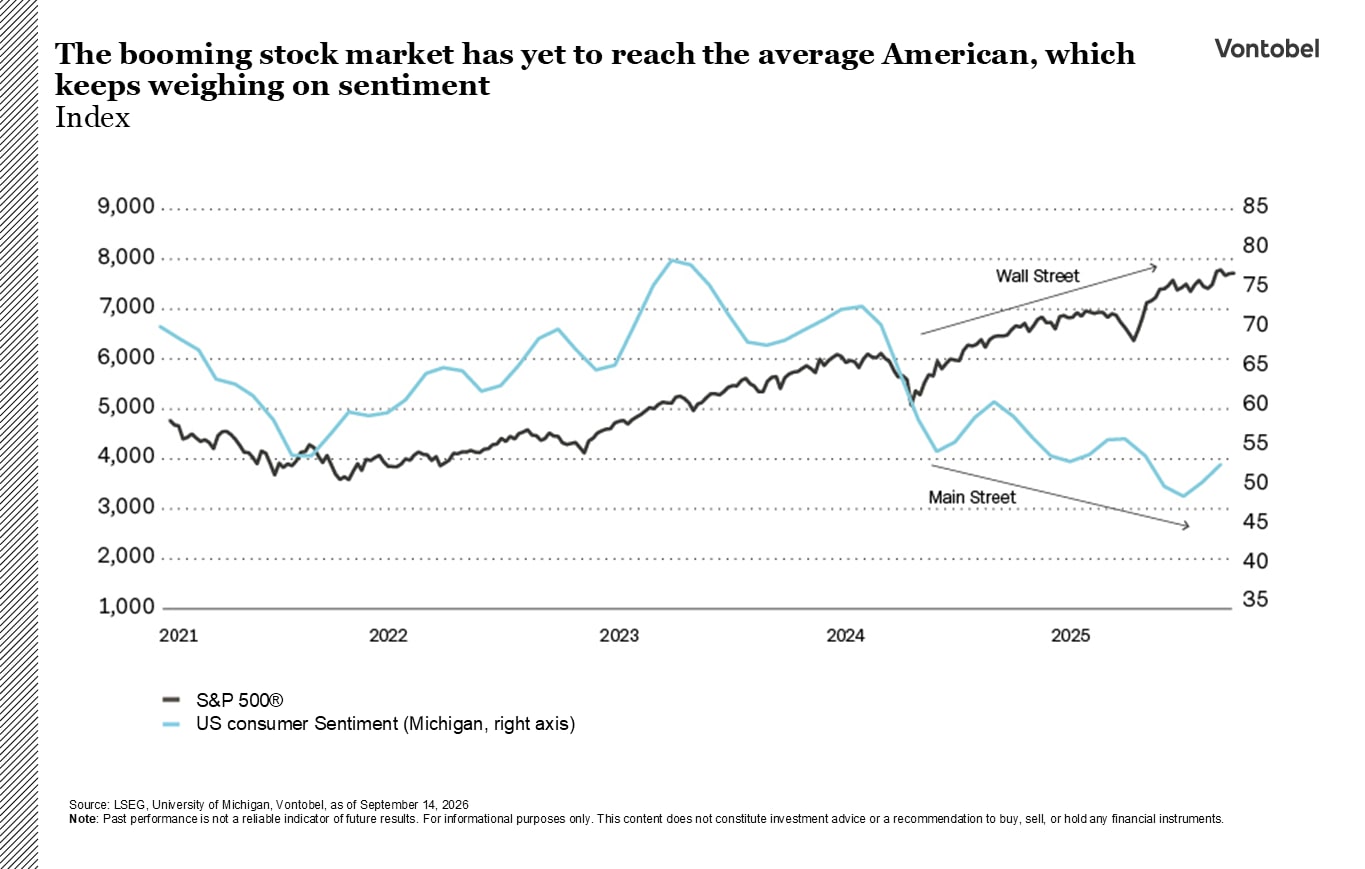

Ur ett investeringsperspektiv kan månaderna inför mellanårsvalet vara utmanande för aktiemarknaden. Marknader ogillar generellt osäkerhet, och frågor kring kontrollen över kongressen, finanspolitik, skatter och regleringar kan bidra till perioder av ökad volatilitet inför valet. Historiskt har dock amerikanska aktier ofta utvecklats väl efter mellanårsval. När valresultatet väl är känt får investerarna större klarhet kring den politiska spelplanen för de kommande två åren, vilket undanröjer en viktig källa till osäkerhet. Marknaderna har dessutom ofta välkomnat ett delat styre, eftersom det minskar sannolikheten för omfattande politiska förändringar och ökar förutsägbarheten i politiken. Administrationer från båda partierna tenderar också att vilja stödja den ekonomiska tillväxten när nästa presidentval närmar sig.
Samtidigt bör investerare vara försiktiga med att utgå från att historiska mönster automatiskt kommer att upprepas. Det finns fortfarande flera risker på nedsidan. Den första rör finanspolitiken. En stor del av den ekonomiska motståndskraften under senare år har stöttats av omfattande offentliga utgifter och finanspolitiska stimulansåtgärder. Om demokraterna tar kontroll över en eller båda kamrarna i kongressen kan ytterligare finanspolitiska expansioner bli svårare att genomföra. Ett delat styre skulle sannolikt innebära ökad granskning av budgetunderskott och offentliga utgiftsprogram, särskilt mot bakgrund av den växande oron kring den långsiktiga utvecklingen av USA:s statsskuld. Demokraterna kan också förespråka större finanspolitisk återhållsamhet, med vetskapen om att en eventuell avmattning i ekonomin sannolikt skulle tillskrivas den republikanska administrationen snarare än kongressen. Även om ett sådant utfall skulle kunna förbättra skuldutsikterna på längre sikt, skulle det sannolikt ske på bekostnad av svagare ekonomisk tillväxt på kort sikt.
Skattepolitiken utgör en andra risk. Även om omfattande skattehöjningar sannolikt skulle möta betydande politiskt motstånd, skulle en stärkt demokratisk ställning i kongressen kunna återuppliva diskussioner om högre skatter för mycket höginkomsttagare, kapitalvinster eller stora företag. Sådana förslag behöver inte nödvändigtvis bli lag, men de kan ändå påverka investerarnas förväntningar och företagens beteende.

Kanske är den mest underskattade risken att smekmånaden för AI börjar gå mot sitt slut. Under de senaste åren har AI främst betraktats genom linsen av produktivitetsvinster, teknologiskt ledarskap och högre företagsvinster, vilket har fått investerare att ge de upplevda vinnarna inom AI exceptionellt höga värderingar. Men i takt med att tekniken blir allt mer integrerad i ekonomin får dess samhälleliga konsekvenser större uppmärksamhet. Oron för att AI ska ersätta arbetstillfällen är särskilt utbredd i USA, där risken för att medelklassjobb och kvalificerade tjänstemannayrken försvinner har blivit en allt viktigare politisk fråga. Diskussionen håller gradvis på att förskjutas från de möjligheter som AI skapar till frågor om automatisering, press på ingångsjobb och framtiden för kunskapsintensivt arbete.
Det folkliga stödet för den snabba utbyggnaden av AI-infrastruktur har dessutom försvagats. I delar av USA har det lokala motståndet mot datacenter ökat i takt med att samhällen reagerar på deras betydande förbrukning av elektricitet, vatten och mark. Om väljarna i allt större utsträckning börjar förknippa AI med förlorade jobb, ökad energiefterfrågan och begränsade fördelar för den genomsnittlige arbetstagaren, snarare än med brett välstånd, kan beslutsfattare möta ett växande tryck att reglera delar av tekniken mer aggressivt. Detta skulle kunna utmana några av de optimistiska antaganden som i dag återspeglas i värderingarna av AI-relaterade aktier.
Ytterligare en risk för aktiemarknaden är att mellanårsvalet inte minskar den politiska osäkerheten i samma utsträckning som investerare normalt förväntar sig. Om republikanerna förlorar kontrollen över en eller båda kamrarna i kongressen ökar sannolikheten för politisk låsning, vilket gör det svårare för administrationen att driva sin inrikespolitiska agenda genom traditionella lagstiftningsprocesser. Den politiska osäkerheten kan då helt enkelt ta sig andra uttryck. Om kongressen fungerar som en broms kan Vita huset i större utsträckning förlita sig på presidentdekret, regulatoriska åtgärder och utrikespolitiska initiativ, där presidentens befogenheter fortfarande är relativt starka. Investerare kan då möta en annan typ av osäkerhet: mindre fokus på finanspolitiska lagförslag och större fokus på handelspolitik, tullar, sanktioner, immigrationsåtgärder och geopolitiska utvecklingar. Med andra ord skulle en demokratisk seger i kongressen inte nödvändigtvis innebära slutet på den politiska risken för marknaderna, utan snarare att källan till risken förändras.
Obligationsmarknaden förtjänar också att följas noga. Intressant nog sammanföll mellanårsvalet 2018 under Trumps första presidentperiod i stora drag med toppen för amerikanska statsobligationsräntor. Räntan på den tioåriga amerikanska statsobligationen nådde en cykeltopp på omkring 3,25 procent strax före valet och inledde därefter en långvarig nedgång i takt med att tillväxtförväntningarna försvagades och Federal Reserve så småningom skiftade mot en mer expansiv penningpolitik. Historien upprepar sig sällan exakt, men det finns vissa paralleller som är värda att notera. Efter flera år av stark tillväxt, omfattande finanspolitiska stimulanser och inflationsoro befinner sig obligationsräntorna återigen på förhöjda nivåer inför ett mellanårsval.
Om valet resulterar i politisk låsning och en minskad sannolikhet för ytterligare finanspolitiska stimulanser kan investerare börja prisa in en långsammare nominell tillväxt och en mer dämpad inflationsutveckling. Samtidigt kan de kraftiga tillväxtimpulserna från finanspolitiska satsningar och AI-boomen gradvis avta, vilket skulle undanröja två viktiga stöd för tillväxtförväntningarna. En sådan kombination vore gynnsam för amerikanska statsobligationer och skulle kunna markera en betydelsefull vändpunkt för räntorna.
Å andra sidan kan oro för fortsatt underskottsfinansiering, geopolitiska risker eller inflationsdrivande handelspolitik hålla räntorna på förhöjda nivåer under längre tid. Mellanårsvalet kommer därför sannolikt inte ensamt att avgöra riktningen för obligationsmarknaden, men det kan utgöra en viktig brytpunkt, på samma sätt som under Trumps första mandatperiod. Om tillväxtförväntningarna börjar mattas av kan investerare i efterhand mycket väl komma att se tillbaka på mellanårsvalet 2026 som tidpunkten då räntorna på amerikanska statsobligationer nådde toppen i denna cykel.

Fed närmar sig marknadens ränteförväntningar
Fed-mötet i september gjorde tydligt att ränteläget i USA har förändrats. Den enhälligt beslutade höjningen med 25 baspunkter förde upp styrräntan till intervallet 3,75–4,00 procent. Samtidigt visade de nya prognoserna på starkare tillväxt, lägre arbetslöshet och högre inflation på kort sikt, kombinerat med en högre förväntad räntebana. Medianprognosen för federal funds-räntan höjdes till 4,1 procent vid utgången av både 2026 och 2027, vilket innebär att Federal Reserve nu ligger betydligt närmare de nivåer som marknaden redan hade prisat in.
Denna konvergens är viktig för utvecklingen framöver. Inför mötet hade investerarna redan diskonterat en omfattande åtstramningscykel i terminsmarknaden. Septemberprognoserna förde Fed närmare marknadens ränteförväntningar, även om den marknadsimplikerade styrräntan vid slutet av 2027 fortfarande ligger något över Fed:s medianprognos. En ytterligare betydande uppgång i de korta marknadsräntorna skulle därför i allt högre grad kräva en ny förändring i inflations- eller tillväxtutsikterna, snarare än att Fed enbart levererar det som marknaden redan förväntar sig.
Tonläget från mötet tyder också på att Fed har blivit mer bekvämt med att hålla penningpolitiken stram så länge ekonomin förblir motståndskraftig. Stark ekonomisk aktivitet och en stabil arbetsmarknad gör det lättare att bekämpa inflationen, samtidigt som det enhälliga beslutet antyder att oron över ihållande prisökningar delas brett inom kommittén. På en horisont om nio till tolv månader bedömer vi fortfarande att räntorna har utrymme att falla i takt med att inflationen dämpas och förväntningarna på penningpolitiken stabiliseras. Däremot framstår potentialen för en kraftig nedgång i de långa räntorna som begränsad. Budgetunderskotten är stora, utbudet av amerikanska statsobligationer är omfattande och löptidspremien har återhämtat sig från de ovanligt låga nivåer som präglade perioden efter den globala finanskrisen.
På kreditmarknaden var förändringarna begränsade. De fundamentala förutsättningarna inom investment grade-segmentet framstår som stabila, men kreditspreadarna är fortsatt snäva och den stora emissionsvolymen utgör en teknisk motvind. AI-relaterad finansiering står för en växande andel av nyemissionerna, samtidigt som den senaste tidens svagare utveckling bland hyperscalers visar att marknaden blivit mindre villig att bortse från höga värderingar, ökad skuldsättning och stigande kapitalbehov.
High yield-segmentet ser däremot mer attraktivt ut ur ett relativt perspektiv. De totala direktavkastningsnivåerna framstår fortfarande som tilltalande, räntedurationen är låg och kreditkvaliteten har förbättrats strukturellt, där emittenter med BB-rating nu utgör mer än hälften av indexet. Denna kombination kan begränsa känsligheten för volatilitet i de långa marknadsräntorna och gör att den löpande avkastningen fortsatt kan vara en viktig källa till totalavkastning, även utan ytterligare minskning av kreditspreadarna.


Räntorna slår till, vinsterna skyddar
Efter en stark augusti kom de globala aktiemarknaderna under press i september när spänningarna i Mellanöstern återigen eskalerade. Detta fick investerare att omvärdera inflationsutsikterna och prisa in en mer restriktiv hållning från Federal Reserve. Stigande statsobligationsräntor tyngde riskfyllda tillgångar, vilket ledde till en bred nedgång på aktiemarknaderna.
På Wall Street finns ett gammalt talesätt om att en ränta på 5 procent på den tioåriga amerikanska statsobligationen är aktiemarknadens kryptonit. När investerare kan få 5 procents riskfri avkastning möter aktier hårdare konkurrens om kapitalet, särskilt snabbväxande bolag vars vinster ligger längre fram i tiden. Men högre räntor är inte nödvändigtvis enbart negativa. Historien visar att aktier kan stå emot pressen när stigande räntor speglar en starkare ekonomi, eftersom robust tillväxt i slutändan brukar omsättas i högre företagsvinster.
Även om en stor del av den senaste tidens ränteuppgång har tillskrivits högre energipriser, växande budgetunderskott och ett ökat utbud av statsobligationer, var en betydande del av ränteuppgången tidigare under året också en följd av stark ekonomisk tillväxt i USA.
Takten i ränteuppgången är dessutom viktig. Snabba ränterörelser tvingar ofta marknaderna att anpassa sig omedelbart, vilket kan skapa ett abrupt tryck på värderingarna, strama åt kreditförhållandena över en natt och utlösa försäljningar från högt belånade investerare. Detta är särskilt relevant i dagens läge, med tanke på hur snabbt räntorna har stigit under den senaste tiden.
Samtidigt som marknaderna fokuserar på Federal Reserves nästa steg visar historien att starten på en räntehöjningscykel inte nödvändigtvis är en negativ taktisk signal för aktier. Tidigare åtstramningscykler har ofta följts av en period av förhöjd volatilitet efter den första höjningen, men aktiemarknaderna har generellt återhämtat sig inom omkring fem månader och därefter levererat positiva avkastningar under de kommande tolv månaderna.
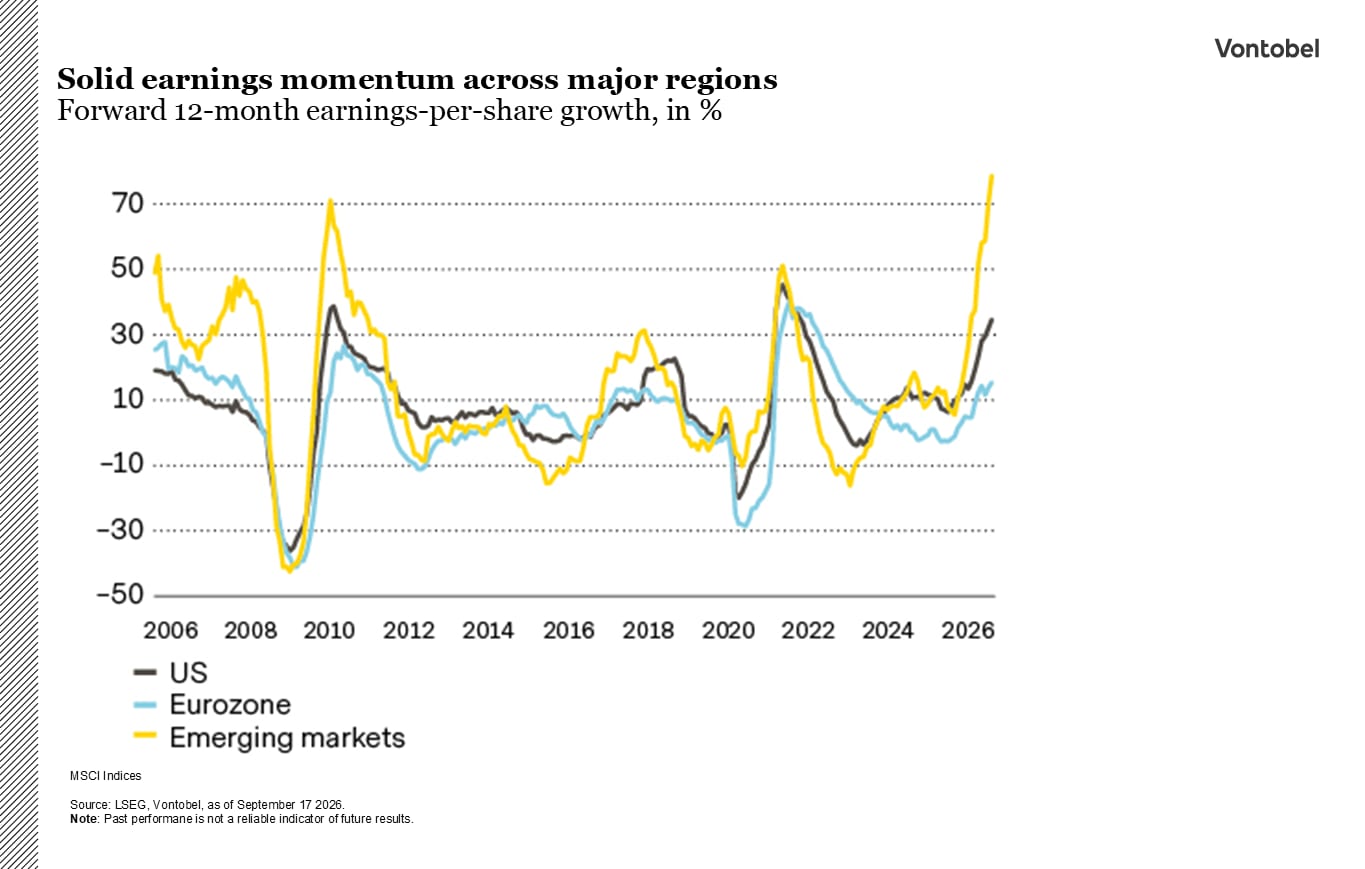
Företagens fundamentala förutsättningar är dessutom fortfarande anmärkningsvärt starka. Vinsttillväxten har fortsatt att utvecklas väl, med positiva överraskningar i flera regioner och sektorer. Balansräkningarna är generellt sunda, skuldsättningen är under kontroll och räntetäckningsgraderna ligger nära historiskt höga nivåer.
Framåtblickande är det sannolikt dragkampen mellan företagsvinster och räntor som kommer att avgöra marknadsutvecklingen. Det positiva är att investerare redan har absorberat en betydande värderingsjustering i takt med att räntorna stigit och förväntningarna på fortsatta räntehöjningar från Fed har ökat. Risken är däremot att räntorna fortsätter upp samtidigt som vinsttillväxten bromsar in påtagligt, vilket skulle sätta ytterligare press på värderingarna.

Två sidor av oljemarknaden
Råoljepriset hamnar ofta i fokus, men den växande klyftan mellan råoljepriser och priserna vid pump har lämnat många konsumenter förbryllade. Bilister kan läsa om fallande eller stabila råoljepriser samtidigt som de fortsatt möter höga priser på raffinerade produkter som bensin och diesel.
Marknaderna för raffinerade oljeprodukter har utsatts för flera påfrestningar i år. För det första har störningar i Hormuzsundet begränsat flödena av raffinerade produkter från Gulfregionen. Situationen förvärras av att raffinerade produkter generellt är svårare att omdirigera än råolja, vilket gör leveransstörningar mer svårhanterliga. För det andra har samma flaskhalsar påverkat transporterna av råolja och därmed begränsat tillgången på insatsråvara för raffinaderier världen över. För det tredje har ukrainska attacker mot ryska raffinaderier och bränsleinfrastruktur periodvis slagit ut raffineringskapacitet, vilket ytterligare har minskat utbudet av raffinerade produkter.
Denna utveckling syns tydligt i de så kallade crack-spreadarna, ett mått på raffinaderiernas lönsamhet. I takt med att utbudet av bensin, diesel och flygbränsle har blivit allt mer begränsat har crack-spreadarna stigit kraftigt. Raffinaderier i USA och andra delar av världen har skyndat sig att dra nytta av dessa ovanligt höga marginaler genom att skjuta upp planerat underhåll och köra anläggningarna med exceptionellt hög kapacitetsutnyttjande. I USA nådde raffinaderiernas kapacitetsutnyttjande 97 procent i september, vilket generellt betraktas som nära full driftkapacitet.
Frågan är dock hur länge detta kan fortsätta. Historien visar att längre perioder med drift nära maximal kapacitet ökar risken för tekniska problem, akuta underhållsbehov och oplanerade driftstopp. Ironiskt nog skulle sådana störningar kunna förstärka skillnaden mellan råoljemarknaden och marknaden för raffinerade produkter ytterligare. Oplanerade nedstängningar av raffinaderier minskar efterfrågan på råolja, vilket kan pressa råoljepriserna. Samtidigt kan utbudet av bensin, diesel och flygbränsle stramas åt ännu mer, vilket riskerar att driva upp priserna på dessa produkter ytterligare.
Framåtblickande förblir geopolitiken en avgörande osäkerhetsfaktor. Under det tredje kvartalet avtog de ukrainska attackerna mot rysk energiinfrastruktur tillfälligt i samband med förnyade diplomatiska ansträngningar. Sedan dess har attackerna återupptagits, vilket innebär att risken för nya störningar i den ryska raffineringskapaciteten fortsatt finns högt på marknadens radar.
Marknaden måste också förhålla sig till politisk osäkerhet i USA. President Donald Trump har lyft idén om att begränsa exporten av diesel för att skydda amerikanska konsumenter från höga bränslepriser. Högre inhemska lager skulle kunna bidra till lägre dieselpriser i USA, men minskad export skulle sannolikt strama åt utbudet i andra delar av världen, särskilt i Europa och Latinamerika. Därmed riskerar ytterligare en källa till volatilitet att tillföras marknaden för raffinerade oljeprodukter.


Dollarn får stöd av Fed
Fed:s räntehöjning i september och de högre ränteprognoserna har stärkt utsikterna för den amerikanska dollarn på kort sikt. Den amerikanska ekonomin fortsätter att visa motståndskraft, ränteskillnaden gentemot andra valutor har ökat och den löpande avkastningen från dollarplaceringar framstår som mer attraktiv än för några månader sedan. För valutamarknaden är det dock främst Federal Reserves penningpolitiska kurs i relation till andra centralbankers agerande som är avgörande, snarare än den absoluta nivån på de amerikanska räntorna.
Medianprognosen i Federal Reserves Summary of Economic Projections pekar nu mot ytterligare en räntehöjning i år och att räntorna kommer att förbli högre under längre tid än vad som förutsågs i juni. Detta kan ge dollarn fortsatt stöd på kort sikt. Samtidigt var septemberbeslutet i stor utsträckning redan inprisat av marknaden, och förväntningar om ytterligare åtstramningar finns redan inbakade i räntenivåerna. För att dollarn ska stärkas mer varaktigt kan det därför krävas att de amerikanska ränteförväntningarna stiger ytterligare relativt omvärldens.
Federal Reserve är heller inte ensam om att strama åt penningpolitiken. Marknaden väntar sig högre styrräntor under de kommande två åren i de flesta större ekonomier. USA har fortfarande ett betydande ränteövertag gentemot euroområdet, men den avgörande frågan för valutamarknaden är om detta övertag fortsätter att öka. I takt med att den amerikanska räntehöjningscykeln närmar sig en platå kan stödet från den relativa penningpolitiken gradvis minska.
På en horisont om nio till tolv månader är det sannolikt att dollarns räntefördel gradvis minskar i takt med att den energidrivna inflationsimpulsen avtar och centralbankernas räntebanor stabiliseras. Detta kan ge euron utrymme att återhämta sig successivt. Den schweiziska francen väntas förbli motståndskraftig, även om dess betydande räntenackdel kan begränsa potentialen för en mer varaktig förstärkning. Den främsta risken för denna prognos är att inflationen i USA visar sig vara mer uthållig än väntat, vilket skulle kunna få Federal Reserve att behålla en stram penningpolitik under längre tid.
När förväntningarna på penningpolitiken väl stabiliseras kan de mer långsiktiga fundamentala faktorerna få större betydelse. Bytesbalanser, offentliga finanser och skuldutveckling är viktiga verktyg för att skilja valutor med starka underliggande förutsättningar från dem som i högre grad är beroende av cykliska räntefördelar.
Dollarn gynnas fortfarande av höga räntor, sin roll som säker tillflyktsvaluta och USA:s djupa och likvida kapitalmarknader. Samtidigt kan stora budgetunderskott och ett bestående underskott i utrikeshandeln utgöra en belastning för valutan på medellång sikt. Euron uppvisar en mer balanserad profil, med en positiv extern position och generellt starkare skuldutveckling, även om det finns finanspolitiska utmaningar i delar av regionen. Även den schweiziska francen framstår som väl understödd av starka fundamenta, men den lägre räntenivån kan begränsa utrymmet för ytterligare appreciering.


Risker
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.