Brentoljan är tillbaka över 100 dollar - vad driver marknaden?

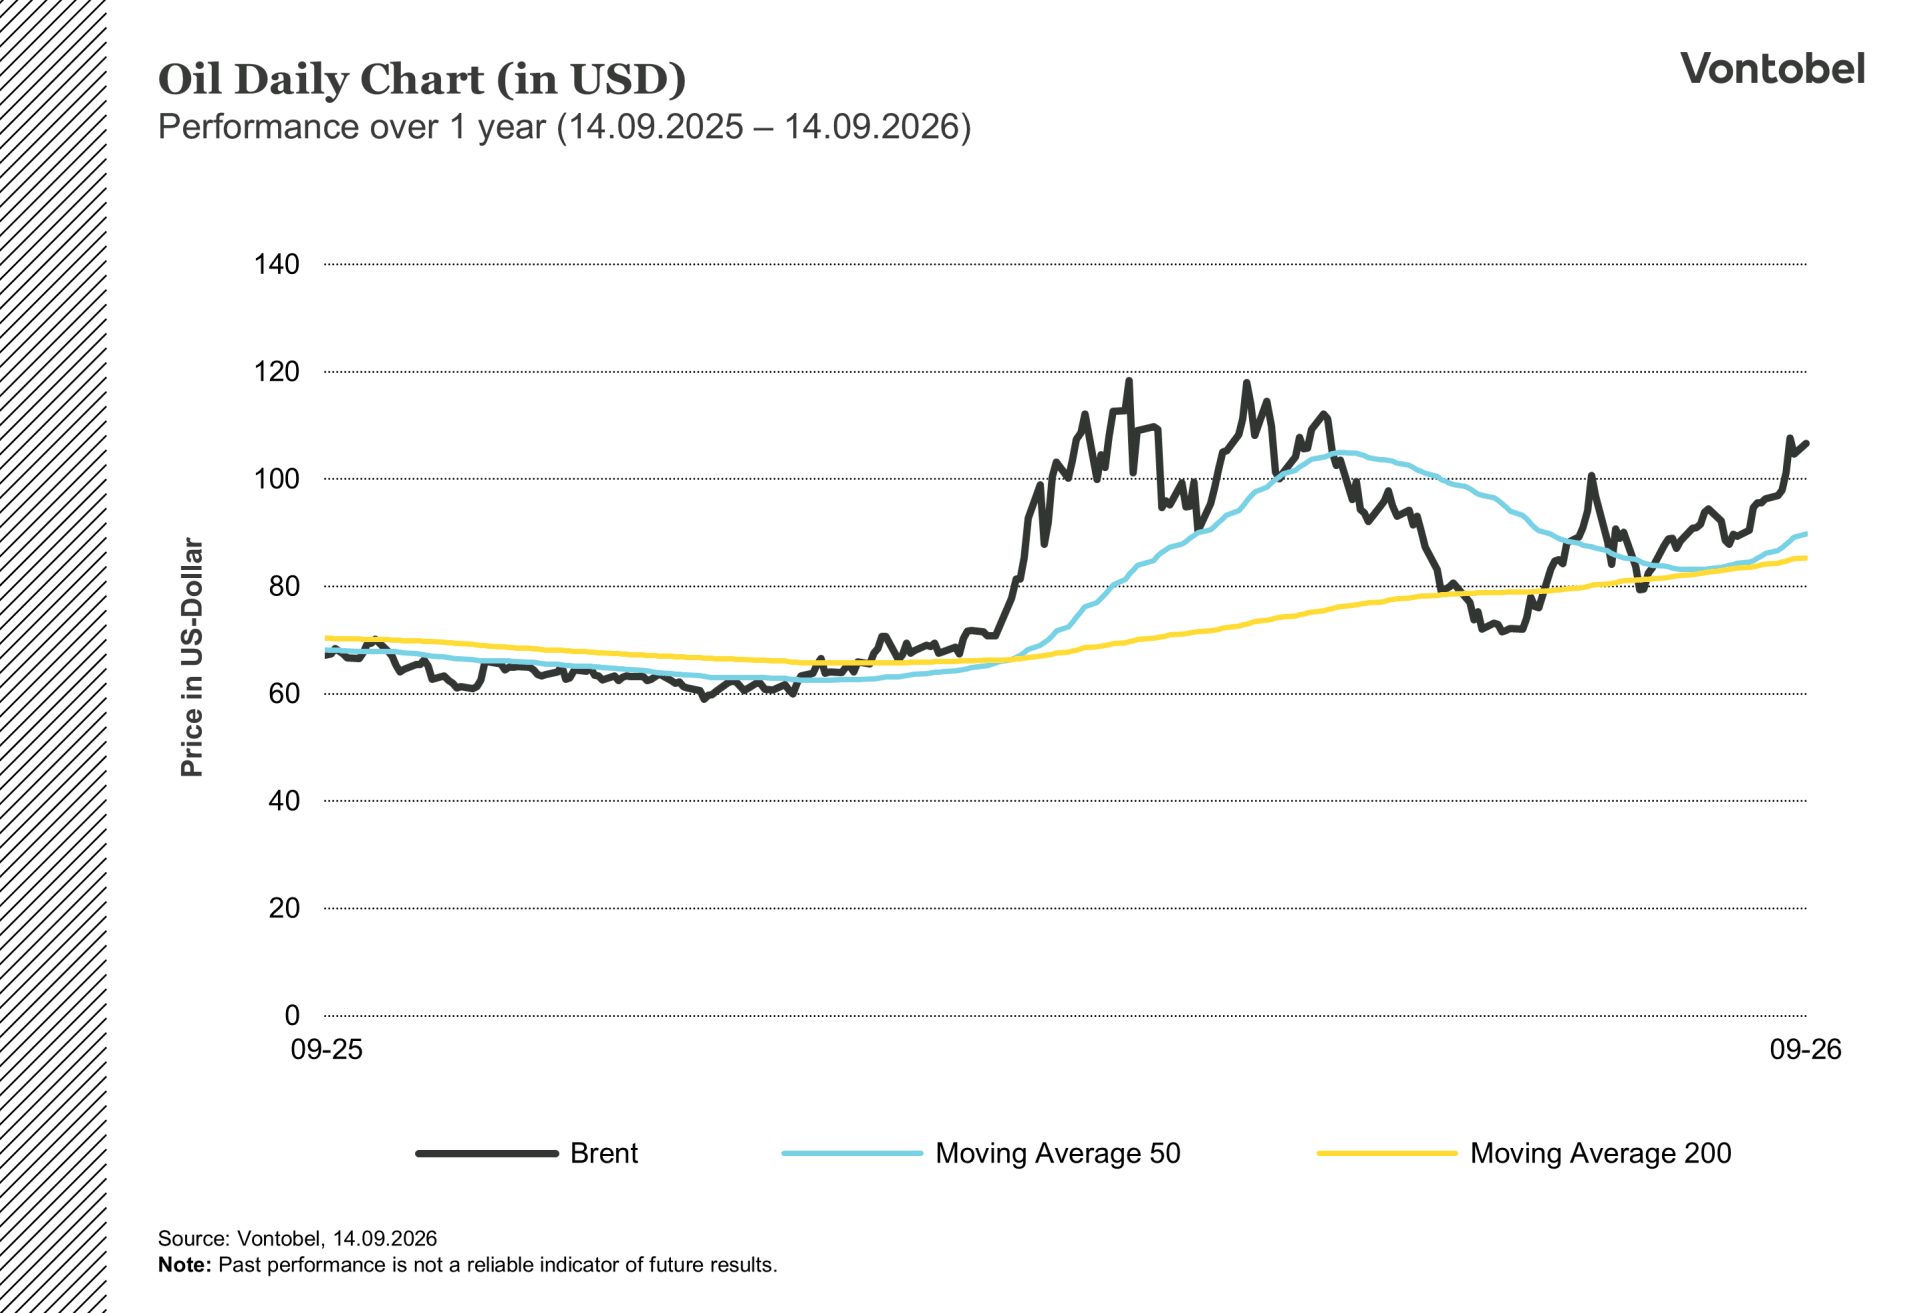
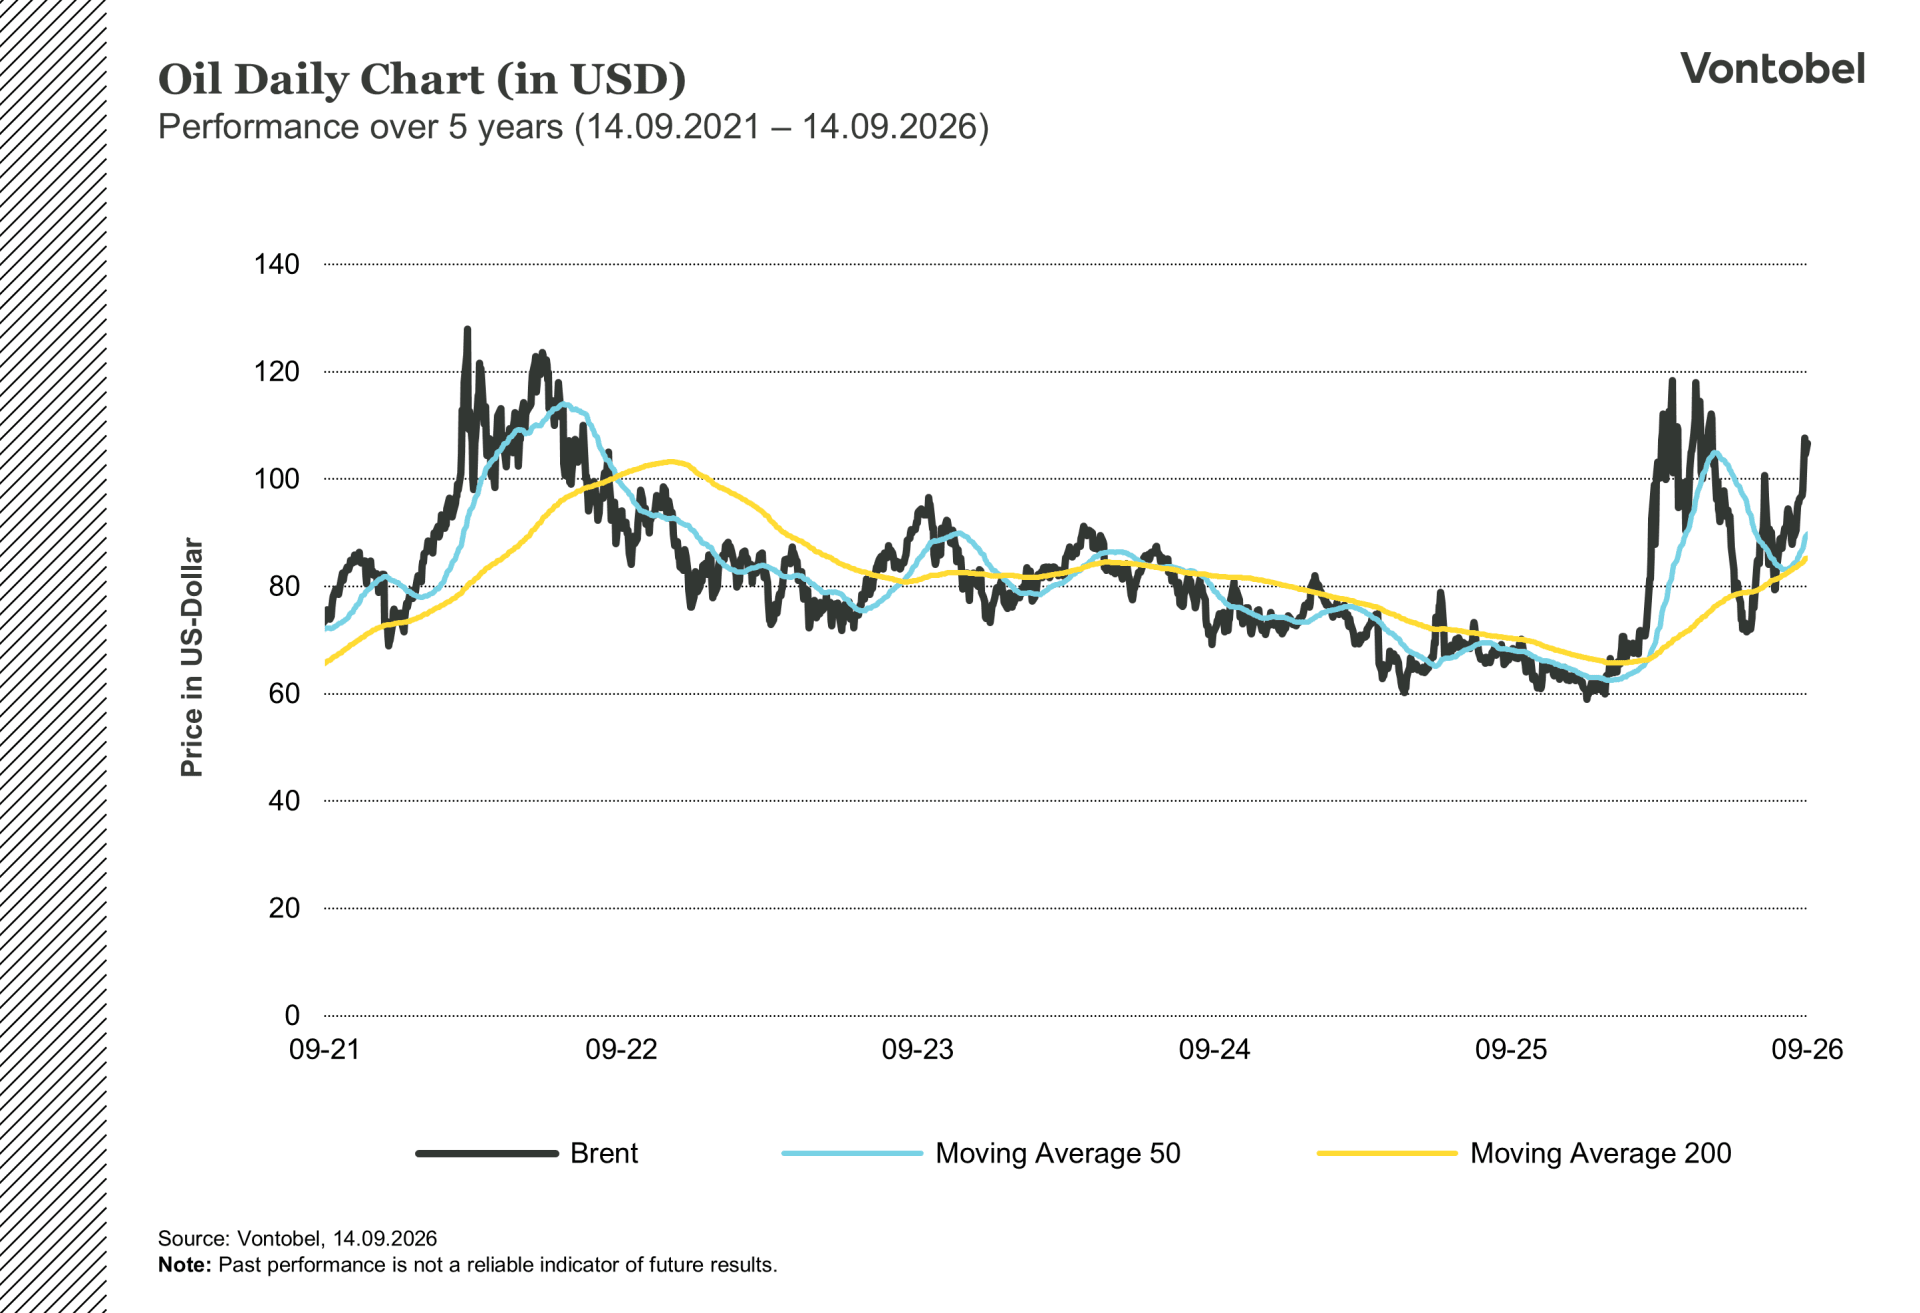
Brentoljan har sedan attackerna mot Iran tidigare i år varit mycket känslig för geopolitiska händelser i Mellanöstern. Priset nådde en topp för 2026 på omkring 126 dollar per fat i mars innan det föll tillbaka, men handlades fortfarande cirka 30 procent högre än vid årets början i början av september. Volatiliteten har drivits av oro för den globala oljeförsörjningen, rubriker om produktionen och störningar inom sjöfarten, särskilt med tanke på den strategiska betydelsen av Hormuzsundet, som normalt står för omkring 20 procent av den globala oljehandeln. Framåtblickande är analytikernas prognoser fortsatt mycket splittrade. Vissa bedömer att Brentpriset kan falla till 60–65 dollar per fat, medan andra tror att priserna kommer att ligga kvar närmare 80 dollar. Detta understryker den fortsatt stora osäkerheten kring utbudsförhållanden, efterfrågeutvecklingen och geopolitiska risker.
Brentoljans volatila 2026
Geopolitiska händelser i Mellanöstern har varit den dominerande drivkraften bakom Brentoljan under 2026. Efter att konflikten trappades upp i februari och störningar uppstod i Hormuzsundet omvärderade marknadsaktörerna de potentiella konsekvenserna för den globala oljeförsörjningen. Eftersom omkring en femtedel av världens oljeutbud normalt transporteras genom sundet ökade oron för leveransstörningar snabbt.
I takt med att osäkerheten kring utbudssituationen tilltog steg Brentpriset kraftigt och nådde omkring 126 dollar per fat i mars, den högsta nivån under året. Marknaden prisade då in risken för ytterligare prisuppgångar om störningarna i råoljeexporten från Persiska viken skulle förvärras. Något sådant scenario blev dock aldrig verklighet.
Trots den utbredda oron nådde Brent aldrig de mest offensiva prognoserna som cirkulerade under krisens mest intensiva fas. Utsläpp från strategiska oljereserver, anpassningar i de globala handelsflödena och svagare efterfrågan på råolja från delar av Asien bidrog till att motverka en del av utbudschocken. Som följd föll oljepriset tillbaka under det andra kvartalet, trots att de geopolitiska spänningarna förblev förhöjda.
Under hela året har Brentpriset fortsatt att vara mycket känsligt för utvecklingen i Persiska viken. Nyheter om sjöfartssäkerhet, energiinfrastruktur, diplomatiska framsteg och exportflöden har periodvis bidragit till ökad volatilitet. Även om Brent fortfarande handlas över nivåerna före konfliktens upptrappning har riktmärket legat betydligt under vårens toppnivåer, i takt med att marknaden försökt balansera geopolitiska risker mot förändrade utbuds- och efterfrågeförhållanden.
Relaterade produkter
Varför Brent är världsmarknadens riktmärke
Även om Brentolja ofta beskrivs som ”oljepriset” är det bara en av flera råoljereferenser som handlas globalt. Tillsammans med West Texas Intermediate (WTI) utgör Brent ett av de viktigaste riktmärkena för råoljemarknaden i Atlantområdet och används i stor utsträckning som referenspris för internationellt handlad råolja.
Brents ställning som världens ledande oljeriktmärke är främst kopplad till marknadsstruktur, likviditet och transparens. Dess betydelse bygger inte på att Brent representerar den största andelen av den globala oljeproduktionen, utan på den mycket likvida terminsmarknad som har vuxit fram kring riktmärket. Dessa kontrakt underlättar prisbildningen och lockar ett brett spektrum av aktörer, däribland producenter, raffinaderier, handlare och institutionella investerare.
Som ett resultat betraktas Brent allmänt som världens mest bevakade oljeriktmärke och används ofta som referenspunkt för den internationella råoljemarknaden. Samtidigt visade utvecklingen under 2026 att händelser i andra delar av oljemarknaden stundtals kan ge en helt annan bild än den som Brentpriset signalerar.
Brent är inte hela oljemarknaden
Störningarna i oljeexporten från Persiska viken under 2026 visade att viktiga marknadssignaler ibland uppstår utanför Brentmarknaden. I Asien fungerar Oman- och Dubaiolja som centrala referenspriser för fysiska oljeleveranser, vilket gör dem särskilt känsliga för regionala störningar i utbudet.
Enligt marknadsbedömningar importerar asiatiska köpare normalt omkring 11,2 miljoner fat råolja per dag genom Hormuzsundet. När osäkerheten kring exporten från Persiska viken ökade ställdes raffinaderier inför utsikten att behöva säkra ersättningsvolymer på en redan ansträngd marknad. Oman- och Dubaiolja handlades därför till betydligt högre premier än riktmärken i Atlantområdet, något som marknadsaktörer i stor utsträckning kopplade till oro över tillgången på fysisk olja.
En viktig förklaring till denna utveckling är de olika roller som riktmärkena fyller. Brent och WTI representeras främst av mycket likvida terminskontrakt som fungerar som globala referenspriser, medan Oman- och Dubaiolja är mer direkt knutna till fysiska oljeleveranser till Asien. Under perioder av marknadsoro kan därför den fysiska råoljemarknaden uppvisa tydligare tecken på brist än de globalt handlade terminsmarknaderna.
Även transportförhållandena bidrog till skillnaderna. Olja som skeppas från Persiska viken når asiatiska köpare betydligt snabbare än europeiska destinationer, vilket innebar att störningar i exporten påverkade asiatiska raffinaderier både mer direkt och mer omedelbart. Samtidigt dämpades effekterna på Brent och WTI delvis av lagernivåer, utsläpp från strategiska oljereserver och alternativa utbudskällor i Atlantområdet.
Skillnaden mellan råoljekvaliteter från Mellanöstern och riktmärkena i Atlantområdet antydde att vissa tecken på utbudsstress var mer synliga på de regionala marknaderna för fysisk råolja än i de globala referenspriserna. Även om Brent fortsatt var det riktmärke som följdes närmast av investerare gav de regionala marknaderna för fysisk råolja periodvis starkare signaler om en ansträngd utbudssituation.
Utsikter
När marknaden närmar sig årets slut fortsätter utvecklingen i Mellanöstern att prägla sentimentet på oljemarknaden. Även om utsläpp från strategiska oljereserver bidrog till att dämpa delar av den initiala utbudschocken tidigare under 2026 har en betydande del av dessa reserver redan använts, vilket minskar en potentiell buffert mot framtida störningar.
Samtidigt är de geopolitiska riskerna fortsatt förhöjda. Nya rapporter om attacker mot saudisk energiinfrastruktur, tillsammans med de kvarvarande spänningarna kring Iran och sjöfarten i Persiska viken, har återigen belyst sårbarheten i regionens energiförsörjningskedjor. Osäkerheten kring framtida exportflöden fortsätter att påverka marknadens förväntningar.
Brentpriset har reagerat därefter och steg åter över 100 dollar per fat i början av september efter att under delar av sommaren ha handlats närmare 80 dollar. Den framtida prisutvecklingen kommer sannolikt att påverkas av en rad faktorer, däribland geopolitiska händelser, utbudsförhållanden och globala efterfrågetrender.
Även om prognoserna på Wall Street skiljer sig åt avsevärt räknar de flesta bedömare med att oljepriserna gradvis kommer att falla tillbaka från dagens nivåer under de kommande kvartalen. Utvecklingen under 2026 visade samtidigt att Brentpriset inte alltid fångar upp alla regionala dynamiker som påverkar den fysiska råoljemarknaden. Att följa utvecklingen i regionala oljeriktmärken och fysiska försörjningskedjor kan därför vara minst lika viktigt som att följa Brent när man bedömer utsikterna för oljepriset.
Risker
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.