Investerarutsikter – En tuff sommar

Sommaren gav knappast någon respit, vare sig på termometern eller på marknaderna. Spänningarna mellan USA och Iran blossade åter upp och drev upp oljepriserna, samtidigt som frågor kring investeringarna i AI tyngde teknikaktierna. Därefter bidrog starka bolagsrapporter och en fortsatt hög efterfrågan på AI-infrastruktur till att aktiemarknaden återhämtade sig. Obligationsmarknaden var mindre förlåtande. Den amerikanska statsskulden passerade 40 biljoner dollar och oro för en omfattande emissionsvolym pressade upp de långfristiga räntorna.
Hänsynslös sommar
Särskilt den amerikanska ekonomin har fortsatt att visa motståndskraft. Tillväxten kan visserligen tappa något i fart framöver i takt med att centralbankerna ger mindre stöd än i början av året, möjligheterna till ytterligare finanspolitiska stimulanser är begränsade och de geopolitiska riskerna består. Men avmattningen väntas inte bli så djup att den leder till en recession.
Inflationen väntas gradvis sjunka tillbaka, trots att energipriserna har satt press uppåt under sommaren. Inflationen för varor i USA, som tillfälligt drivits upp av tullar, väntas också dämpas. Effekterna av oljeprischocken lär dessutom avta när mer råolja omdirigeras för att undvika störningar i Hormuzsundet. Även om inflationen fortfarande ligger över målet i både USA och euroområdet bedömer vi därför att de senaste utbudsrelaterade inflationsimpulserna kommer att avta under de kommande månaderna.
Det bör ge centralbankerna utrymme att inta en mer avvaktande hållning till ytterligare åtstramningar. Under stora delar av sommaren har investerarnas fokus legat på oljepriset och inflationen, samtidigt som den amerikanska arbetsmarknaden gradvis har försvagats i bakgrunden. Med tanke på Federal Reserves dubbla mandat kan en lägre inflationstakt och en svalare arbetsmarknad ge goda skäl att avvakta. Tröskeln för ytterligare räntehöjningar bedöms vara hög.
Med kärlek, Kevin
Federal Reserve har ett högt anseende men ett svagt facit på senare år. Det var budskapet i Kevin Warshs föreläsning för Group of Thirty (G30) i april 2025, Commanding Heights: Central Banks at a Crossroads, där han riktade skarp kritik mot vad han kallade ”världens mest inflytelserika ekonomiska institution”.
I den nio sidor långa uppgörelsen redogjorde Warsh för vad han ser som de många bristerna hos institutionen som han nu leder. Först ut var det han beskrev som ”centralbankernas snabbmat”. Warsh uttryckte sitt missnöje med Federal Reserves återkommande förändringar av sina mätmetoder, däribland de inflationsmått som banken föredrar att använda. Han avfärdade också centralbankens datadrivna arbetssätt som av begränsat värde och menade att beslutsfattare inte bör fästa alltför stor vikt vid den andra decimalen i den senaste officiella statistiken. Enligt honom innebär ett andlöst inväntande av eftersläpande ekonomisk statistik, som dessutom kan komma att revideras, en falsk känsla av precision snarare än god politik.
Warsh var lika skeptisk till kortsiktiga prognoser. När beslutsfattare publicerar sina ekonomiska prognoser riskerar de, enligt honom, att bli fångar i sina egna uttalanden. Inte heller övertygades han av forward guidance, ”ett verktyg som lanserades under stort bifall i samband med finanskrisen”. Enligt Warsh kan försök att styra marknadens förväntningar ha varit motiverade under perioder av akut ekonomisk stress, men de är knappast berättigade under mer normala förhållanden.


Sedan kom det som Warsh beskrev som ”ett mer substantiellt erbjudande”. Om man lyfter blicken från penningpolitikens dagliga finjusteringar menade han att Federal Reserve i grunden har utökat sin roll i den amerikanska ekonomin. Warsh konstaterade att centralbanken från början av 1990-talet fram till den globala finanskrisen i huvudsak begränsade sig till att hantera kriser och marknadsoro för att sedan, med hans egna ord, ”i stort sett plikttroget” lämna scenen när stabiliteten återvänt. Sedan 2008 har dock ”centralbankernas dominans blivit ett nytt inslag i den amerikanska samhällsstyrningen”. Han kritiserade vidare Federal Reserves företrädare för att ha stött offentliga utgifter under ekonomiska nedgångar samtidigt som de varit påfallande tysta om behovet av finanspolitisk disciplin under perioder av uthållig tillväxt och full sysselsättning. Än mer bekymmersamt var, enligt honom, att Federal Reserve sedan 2008 blivit den enskilt största köparen av amerikanska statsobligationer och andra statsgaranterade skuldförbindelser. Warsh betraktade Federal Reserves balansräkning på 7 biljoner dollar som ”en symbol för centralbankens växande avtryck på ekonomin”. Enligt honom har detta skapat en självförstärkande cykel: ”Varje gång Federal Reserve ingriper ökar dess storlek och räckvidd ytterligare ... mer skuld byggs upp ... mer kapital allokeras fel ... fler institutionella gränser överskrids ... och Federal Reserve tvingas agera ännu kraftfullare nästa gång.”
Men Warsh stannade inte vid finanspolitiken. Han riktade även kritik mot den ”moderna centralbanken”, som enligt honom blivit ”alltför benägen att ägna sig åt förbjuden verksamhet” genom att ge sig in på politiskt laddade frågor utanför sitt lagstadgade mandat. Med andra ord menade han att Federal Reserve gradvis utvidgat sitt uppdrag bortom kärnverksamheten. Enligt Warsh bör centralbanken avstå från att ta ställning i sociala eller politiska frågor såvida de inte utgör ett tydligt hot mot dess huvudsakliga mål: prisstabilitet och maximal sysselsättning. När det gäller dessa kärnuppdrag anklagade han också centralbanken för att ha begått ”intellektuella misstag” som i slutändan bidrog till inflationschocken i början av 2020-talet. Bland annat pekade han på uppfattningen att penningpolitik inte har ”någonting med pengar att göra”, att Federal Reserve endast var en åskådare till krafter utanför dess kontroll och att inflationen främst drevs av ”Putin och pandemin” snarare än av ”ökningen i offentliga utgifter och penningtryckandet”.
Warshs tal från 2025 gav en tidig inblick i hans vilja att åstadkomma förändring. Under de efterföljande månaderna utvecklade han sina resonemang ytterligare, bland annat genom att framhålla AI som en kraftfullt desinflationistisk faktor med potential att höja produktiviteten och sänka kostnaderna i hela ekonomin.
Vem är denna frispråkiga Fed-kritiker?
Få personer inom modern ekonomisk politik rör sig lika obehindrat mellan Wall Street, Capitol Hill och centralbanksvärlden som Warsh. Efter studier vid Stanford University och Harvard Law School inledde han sin karriär inom fusioner och företagsförvärv på Morgan Stanley innan han blev särskild rådgivare till presidenten i ekonomiska frågor under George W. Bush. När han 2006 utsågs till ledamot av Federal Reserves direktion, endast 35 år gammal, blev han den yngsta ledamoten i centralbankens historia.
Under sin tid i Federal Reserve etablerade sig Warsh som en tydlig hök inom penningpolitiken. Han varnade återkommande för de långsiktiga riskerna med hög inflation och ifrågasatte den långvariga användningen av extraordinära penningpolitiska stimulanser. Efter att ha motsatt sig Ben Bernankes plan att köpa statsobligationer för 600 miljarder dollar lämnade Warsh direktionen 2011.
Warsh har dessutom en framstående finansiell och politisk bakgrund. Genom sitt äktenskap med Jane Lauder, arvtagerska till Estée Lauders kosmetikaimperium, är han den förmögnaste person som någonsin lett centralbanken. Hans svärfar, Ronald Lauder, är inte bara en betydande bidragsgivare till Republikanska partiet utan även en långvarig vän till Donald Trump.
Den strategiska omställningen: Fem arbetsgrupper
För att driva regimskiftet har Warsh inrättat fem arbetsgrupper med tre medlemmar vardera. Varje grupp samlar experter från akademin, tekniksektorn och den internationella policymiljön för att ompröva Federal Reserves grundläggande utgångspunkter.
Kommunikationsgruppen leds av den tidigare finansdepartementstjänstemannen Peter R. Fisher tillsammans med den tidigare centralbankschefen i Brasilien, Arminio Fraga, och den tidigare chefen för Bank of England, Mervyn King. Gruppen ska ”granska hur Federal Reserve kommunicerar sina överväganden och beslut i en miljö präglad av osäkerhet”. Fisher är känd som en frispråkig kritiker av Federal Reserves kommunikation och har hävdat att beslutsprocessen och kommunikationen inom Federal Open Market Committee (FOMC) ger intryck av en ”konstruerad konsensus som försvårar ansvarsutkrävande och ökar trögheten”. King är samtidigt känd för sin Maradona-teori om räntor, inspirerad av Diego Maradonas ”Århundradets mål” mot England i VM 1986. Även om Maradona till synes enkelt tog sig förbi fem försvarare menade King att hans genialitet inte främst låg i dribblingarna, utan i förmågan att förutse spelets utveckling. För centralbanker är lärdomen, enligt King, att beslutsfattare kan påverka utfallen genom att ligga steget före och styra förväntningarna. På så sätt kan centralbanker påverka de finansiella förhållandena och få räntor och tillgångspriser att anpassa sig redan innan några formella policyåtgärder genomförs.
Arbetsgruppen för balansräkningspolitik leds av Harvardprofessorn Karen Dynan tillsammans med Raghuram Rajan, tidigare chef för Indiens centralbank och numera professor vid Chicago Booth, samt Jeremy Stein, tidigare ledamot av Federal Reserves direktion och nu professor vid Harvard. Gruppen ska utvärdera ”fördelarna och riskerna med det nuvarande systemet med rikliga reserver och sammansättningen av Federal Reserves balansräkning ... samt bedöma alternativa ramverk för hur penningpolitiken kan utformas och genomföras”. Dynan betraktas som en starkt datadriven ekonom. Rajan har länge varnat för att det är betydligt enklare att expandera en centralbanks balansräkning än att minska den. Han har argumenterat för att expansionen kan ha gjort det finansiella systemet mer beroende av centralbankslikviditet, vilket innebär att senare försök att krympa balansräkningen kan blottlägga finansieringsrisker och tvinga fram ytterligare ingripanden. Stein ser främst balansräkningen ur ett finansiellt stabilitetsperspektiv. I stället för att ensidigt fokusera på att minska dess storlek förespråkar han att Federal Reserve flyttar sina innehav från långfristiga statsobligationer och bostadsobligationer till kortfristiga statsskuldväxlar. Enligt honom kan en stor balansräkning faktiskt stärka den finansiella stabiliteten genom att ett stort utbud av säkra kortfristiga tillgångar tränger undan mer riskfylld privat kreditgivning.
Datagruppen samlar Harvardekonomen Raj Chetty, University of Chicago-professorn Kevin Murphy och Walmarts tidigare vd Doug McMillon. Deras uppdrag är att ”förbättra kvaliteten och aktualiteten i de realekonomiska signaler” som ligger till grund för Federal Reserves beslut. Medlemmarna delar i stor utsträckning uppfattningen att traditionella makroekonomiska indikatorer publiceras för sent för att effektivt fånga förändringar i konsumenternas beteende. Chetty var en pionjär inom användningen av alternativa datakällor för att följa ekonomin under pandemin, medan McMillon har framhållit att stora företagsdatabaser kan ge en snabbare bild av inflationen, konsumtionsmönster och den ekonomiska utvecklingen i stort, ofta flera veckor innan officiell statistik publiceras.
Arbetsgruppen för produktivitet och sysselsättning består av riskkapitalisten Marc Andreessen, Stanfordekonomen Charles I. Jones, som för närvarande är tjänstledig för arbete vid Anthropic, samt Xbox-chefen Asha Sharma. Gruppens uppdrag är att ”kartlägga takten, omfattningen och den ekonomiska påverkan från nya generella teknologier, inklusive AI, samt analysera konsekvenserna för Federal Reserves arbete med sysselsättnings- och inflationsmålen”. Med tanke på Andreessens uttalade övertygelse om AI:s transformativa och inflationsdämpande kraft, och Jones omfattande forskning om långsiktig ekonomisk tillväxt driven av teknologisk utveckling, är en sak tydlig: denna arbetsgrupp har en starkt teknikoptimistisk utgångspunkt och vill säkerställa att effekterna av den snabba AI-utvecklingen snabbt återspeglas i Federal Reserves modeller.
Arbetsgruppen för inflationsramverk leds av Harvardprofessorn Greg Mankiw, New York University-professorn och Nobelpristagaren Thomas Sargent samt William White, senior fellow vid C.D. Howe Institute. Gruppen har det något diffusa uppdraget att se över hur Federal Reserve ”förstår och reagerar på inflationens drivkrafter”. Mankiw har inte bara argumenterat för att penningmängdsmått bör få större uppmärksamhet, utan har också skämtsamt sagt att ”ett inflationsmål på 2 är bättre än ett mål på 2,0”. Sargent var en av de ledande gestalterna bakom teorin om rationella förväntningar på 1970-talet. Tidigare modeller utgick från att människor reagerade passivt på förändringar i finans- och penningpolitiken. Teorin om rationella förväntningar tog i stället fasta på att individer blickar framåt, förutser regeringars och marknaders agerande och anpassar sitt beteende utifrån vad de tror gynnar dem bäst.
I Federal Reserves pressmeddelande angavs ingen tidsplan för när arbetsgruppernas arbete ska vara slutfört. Warsh har dock sagt att han förväntar sig att de flesta, om inte samtliga, slutsatser ska presenteras under året.
Delvis revolution, delvis evolution
De nya arbetsgrupperna har utlöst en intensiv jakt på Wall Street efter svar på vilka rekommendationer som kommer först och vilka som kan få störst konsekvenser för penningpolitiken och de finansiella marknaderna. Av de fem grupperna är kommunikationsgruppen sannolikt den som har störst möjlighet att leda till förändringar på kort sikt. Man skulle till och med kunna hävda att processen redan är i gång. FOMC:s uttalande efter Warshs första möte som ordförande i juni omfattade bara 132 ord, jämfört med 341 ord efter Powells sista möte i april. Än mer anmärkningsvärt var att Warsh valde att inte lämna någon egen ränteprognos till junis så kallade dot plot. Därmed minskade antalet prognospunkter från 19 till 18, vilket tydligt signalerade att Federal Reserve under hans ledarskap kommer att förlita sig mindre på förhandsutfästelser och mer på ekonomisk data i realtid.
Att justera vilken typ av data Federal Reserve använder eller att bredda antalet indikatorer som bevakas lär däremot möta begränsat motstånd. Få beslutsfattare skulle sannolikt hävda att det fortfarande är en effektiv metod att låta fältpersonal gå genom butiksgångar och manuellt registrera priser för inflationsberäkningar i den digitala tidsåldern. Faktum är att Federal Reserve under flera år har försökt dra större nytta av data från den privata sektorn. Samtidigt är det mer sannolikt att alternativa datakällor kompletterar än ersätter traditionell offentlig statistik. Även om sådana datamängder kan ge snabbare insikter har de också betydande metodologiska begränsningar. Prisdata från internet kan exempelvis samlas in ofta och ge tidiga signaler om inflationstryck, men är inte nödvändigtvis representativa för den bredare varukorg som hushållen konsumerar. En annan begränsning är att dessa datakällor vanligtvis har en kortare historik än officiell statistik och därmed ger mindre vägledning om hur väl de fungerar under olika ekonomiska förhållanden.
Förändringar i balansräkningspolitiken kommer däremot sannolikt att ta längre tid. Eventuella beslut om att aktivt sälja bostadsobligationer eller långfristiga statsobligationer, i stället för att enbart låta innehaven minska naturligt när de förfaller, lär föregås av en omfattande utvärderingsprocess. Som Warsh själv uttryckte det: ”Jag tror inte felaktigt att vi kan återgå till läget som rådde när jag kom till Federal Reserve 2006, men jag anser att det finns flera andra hållbara jämviktslägen som vi kan uppnå.” Liknande överväganden gäller inflationsramverket. Bland annat vill Warsh sannolikt att gruppen ska utarbeta en färdplan för en värld där utbudschocker blivit ett mer permanent inslag, samt ompröva ramverket för flexibel genomsnittlig inflationsmålsstyrning (FAIT) från 2020, som syftade till att kompensera för perioder med inflation under målet genom att tillåta inflationen att under en tid ligga måttligt över 2 procent.
Det är också rimligt att förvänta sig att arbetsgruppen analyserar om mått som trimmad medelinflation kan få en större roll vid sidan av de traditionella PCE-måtten när underliggande inflationstryck ska bedömas. Samtidigt skulle varje mer genomgripande förändring av inflationsramverket eller inflationsmålet kräva omfattande analyser innan den kan genomföras, med tanke på de potentiellt betydande konsekvenserna för penningpolitiken. För närvarande bedömer vi att en omtolkning av Federal Reserves inflationsmål på 2 procent är mer sannolik än en formell omdefiniering. Warsh antydde själv detta när han påpekade att ”tvåan är siffran till vänster om decimaltecknet”, vilket innebär att man inte bör fästa alltför stor vikt vid siffrorna till höger om det.
Samma försiktighet gäller arbetsgruppen för produktivitet och sysselsättning. Även om gruppen kan komma att analysera de ekonomiska konsekvenserna av teknologisk utveckling och AI tycks det finnas begränsat stöd inom FOMC för att fatta penningpolitiska beslut på kort sikt baserat på osäkra uppskattningar av framtida produktivitetsvinster.
Relationsstatus: Det är komplicerat
Även om Warsh framställer sig själv som en förändringskraft finns det betydande begränsningar som sannolikt kommer att hämma hans möjligheter att omforma Federal Reserve efter egen vision. För det första är penningpolitik ingen enmansshow. Ordföranden för Federal Reserve kan inte styra genom dekret utan måste bygga konsensus bland de elva övriga ledamöterna i FOMC. Mötet i juli visade tydligt hur splittrad den interna debatten har blivit, då tre beslutsfattare reserverade sig mot beslutet att lämna räntan oförändrad.
För det andra är det lättare sagt än gjort att dra tillbaka likviditet från finansmarknader som har vant sig vid ett omfattande stöd från centralbanken. När dåvarande Fed-chefen Ben Bernanke 2013 antydde att centralbanken kunde börja trappa ned sina tillgångsköp utlöste det den så kallade taper tantrum, vilket ledde till kraftigt stigande obligationsräntor och kapitalutflöden från tillväxtmarknader. Sex år senare skapade spänningar på de amerikanska finansieringsmarknaderna en oväntad uppgång i de kortfristiga reporäntorna, vilket tvingade Federal Reserve att ingripa med omfattande likviditetsinjektioner. Ännu senare visade kollapsen av Silicon Valley Bank i mars 2023 hur snabbt finansiell stress kan uppstå när högre räntor blottlägger sårbarheter som byggts upp under långa perioder av expansiv penningpolitik.
För det tredje måste Warsh hantera kraven från ett ofta otåligt Vita huset. Även om Donald Trump offentligt har lovat att respektera Warshs oberoende har presidenten en lång historia av att offentligt sätta press på centralbanken. Jerome Powell hamnade upprepade gånger i Trumps skottlinje på grund av räntepolitiken, och det finns inga garantier för att Warsh kommer att undgå liknande kritik om Federal Reserve inte levererar de räntesänkningar som Trump efterfrågar.
Begränsningar innebär dock inte att han saknar inflytande. Även om Warsh inte fullt ut lyckas genomföra sin vision kan en gradvis förändring i Federal Reserves reaktionsfunktion få betydande konsekvenser för de finansiella marknaderna. För investerare kan den kanske viktigaste följden vara att den så kallade Fed-putten blir mindre tillförlitlig. Begreppet bygger på föreställningen att centralbanken kommer att lätta på penningpolitiken för att stötta aktiemarknaden under större nedgångar och därmed fungera som ett skyddsnät på nedsidan. En Federal Reserve som fäster större vikt vid prisstabilitet skulle sannolikt vara mindre benägen att dämpa varje period av marknadsoro, särskilt om inflationstrycket fortsatt är förhöjt.
Det innebär sannolikt inte att Federal Reserve skulle stå passivt vid sidan av under en finansiell kris. Om situationen kräver det kommer centralbanken fortfarande att agera som en sista försvarslinje. Men tröskeln för ingripanden kan bli högre, vilket innebär att politiskt stöd blir mindre självklart och att marknadens fundamenta samt aktiv förvaltning får större betydelse.

En annan möjlig konsekvens är att termpremien åter får större betydelse. Åratal av kvantitativa lättnader pressade ned de långfristiga räntorna genom att minska den kompensation som investerare krävde för att hålla statsobligationer med lång löptid. Även om praktiska begränsningar sätter gränser för hur snabbt Federal Reserve kan minska sin balansräkning skulle en centralbank som är mindre benägen att hålla nere de långfristiga räntorna i högre grad lämna över ränterisken till privata investerare. Finansdepartementet skulle visserligen delvis kunna motverka en sådan utveckling genom sin upplåningsstrategi, exempelvis genom att emittera fler kortfristiga statsskuldväxlar och färre långfristiga obligationer. Men om en sådan motvikt inte fullt ut kompenserar för förändringen talar riskbilden ändå för ett uppåttryck på termpremierna. Deras framtida utveckling kommer dessutom att påverkas av faktorer som inflationsförväntningar, osäkerhet kring inflationen, finanspolitiska förhållanden och investerarnas efterfrågan på säkra tillgångar. Om en mer disciplinerad Federal Reserve lyckas förankra inflationsförväntningarna kan en del av uppåttrycket på termpremierna motverkas. Sammantaget pekar dock utsikterna mot en högre jämviktsnivå för långfristiga räntor, en brantare avkastningskurva och ett förnyat fokus på ränterisk.
En Federal Reserve som sätter prisstabilitet i första rummet borde i teorin gynna den amerikanska dollarn och vara mindre positiv för tillgångar utan löpande avkastning, såsom guld. I praktiken är bilden dock mer nyanserad. En mer återhållsam centralbank skulle, om den går för långt, kunna hämma den ekonomiska tillväxten och därmed försvaga dollarn. Dessutom agerar Federal Reserve sällan i ett vakuum. Andra stora centralbanker lär inte stå passiva vid sidan av, vilket innebär att relativa penningpolitiska beslut, snarare än Federal Reserves agerande ensamt, även fortsättningsvis kommer att vara avgörande för valutamarknadernas utveckling.
Warsh har upprepade gånger betonat att hans kritik bottnar i respekt snarare än motvilja. När han några månader senare blickade tillbaka på sitt G30-tal beskrev han det som ”ett kärleksbrev snarare än en kylig kritik”. Han förklarade: ”Det är ett kärleksbrev därför att institutionen kan åstadkomma stora saker, både för sin egen del och för landets, om den lyckas reformera sig själv.”
Warsh har levererat sitt kärleksbrev. Nu återstår att se om mottagaren uppskattar det tillräckligt mycket för att vara villig att förändras.

Fed får en mer hökaktig inriktning
Marknaderna gick in i 2026 med förväntningar om att Federal Reserve skulle sänka räntan, men förväntningarna på styrräntan vid årets slut har successivt justerats upp i takt med att inflationen har förblivit över målet och FOMC har intagit en mer hökaktig hållning.
Mötet i juli gjorde denna förändring tydlig. Tre beslutsfattare röstade för en omedelbar räntehöjning på 25 baspunkter, och flera andra signalerade att en stramare penningpolitik kan vara motiverad om inflationsnedgången skulle stanna av. Viktigare än själva reservationerna är den bredare förskjutningen i FOMC:s tyngdpunkt. Diskussionen handlar i allt högre grad om när, och under vilka förutsättningar, nästa räntehöjning kan bli aktuell.
Fed-chefen Warshs minskade fokus på forward guidance har dessutom ökat osäkerheten kring den framtida räntebanan. De långfristiga amerikanska statsräntorna har stigit till följd av högre förväntade styrräntor, en större termpremie, ett omfattande utbud av statsobligationer och fortsatta finanspolitiska frågetecken. De långsiktiga inflationsförväntningarna förefaller däremot relativt väl förankrade, vilket tyder på att investerare främst kräver högre kompensation för osäkerhet snarare än att de har förlorat förtroendet för Federal Reserves trovärdighet.
Inflationen är fortfarande den avgörande faktorn när Federal Reserve väger ihållande pristryck mot en arbetsmarknad som visar tecken på avmattning.

Stort utbud inom investment grade, kort duration inom high yield
Amerikanska företagsobligationer med investment grade-rating har emitterats för mer än 1,5 biljoner dollar hittills i år, vilket överstiger nivån vid samma tidpunkt 2020, som var ett rekordår för nyemissioner. Hyperscalers utgör en växande andel av emissionerna i takt med att investeringar i AI och datacenter ökar finansieringsbehoven. Efterfrågan har hållit jämna steg med utbudet, men det stadiga flödet av nya obligationer har krävt större emissionspremier och samtidigt tyngt delar av tekniksektorn. De omfattande AI-relaterade investeringsplanerna pekar mot fortsatt stora finansieringsbehov, vilket talar för att utbudstrycket kan förbli en viktig faktor även om företagens balansräkningar fortsätter att vara starka.
Inom high yield är kreditspreadarna fortfarande historiskt sett mycket snäva, men marknadens underliggande kreditkvalitet har förbättrats avsevärt. Emittenter med BB-rating utgör nu mer än hälften av indexet, high yield-bolag har god tillgång till primärmarknaden och de totala avkastningsnivåerna är höga ur ett historiskt perspektiv. Den kortare durationen innebär dessutom att high yield är mindre känsligt för rörelser i långfristiga statsobligationsräntor. Faktum är att investerare i high yield för närvarande är exponerade mot mycket liten ränterisk jämfört med historiska nivåer, då durationen ligger nära den lägsta nivån på 15 år, även om den var ännu lägre i slutet av förra året. Tillsammans med den förbättrade kreditkvaliteten innebär detta att den löpande avkastningen fortsatt är en viktig drivkraft för den totala avkastningen, även utan ytterligare spreadåtstramning.

Aktiemarknadens sommarstorm
Globala aktiemarknader handlades sidledes under juni och juli, samtidigt som tekniksektorn gav tillbaka delar av sina tidigare uppgångar när en bred nedgång inom halvledarsektorn tog fart. I augusti gjorde marknaderna däremot en imponerande återhämtning, bröt sig ur handelsintervallet och rörde sig åter mot nya rekordnivåer.
Investerare ställdes inför tre huvudsakliga utmaningar i snabb följd under försommaren. För det första hade positioneringen i halvledarbolag blivit mycket ensidig efter en stark kursutveckling, och nedgången förstärktes när belånade positioner i Sydkorea avvecklades. Samtidigt bidrog framsteg inom AI i Kina till att återuppliva den bredare debatten om avkastningen på de enorma investeringar som görs inom artificiell intelligens. För det andra steg oljepriset tillbaka mot 100 dollar per fat i mitten av juli när spänningarna mellan USA och Iran åter blossade upp, vilket ökade oron för att inflationen skulle kunna ta fart igen. För det tredje ledde dessa inflationsrisker till att marknaden började prisa in en stramare penningpolitik från Federal Reserve.
En del av dessa orosmoment lättade under augusti. Nedgången i halvledaraktier verkar ha nått vägs ände. Situationen kring Hormuzsundet är fortfarande olöst, men oljepriserna har hållits under kontroll. Även om Fed-chefen Warshs kommentarer vid Jackson Hole-symposiet var mer hökaktiga än väntat, förefaller tröskeln för ytterligare räntehöjningar fortfarande vara hög.
Rapportsäsongen för det andra kvartalet gav ytterligare stöd åt marknaden. Vinsten per aktie (EPS) ökade med omkring 50 procent, vilket motsvarar den starkaste kvartalsvisa vinsttillväxten utanför perioder som direkt följer på en recession. Rapporterna bekräftade också att AI-cykeln fortfarande är i full gång. De fyra största hyperscaler-bolagen steg sammantaget med omkring 10 procent i juli efter sina rapporter. Den viktigaste slutsatsen var att efterfrågan på datorkapacitet fortsatt är exceptionellt stark samtidigt som utbudet fortfarande är begränsat. Orderböckerna växte för ännu ett kvartal, vilket bidrog till fortsatt höga investeringar och god intäktssynlighet inför nästa år.
Det kanske tydligaste beviset på att AI-investeringar omsätts i faktiska intäkter var den oväntat starka tillväxten inom molntjänster, som uppgick till omkring 45 procent jämfört med året innan, samtidigt som marginalerna förbättrades.
Viktigt är dock att styrkan inte var begränsad till tekniksektorn. Positiva vinstöverraskningar var brett fördelade mellan olika sektorer, vilket tyder på att företagens lönsamhet förbättras inom en allt större del av marknaden och ger en sundare och mer hållbar grund för fortsatt utveckling på aktiemarknaden.


När dåliga nyheter blir goda nyheter
Guldinvesterare hade ett tufft år. Efter att ha stigit till rekordnivåer under de första månaderna av 2026 tillbringade ädelmetallen stora delar av de efterföljande månaderna i en utdragen och frustrerande svacka. Lättnaden kom till slut i form av en rad svagare ekonomiska siffror än väntat, vilket gav nytt liv åt ett gammalt marknadsordspråk: dåliga nyheter för ekonomin är ofta goda nyheter för guld.
Svagheten berodde på en ovanlig kombination av makroekonomiska faktorer. När kriget med Iran eskalerade och oljepriserna steg började marknaden prisa in en mer hökaktig Federal Reserve. De nominella amerikanska statsräntorna steg snabbare än inflationsförväntningarna, vilket drev upp realräntorna. För guld, som inte ger någon löpande avkastning, innebär det att alternativkostnaden för att äga metallen ökar. En starkare amerikansk dollar skapade ytterligare motvind genom att göra guld mindre attraktivt för internationella investerare. Spekulativa investerare minskade sina guldpositioner, vilket utlöste utflöden från såväl terminsmarknaden som börshandlade guldfonder (ETF:er). Även stödet från den officiella sektorn försvagades då flera centralbanker, däribland Rysslands och Turkiets, enligt uppgifter sålde guld för att stötta sina valutor och möta finanspolitiska behov.
Sentimentet började dock förbättras i augusti. Svagare amerikansk makrostatistik än väntat minskade oron för en mer hökaktig Federal Reserve och pressade samtidigt den amerikanska dollarn. Parallellt ökade oron kring de offentliga finansernas hållbarhet och skuldutvecklingen, vilket stärkte guldets attraktionskraft som värdebevarare. Centralbankerna fortsatte dessutom att köpa guld. Kinas centralbank nettoköpte 20 ton i juli, samtidigt som vissa investerare återvände till guldfonder.
Federal Reserves politik väntas förbli den viktigaste cykliska drivkraften. Om marknaden successivt slutar prisa in ytterligare räntehöjningar och i stället börjar fokusera på framtida räntesänkningar, skulle realräntorna sannolikt falla och återuppliva efterfrågan på guld genom såväl ETF:er som fysiska innehav. Centralbankernas efterfrågan väntas också fortsätta ge stöd. Efter flera år av exceptionellt stora inköp och omfattande diversifiering av valutareserver kan det dock bli svårt för de offentliga köparna att matcha de rekordnivåer som setts på senare tid. Det innebär inte att trenden håller på att vända, men det kan göra privata investerare viktigare för prisutvecklingen och därmed öka betydelsen av räntor och realräntor.
Utöver de cykliska faktorerna förblir de offentliga finanserna och skuldutvecklingen, särskilt i USA, en central del av det långsiktiga investeringscaset för guld. Bestående budgetunderskott, stigande kostnader för att finansiera statsskulden och frågor kring hållbarheten i den amerikanska finanspolitiken kan gradvis urholka förtroendet för fiatvalutor och stärka guldets roll som värdebevarare. Tillsammans med den gradvisa fragmenteringen av det dollardominerade finansiella systemet fortsätter dessa krafter att skapa ett gynnsamt strukturellt stöd för guld på lång sikt.


Räntor berättar bara halva historien
Den globala räntemarknaden har förändrats avsevärt sedan slutet av 2025. Marknaden utgick då från att centralbanker i de flesta utvecklade ekonomier skulle sänka räntorna, men dessa förväntningar har sedan dess vänt uppåt, och flera centralbanker har i stället rört sig mot en stramare penningpolitik. Detta har generellt gynnat valutor där den relativa ränteavkastningen, eller carryn, har förbättrats, med den australiska dollarn, den norska kronan och den nyzeeländska dollarn som några av de tydligaste exemplen.
Men högre ränteförväntningar har inte gynnat alla valutor. Euron och det brittiska pundet har utvecklats svagare trots att marknaden blivit mer hökaktig i sin syn på penningpolitiken. Europeiska centralbanken har redan höjt räntan, medan Bank of England ännu inte har gjort det. Även förväntningarna på Federal Reserves styrränta har justerats upp.
I Europa och Storbritannien speglar utsikterna för en stramare penningpolitik framför allt ett förnyat inflationstryck snarare än starkare ekonomisk tillväxt. Högre räntor i sig, vare sig de är förväntade eller redan genomförda, gör inte automatiskt en valuta mer attraktiv. Det som spelar roll är varför räntorna stiger och vilka konsekvenser det får för relativ tillväxt, räntedifferenser och avkastningsmöjligheter mellan olika marknader.
Lite mindre dollar?
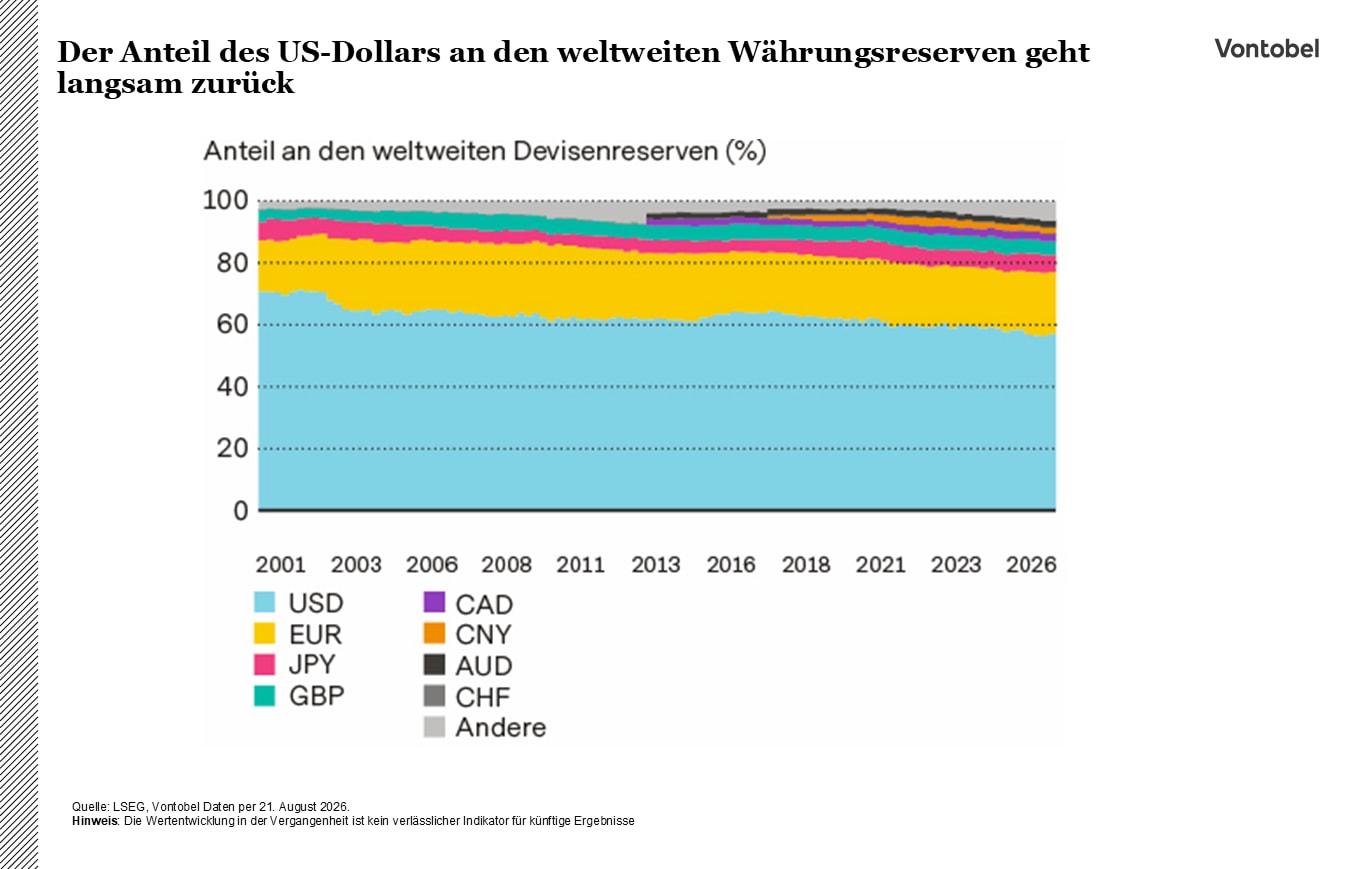
Förvaltare av valutareserver börjar gradvis minska sin exponering mot den amerikanska dollarn. För första gången på tre år uppger centralbanker som deltagit i en undersökning från OMFIF att de förväntar sig att minska sina långsiktiga dollarinnehav samtidigt som de ökar sina allokeringar till euron och den kinesiska renminbin. Även offentliga pensionsfonder och statliga investeringsfonder rör sig i samma riktning, vilket tyder på att geopolitiska överväganden får en allt större betydelse för valutabeslut vid sidan av räntedifferenser.
Förändringen sker dock gradvis. Dollarn står fortfarande för omkring 57 procent av världens valutareserver, och reservförvaltare räknar med att andelen endast kommer att sjunka till omkring 52 procent under det kommande decenniet. Dollarns likviditet, marknadsdjup och roll som säker hamn saknar motstycke, och varken euron eller renminbin erbjuder i dagsläget ett fullvärdigt alternativ.
På kort sikt talar högre förväntningar på Federal Reserves styrränta och fortsatt geopolitisk osäkerhet för ett fortsatt stöd till dollarn. På längre sikt pekar värdering, finanspolitiska utmaningar och ett mer diversifierat reservsystem mot en mindre ensidig utveckling.
För euron ser vi en viss sårbarhet på kort sikt. Räntedifferensen har åter utvecklats till dollarns fördel, samtidigt som högre energipriser är särskilt problematiska för Europa eftersom de gör importen dyrare och dämpar den ekonomiska tillväxten. På medellång sikt talar däremot starkare investeringar och ett mer expansivt finanspolitiskt stöd för euron.
Schweizerfrancen fortsätter att gynnas av sin status som säker hamn, men mycket låg inflation, en betydande räntenackdel och risken för att Schweiz centralbank motsätter sig en alltför kraftig förstärkning av valutan kan begränsa uppsidan.