Pörssien eriytyminen – Yhdysvallat sakkaa, Eurooppa pitää pintansa
Q3-tuloskauden aikana osakemarkkinoilla on nähty mielenkiintoinen ilmiö. Yhdysvaltain pääindeksit ovat laskeneet teknologiasektorin heikkouden vetäminä, samalla kun Euroopan osakemarkkinat ovat pärjänneet yhdysvaltalaisia verrokkejaan paremmin. Tämä markkinoiden välinen eriytyminen heijastaa myös käynnissä olevaa globaalia sektorirotaatiota.
Yhdysvaltojen riippakivenä kallis teknologia ja korot
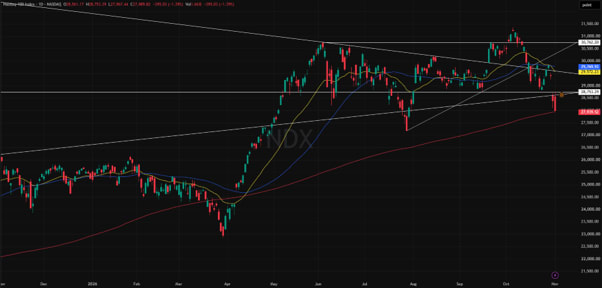
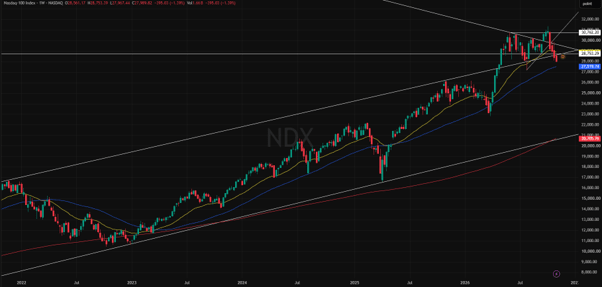
Yhdysvaltain osakemarkkinoiden viimeaikainen heikkous näyttää olevan osittain yhteydessä indeksien rakenteeseen ja korkeisiin odotuksiin. Indeksit ovat voimakkaasti teknologiapainotteisia, ja sijoittajien arvioidessa uudelleen merkittävien tekoälyinvestointien mahdollista takaisinmaksuaikaa aiemmin indeksien kehitystä tukeneet osakkeet ovat joutuneet paineeseen.
Edellisen viikon tulokset voivat havainnollistaa tätä kehitystä. Alphabetin osake laski noin 12 prosenttia tulosjulkistuksen jälkeen, kun yhtiön liikevaihto jäi odotuksista ja investoinnit rasittivat vapaata kassavirtaa. Myös Amazonin osake laski jälkimarkkinoilla aluksi jopa noin 10 prosenttia yhtiön odotuksia heikomman Q4-liikevaihtoennusteen seurauksena, vaikka osake myöhemmin toipuikin. Microsoft nousi jälkimarkkinoilla noin 6 prosenttia vahvan Azure-pilvipalveluliiketoiminnan kasvun (+48 %) ansiosta, mutta nousu jäi lyhytaikaiseksi tekoälysektorin osien laajemman heikkouden keskellä.
Korkoympäristö voi myös edelleen olla osakemarkkinoille merkittävä tekijä. Fed piti 28.10. ohjauskorkonsa ennallaan 3,75–4,00 prosentissa. Markkinahinnoittelu heijastaa edelleen mahdollisuutta koronnostolle joulukuussa, samalla kun Yhdysvaltain 10 vuoden valtionlainan tuotto pysyy lähellä 5 prosenttia. Vaikka öljyn hinta on laskenut lokakuun huippulukemista ja helpottanut osittain inflaatiohuolia, energian hinnan uusi nousu voisi nostaa inflaatioriskit jälleen markkinoiden huomion kohteeksi.
Liittyvät tuotteet
NASDAQ, 1 vuoden graafi
NASDAQ, 5 vuoden graafi
Eurooppa hyötyy "tylsyydestään"
Eurooppa ja Iso-Britannia ovat pärjänneet Yhdysvaltoja paremmin viime viikkojen aikana. Yksi mahdollinen selitys löytyy indeksien rakenteesta ja niiden suhteellisen matalista arvostuskertoimista. Stoxx Europe 600 -indeksin ennakoitu P/E-luku on noin 15, kun taas S&P 500 -indeksin vastaava luku on selvästi korkeampi, noin 19. Goldman Sachsin elokuussa julkaistun arvion mukaan Stoxx 600 -indeksin yhtiöiden osakekohtainen tulos kasvoi vuoden ensimmäisellä puoliskolla noin 14 prosenttia, ja koko vuoden tuloskasvuennustetta nostettiin 15 prosenttiin.
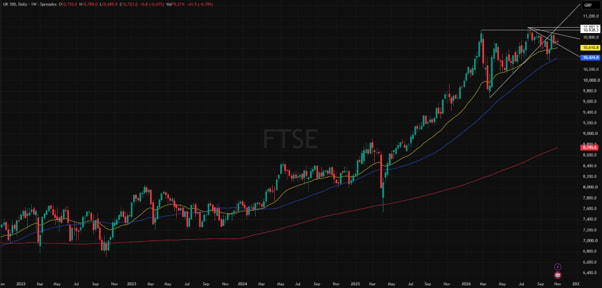
Iso-Britannian FTSE 100 -indeksi on lähes kuin nykyiseen markkinaympäristöön räätälöity. Se on luonteeltaan defensiivinen, ja siinä on merkittävä painotus energiayhtiöihin, kaivosyhtiöihin, finanssisektoriin sekä lääketeollisuuteen. FTSE 100:n sektorijakaumaa voidaan pitää suhteellisen defensiivisenä sen huomattavan energia-, kaivos-, finanssi- ja lääketeollisuuspainotuksen vuoksi. Teknologiasektorin kohdatessa paineita näiden toimialojen yhtiöt ovat ajoittain osoittaneet laajempaa markkinaa parempaa kestävyyttä. Yhdysvaltain osakemarkkinoiden viimeaikaisen heikkouden aikana FTSE 100 on yleisesti ottaen pysynyt vakaampana kuin suuret yhdysvaltalaiset indeksit. Merkittävän energiasektoripainotuksensa vuoksi indeksi voi kuitenkin olla herkkä öljyn hinnan voimakkaille vaihteluille.
FTSE 100, 1 vuoden graafi
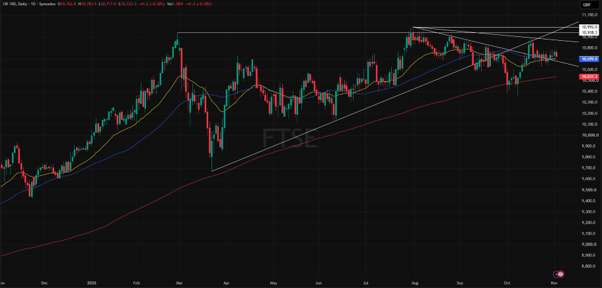
FTSE 100, 5 vuoden graafi
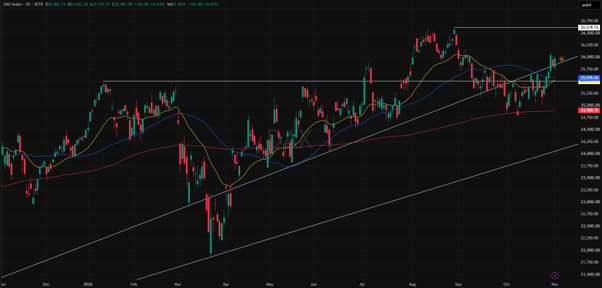
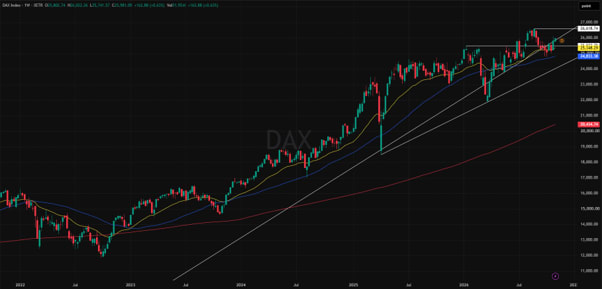
Saksan DAX on liikkunut myös suhteellisen vakaasti. Indeksissä nähtiin rajua nousua edellisen viikon aikana, kun hinta onnistui ylittämään SMA50-liukuvan keskiarvon (sininen). DAX testasi lokakuussa myös pitkän aikavälin SMA200 liukuvaa keskiarvoa (punainen), josta se on toistaiseksi löytänyt vahvan tuen suurempaa laskua vastaan.
Liittyvät tuotteet
DAX, 1 vuoden graafi
DAX, 5 vuoden graafi
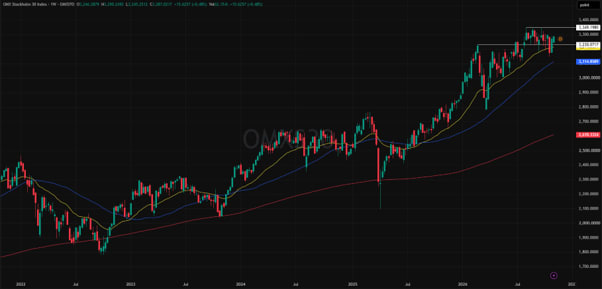
Ruotsin OMXS30 nojaa vahvasti globaaliin vientiteollisuuteen sekä suuriin pankkeihin, joilla on suuri paino indeksissä. Korkoympäristö on tukenut pankkien korkokatteita, ja se on osaltaan pitänyt indeksin vakaana ja jopa positiivisena korkoherkän kiinteistösektorin ongelmista huolimatta.
OMXS30, 1 vuoden graafi
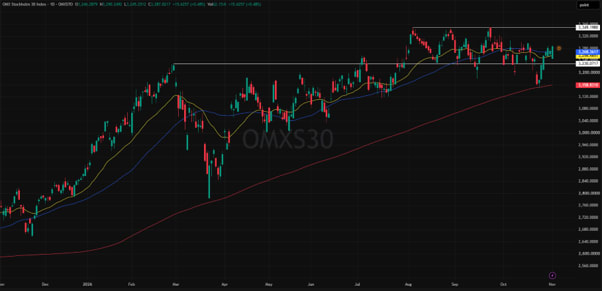
OMXS30, 5 vuoden graafi
Yhteenveto
Käynnissä oleva sektorirotaatio on muuttanut pörssien voimasuhteita, mutta ilmiö ei ole puhtaasti Yhdysvallat vastaan Eurooppa. Kyse on ennen kaikkea siitä, että tekoälyinvestointien takaisinmaksua epäilevä markkina rankaisee nyt Yhdysvaltain teknologiasektoria, ja Euroopan sekä Ison-Britannian perinteisempi markkinarakenne on tästä syystä saanut uutta arvoa.
Graafeilla näkyvät indikaattorit:
- SMA200: 200 päivän liukuva keskiarvo, punainen.
- SMA50: 50 päivän liukuva keskiarvo, sininen.
- EMA25: 25 päivän eksponentiaalinen liukuva keskiarvo, keltainen.
Riskit
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.