Tekoälyn notkahdus, sektorirotaatio ja öljy – palaako raha teknologiaan?
Osakemarkkinoilla eletään parhaillaan Q3-tuloskauden kiireisimpiä päiviä. Vaikka S&P 500 -indeksi on pintapuolisesti tarkasteltuna pysytellyt suhteellisen vakaana, kulisseissa on lokakuun aikana myllertänyt poikkeuksellisen voimakas sektorirotaatio. NASDAQ laski 22. lokakuuta noin 2,9 prosenttia, mikä oli sen heikoin päivä sitten kesäkuun. Huolta on herättänyt erityisesti velkavetoinen neocloud-sektori. Tämä näyttää osaltaan ohjanneen sijoittajia energia- ja defensiivisille sektoreille. Onko kyse terveestä tauosta vai tekoälytrendin murtumisesta, ja palaako raha takaisin teknologiaan?
Öljy ja nousevat korot sektorirotaation moottorina
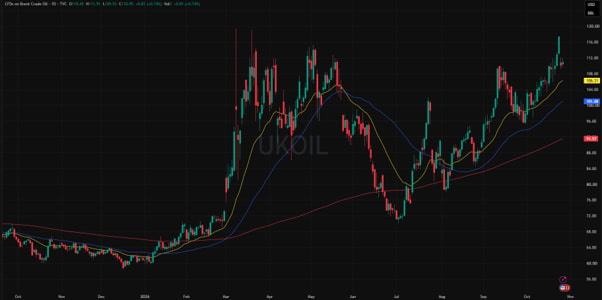
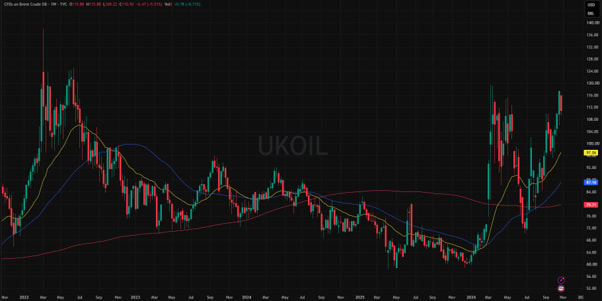
Meneillään olevaa sektorirotaatiota ei voi ymmärtää katsomatta energiamarkkinoille. Brent-raakaöljy on pysytellyt 110 dollarin hintatasolla, vaikka laskua öljyn hinnassa nähtiinkin heti alkuviikosta. Edellisellä viikolla Brentin hinta kohosi jo lähelle kevään 2026 huippulukemia. Lokakuu onkin ollut täynnä epävarmuuksia Lähi-idän tilanteen etenemisestä sekä Hormuzinsalmen laivaliikenteen turvallisuudesta.
Kallis energia pitää samalla inflaatiopaineet elossa. Yhdysvaltain syyskuun inflaatio oli 3,7 prosenttia, ja markkinat hinnoittelevat Yhdysvaltain keskuspankin, Fedin, joulukuun koronnostolle jopa 70–80 prosentin todennäköisyyden. Kun Yhdysvaltain 10 vuoden valtionlainan tuotto pyörii 5 prosentin tuntumassa, korkealle arvostettujen kasvuyhtiöiden tulevien kassavirtojen nykyarvo laskee. Monet markkinaosapuolet ovat tulkinneet tämän kehityksen tukevan energia ja defensiivisiä sektoreita.
Liittyvät tuotteet
BRENT, 1 vuoden graafi
BRENT, 5 vuoden graafi
Tekoälyosakkeiden notkahdus – mitä lokakuussa tapahtui?
Lokakuun myyntiaalto on osunut ennen kaikkea puolijohteisiin ja tekoälyinfrastruktuuriin, ja PHLX puolijohdeindeksi onkin laskenut kuukauden aikana noin 15 prosenttia. Notkahdukselle on kolme selkeää selitystä:
Korkoympäristön puristus. Koholla oleva inflaatio ja huoli korkojen noususta ovat nostaneet raskaasti velkaantuneiden tekoälyinfrastruktuuriyhtiöiden rahoituskustannuksia.
Neocloud yhtiöiden rahoitushuolet. Sektorin keulakuvan CoreWeaven osake on laskenut lokakuussa noin 35 prosenttia. Yhtiön joukkovelkakirjojen tuotto on noussut markkinoilla 15–16 prosenttiin alkuperäisestä 9,6 prosentin liikkeeseenlaskukorosta, mikä viestii selvästä riskipreemiosta. Elon Muskin 25. lokakuuta antama varoitus siitä, että yli 200 alan yhtiötä voisi kaatua tai joutua sulautumaan, ei myöskään ole parantanut sektorin sentimenttiä.
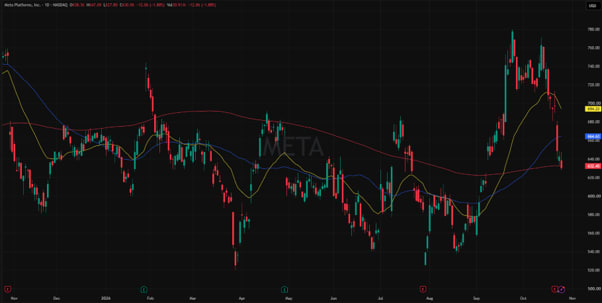
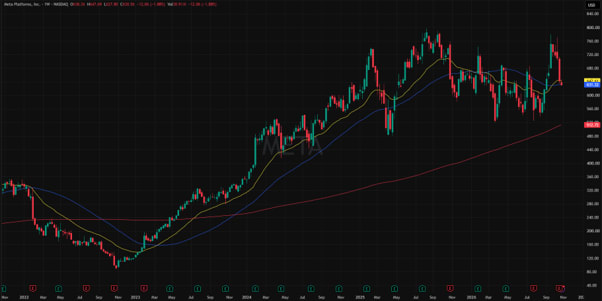
Jättien tulosreaktiot. Meta on laskenut Q3 tuloksensa jälkeen noin 10 prosenttia. Vaikka yhtiön liikevaihto kasvoi 26 prosenttia, pääomamenot, CapEx, nousivat peräti 34,9 miljardiin dollariin vapaan kassavirran painuessa negatiiviseksi. Kun Metan koko vuoden investointiohjeistus on 135–145 miljardia dollaria, sijoittajat vaativat yhä selvempää näyttöä siitä, milloin tekoälyinvestoinnit alkavat maksaa itseään takaisin.
Loppuasiakaskysyntä ei silti ole romahtanut. CoreWeaven tilauskanta on 104 miljardia dollaria, ja pilviohjelmistoyhtiöt ovat pysyneet vakaina. Kyse on siis ennen kaikkea rahoitusrakenteiden kestävyydestä eikä tekoälyn kysynnän hiipumisesta.
Liittyvät tuotteet
META, 1 vuoden graafi
META, 5 vuoden graafi
Palaako raha teknologiaan?
Kuluva tulosviikko on teknologiaosakkeiden suunnan kannalta oleellinen. Sijoittajien huomioon nousee erityisesti Microsoft, Alphabet sekä Amazon.
Paluun puolesta puhuvat seuraavat tekijät:
- Trendin kestävyys: Lokakuun heilunta ei ole kumonnut koko vuoden isoa kuvaa. Vuotta kokonaisuutena tarkasteltaessa indeksien kehitys on ollut korjausliikkeistä huolimatta selvästi positiivista.
- Ylimääräisen ilman poistuminen: Goldman Sachsin mukaan hedge-rahastot myivät teknologiaosakkeita viime viikkoina enemmän kuin koskaan. Tämä voi viitata siihen, että positioista on siivottu spekulatiivisin raha pois.
- Vahva tuloskasvu: Fundamentit tukevat arvostuksia. FactSetin mukaan S&P 500:n Q3-tuloskasvu on huikealla 29,0 prosentin tasolla. Jos puolijohdeindeksi löytää pohjan ja teknojätit osoittavat investointiensa tuottavan, raha voi palata sektorille yhtä nopeasti kuin se sieltä lähtikin.
Paluuta vastaan puhuvat puolestaan nämä riskit:
- Korkoympäristö: Fedin joulukuun mahdollinen koronnosto ja 5 prosentin bondikorot iskevät väistämättä velkarahoitteiseen kasvuun. Lisäksi neocloud-sektorin rahoitusehtojen kiristyminen pitää infrastruktuurin rakentajien riskipreemiot koholla.
- Sijoittajien vaatimustason nousu: Metan kurssireaktio osoitti, että markkinoiden huomio on siirtynyt pelkästä liikevaihdosta vapaaseen kassavirtaan ja investointien tuottoon (ROI). Jos suuret pilviyhtiöt nostavat investointiohjeistustaan ilman selvää tuottonäyttöä, kurssipaine voi jatkua.
Yhteenveto
Öljyn hinnan nousu voi lisätä inflaatiopaineita ja nostaa korkoja, mikä saattaa kasvattaa pääomavaltaisten tekoälyinfrastruktuurihankkeiden rahoituskustannuksia ja tukea sijoittajien kiinnostusta defensiivisempiä sektoreita kohtaan. Tekoälyosakkeiden lokakuun lasku ei välttämättä merkitse pysyvää muutosta laajemmassa trendissä, vaan voi pikemminkin kuvastaa arvostustasojen ja rahoitusriskien uudelleenarviointia. Markkinaosapuolet saattavat yhä selvemmin erottaa toisistaan vahvan taseen ja vakiintuneet kassavirrat omaavat yhtiöt sekä yhtiöt, jotka ovat enemmän riippuvaisia ulkopuolisesta rahoituksesta.
Riskit
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.