Kultamarkkinoiden uusi tasapaino

Kullan hinta on liikkunut syksyllä 2026 poikkeuksellisessa ympäristössä. Vaikka Yhdysvaltain vahva dollari ja valtionlainojen ennätyskorkeat tuotot luovat perinteistä vastatuulta, jalometallin hinta on osoittanut yllättävää kestävyyttä. Syy tähän löytyy markkinoiden rakenteellisesta muutoksesta: erityisesti Kiinan massiivisesta fyysisen kullan kysynnästä sekä geopoliittisista jännitteistä. Lokakuun kaupankäyntiä ovat leimanneet keskenään kilpailevat makrotaloudelliset ja geopoliittiset voimat. Vaikka hinta on edelleen selvästi alle elokuun 2026 noin 4 700 dollarin huipputasojen, se on onnistunut välttämään lokakuun aikana syvemmän laskun alle 4 000 dollarin.
Makrotalouden vastatuulet ja korottoman sijoituksen kustannus
Perinteisesti kullan tulisi kärsiä korkojen noususta, sillä tuottamaton jalometalli joutuu kilpailemaan korkoa tuottavien valtionlainojen kanssa. Yhdysvaltain valtionlainojen tuotot ovat pysyneet korkealla, samalla kun dollarin arvoa mittaava indeksi (DXY) on vahvistunut merkittävästi viimeisen vuoden aikana.
Lisäksi markkinoilla kytee jälleen inflaatiohuolia. Lähi-idän kärjistynyt tilanne, erityisesti Yhdysvaltain ja Iranin väliset jännitteet, on pitänyt raakaöljyn hinnan korkealla. Kiihtyvämpi ja sitkeämpi inflaatio voisi pakottaa Fedin pitämään ohjauskorot "korkealla pidempään", mikä on käytännössä myrkkyä kullalle.
Korkean korkotason ympäristössä kullan olisi pitänyt ajautua merkittävään ja pitkäkestoiseen laskukierteeseen. Täydellinen romahdus on kuitenkin jäänyt toteutumatta. Se, että hinta on pysynyt yli 4 000 dollarin, viittaa siihen, että kullan hintaa tukevat myös muut tekijät.
Pankkien ostot
Yksi merkittävimmistä kullan vahvuutta tukevista tekijöistä löytyy idästä. Pelkästään syyskuussa Kiinan keskuspankki (People’s Bank of China) teki suurimman kuukausittaisen kultaostonsa lähes kolmeen vuoteen kasvattaen varantojaan noin 23 tonnilla.
Kiina on nyt kasvattanut virallisia kultavarantojaan jo 23 kuukautta peräkkäin. Tämän seurauksena maan viralliset kultavarannot ovat nousseet ennätykselliseen noin 2 410 tonniin, mikä tekee Kiinasta maailman viidenneksi suurimman kullan omistajan Yhdysvaltojen, Saksan, Italian ja Ranskan jälkeen. Pelkästään vuonna 2026 Kiina on virallisesti hankkinut markkinoilta noin 100 tonnia kultaa, ja kun mukaan lasketaan myös kuluttajatuonti, tullitiedot osoittavat maahan virranneen kullan kokonaismäärän ylittävän 1 000 tonnia (Financial Times, 22.09.2026). Mikäli virallisten kultavarantojen kasvattamisen tahti jatkuu ennallaan, Kiina voi ohittaa Ranskan ja Italian jo tämän vuoden aikana.
Kyse on laajamittaisesta strategisesta ”dedollarisaatiosta”, eli pyrkimyksestä hajauttaa valuuttavarantoja pois Yhdysvaltain dollarista ja länsimaisten pakotteiden ulottumattomista. Kiinan lisäksi myös Puola on ollut viime vuosina aktiivinen kullan ostaja.
Liittyvät tuotteet
Kultamarkkinoiden liikkeet
Vaikka kullan hinta on laskenut huippulukemistaan noin 25 prosenttia, lasku on toistaiseksi pysähtynyt ja löytänyt tukea 4 000 dollarin tuntumasta. Historiallisesta näkökulmasta nykyistä hintatasoa voidaan edelleen pitää poikkeuksellisen korkeana: kesällä 2026 hinta kävi hetkellisesti alle 4 000 dollarissa, ja sitä ennen viimeisin kerta, jolloin hinta alitti tämän tason, nähtiin vuonna 2025.
On syytä huomata, että kullan hinta nousi erittäin voimakkaasti jo vuoden 2025 aikana, ja vahva nousumomentum jatkui myös kuluvan vuoden alkuun. Näin voimakkaan nousun jälkeen markkinakorjausta voidaan pitää normaalina osana markkinasykliä.
Lokakuun aikana kullan hinta on liikkunut pääosin kapeassa 4 100-4 200 dollarin vaihteluvälissä. Lokakuun 7. päivänä markkinoilla nähtiin hetkellinen, tavanomaista jyrkempi lasku, josta hinta on kuitenkin toipunut nopeasti korkeammalle tasolle.
Vaikka hinta on osoittanut lyhyellä aikavälillä elpymisen merkkejä, pidemmän aikavälin kuva teknisen analyysin näkökulmasta edellyttää varovaisuutta. Elokuun 2026 huippujen jälkeen hinta on laskenut keskeisten liukuvien keskiarvojen (EMA25, SMA50 ja SMA200) alapuolelle. Näiden liukuvien keskiarvojen keskinäinen järjestys muodostaa nyt oppikirjaesimerkin mukaisen laskutrendin, mikä viittaa siihen, että pidemmän aikavälin momentum on tällä hetkellä karhujen puolella. Näin ollen kullan nykyinen tekninen asetelma ei osoita klassisen nousutrendin tunnusmerkkejä.
Historiallisesta näkökulmasta on myös tärkeää muistaa, että kullan hintaliikkeet voivat olla erittäin voimakkaita ja nopeita kumpaankin suuntaan, erityisesti silloin, kun markkinoille ilmaantuu makrotaloudellisia shokkeja tai geopoliittisia uutisia.
GOLD, 5 vuoden graafi
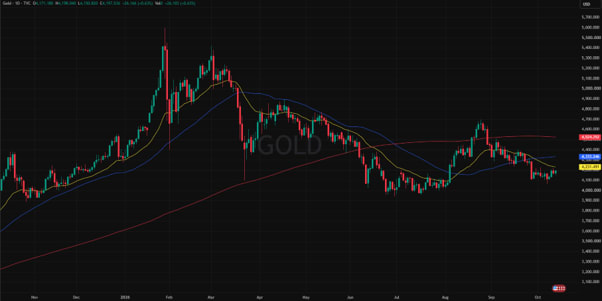
GOLD, 1 vuoden graafi

Yhteenveto
Kultamarkkinat tasapainoilevat keskenään ristiriitaisten voimien välillä. Lyhyen aikavälin hintaliikkeitä ja volatiliteettia ohjaavat Yhdysvaltain korkomarkkinat, dollarin vahvuus sekä geopoliittisiin kriiseihin liittyvä epävarmuus.
Keskuspankkien jatkuva kysyntä luo kuitenkin kullan hinnalle tukitason. Keskuspankkien kysyntä voi tukea kullan hintaa, mutta mitään takeita ei ole siitä, että tämä kysyntä riittäisi estämään mahdolliset tulevat hinnanlaskut.
Graafeilla näkyvät indikaattorit:
- SMA200: 200 päivän liukuva keskiarvo, punainen.
- SMA50: 50 päivän liukuva keskiarvo, sininen.
- EMA25: 25 päivän eksponentiaalinen liukuva keskiarvo, keltainen.
Riskit
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.