Elvyttävä rahapolitiikka väistymässä

FED on toteuttanut ensimmäisen koronnoston kolmeen vuoteen, ja useat muut keskuspankit ympäri maailmaa ovat jo seuranneet esimerkkiä. Koska koronnostot ovat jälleen alkaneet suurimmissa talouksissa, rahapolitiikan maailmanlaajuisen keventämisjakson voidaan käytännössä katsoa päättyneen. Samalla on todettava, että suuri osa inflaatiopaineista, joihin keskuspankit reagoivat, johtuu tarjontapuolen tekijöistä, kuten nousseista öljyn hinnoista ja tullien jäännösvaikutuksista, joihin rahapolitiikalla voidaan vaikuttaa vain rajallisesti. Siksi arvioimme, että mahdollisuudet uusille tiukennuksille ovat todennäköisesti rajalliset.
Talouskasvu on tänä vuonna kiihtynyt, mutta suhdannesykli näyttää olevan siirtymässä kypsempään vaiheeseen. Taloudellinen tilanne on heikentynyt öljyn hintojen ja korkotason nousun seurauksena, ja finanssipoliittisen tuen odotetaan vähenevän vuoden 2027 alkaessa. Talouskehitys saattaa siis olla lähellä lakipistettään. Ensimmäisiä merkkejä näkyy jo korkoherkillä sektoreilla, kuten asuntomarkkinoilla, joilla jo ennestään heikko elpyminen on jälleen pysähtynyt. Maailmantalous lienee kuitenkin riittävän vahva selviytyäkseen korkojen noususta ja välttääkseen taantuman.
Suurin epävarmuustekijä on energiashokki. Iran saattaa yrittää jatkaa painetta Washingtonia kohtaan marraskuun välivaalien alla, mutta sen mahdollisuudet häiritä energiavirtoja vähenevät sitä mukaa, kun vaihtoehtoisia vientireittejä kehitetään ja tuotanto kasvaa muualla. Myös Yhdysvaltain presidentillä Donald Trumpilla on kannustimia edistää konfliktin rauhoittumista ja öljyn hintojen laskua, etenkin kun sodan yleinen kannatus on heikkoa ja strategiset öljyvarastot ovat laskeneet alimmalle tasolleen 40 vuoteen.
Toisaalta huolta herättää Kiinan heikko kotimainen kysyntä, vaikka finanssipoliittiset elvytystoimet voivat tukea sekä kasvua että markkinoita. Lisäriskinä on Ukrainan sodan kärjistyminen: venäläiset jalostamot ovat joutuneet droonihyökkäysten kohteeksi, ja on mahdollista, että Venäjä vastaa niihin uusilla toimilla.
Voitto Capitol-kukkulalla? Markkinat ja Yhdysvaltain välivaalit
Yhdysvaltain vuoden 2026 välivaalit pidetään 3. marraskuuta, ja ne ovat tärkeä poliittinen koetinkivi presidentti Donald Trumpille ja hänen hallinnolleen. Vaikka presidentinvaalit herättävät maassa yleensä eniten huomiota, historia osoittaa, että välivaalit vaikuttavat usein vähintään yhtä merkittävästi tulevaan poliittiseen suuntaan, rahoitusmarkkinoihin ja sijoittajien riskinottohalukkuuteen. Markkinoiden kannalta ratkaiseva kysymys ei ole pelkästään se, kuka voittaa vaalit, vaan se, säilyttääkö Trump riittävän vahvan tuen kongressissa voidakseen jatkaa talouspolitiikkaansa.
Välivaalit pidetään presidentin nelivuotisen virkakauden puolivälissä. Välivaaleissa amerikkalaiset eivät valitse uutta presidenttiä, vaan vaakalaudalla ovat kaikki 435 paikkaa edustajainhuoneessa ja noin kolmasosa senaatin 100 paikasta. Yhdessä nämä kaksi kamaria muodostavat kongressin, jolla on valtuudet säätää lakeja, hyväksyä valtion menoja, muuttaa veropolitiikkaa ja valvoa toimeenpanovaltaa.
Edustajainhuonetta pidetään yleisesti poliittisesti herkimpänä kamarina, sillä sen jäsenet valitaan uudelleen joka toinen vuosi. Siksi äänestäjien mielipiteiden muutokset näkyvät yleensä siellä ensimmäisenä. Historiallisesti presidentin puolue on usein menettänyt välivaaleissa paikkoja edustajainhuoneessa, etenkin presidentin kannatuslukujen ollessa alhaiset (ks. kaavio 1). Senaatin tarkoituksena on taata suurempi jatkuvuus, sillä senaattorien toimikausi kestää kuusi vuotta ja jokaisissa vaaleissa on jaossa vain osa paikoista. Jos Trump menettäisi hallinnan jommassakummassa kamarissa, hänen olisi vaikeampi viedä läpi poliittista ohjelmaansa. Edustajainhuoneen katsotaan tällä hetkellä olevan riskeistä välittömin. Syyskuun lopussa Polymarket arvioi, että todennäköisyys sille, että republikaanit menettävät enemmistönsä edustajainhuoneessa, oli 93 prosenttia, kun vastaava luku oli senaatin osalta 65 prosenttia.
Iranin konflikti on ollut yksi niistä tekijöistä, jotka ovat heikentäneet Trumpin kannatuslukuja. Riippumatta siitä, miten strategisiin tavoitteisiin suhtautuu, ulkomailla toteutettavat sotilasoperaatiot aiheuttavat usein poliittisia haasteita kotimaassa. Energianhintojen nousu, huoli tilanteen edelleen kärjistymisestä sekä äänestäjien kasvava sotaväsymys ovat kaikki kiristäneet poliittista ilmapiiriä. Asia on erityisen herkkä, koska Trump perusti oman presidentinvaalikampanjansa pitkälti lupaukseen vahvistaa Yhdysvaltoja kotimaassa ja samalla välttää pitkäkestoisia sotilaallisia sitoumuksia ulkomailla.
Kalliit operaatiot Irakissa ja Afganistanissa jatkuivat kaksi vuosikymmentä, ja niiden jälkeen monet amerikkalaiset suhtautuvat edelleen hyvin skeptisesti sotilaallisiin interventioihin, jotka saattavat kehittyä jälleen yhdeksi ”ikuiseksi sodaksi”. Äskettäiset mielipidetutkimukset viittaavat siihen, että konflikti Iranin kanssa kuuluu modernin ajan epäsuosituimpiin Yhdysvaltain sotilaallisiin interventioihin, ja joidenkin tutkimusten mukaan kansalaisten tuki sille on vielä heikompaa kuin aikanaan Vietnamin sodalle sen viimeisinä vuosina. Vaikka nykyinen konflikti Iranin kanssa on laajuudeltaan huomattavasti rajallisempi, se on herättänyt huolta siitä, että Yhdysvallat saattaisi jälleen joutua pitkäkestoiseen ja kalliiseen konfliktiin Lähi-idässä.
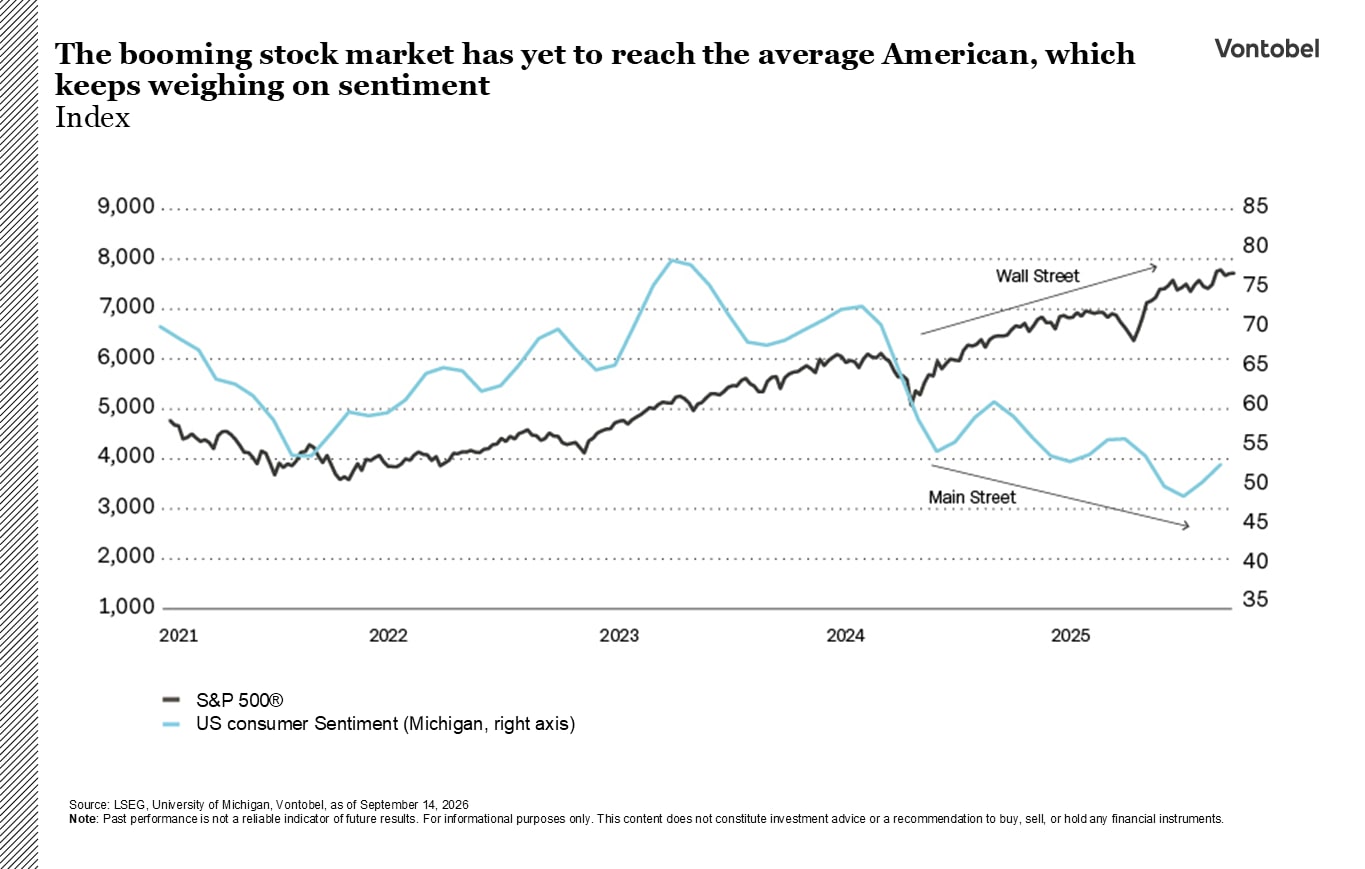
Yhtä merkittävä tekijä on rahoitusmarkkinoiden ja monien kotitalouksien kokeman todellisuuden välinen kasvava kuilu. Pintapuolisesti tarkasteltuna Yhdysvaltain talous vaikuttaa vahvalta. Osakemarkkinoiden hyvä kehitys on jatkunut, yritysten tulokset ovat yleisesti ylittäneet odotukset ja teknologinen kehitys erityisesti tekoälyalalla on luonut merkittävää lisäarvoa. Monet amerikkalaiset eivät ole kuitenkaan vielä päässeet osallisiksi tästä vauraudesta.
Kuilu on saanut osaltaan aikaan tilanteen, jota monet asiantuntijat kuvaavat K:n muotoiseksi taloudeksi (ks. kaavio 2). Suurituloiset kotitaloudet, jotka omistavat suurimman osan rahoitusvaroista, ovat hyötyneet huomattavasti osakekurssien noususta, yritysten arvostusten kasvusta sekä tekoälyyn liittyvistä sijoituksista. Samaan aikaan monet keski- ja pienituloiset kotitaloudet kamppailevat edelleen korkeiden elinkustannusten, kallistuvien asuntojen ja epävarmempien työllisyysnäkymien vuoksi. Tämän seurauksena osa väestöstä kokee vaurauden kasvavan, kun taas toinen osa ei koe tilanteensa juurikaan paranevan huolimatta positiivisista talousuutisista.
Poliitikoille koettu todellisuus on usein tärkeämpää kuin yleiset tilastotiedot. Äänestäjät eivät äänestä S&P 500 -indeksin kehityksen perusteella vaan sen mukaan, kuinka vakaalta heidän oma taloudellinen tilanteensa tuntuu. Tämä selittää osaltaan, miksi voimakas talouskasvu ja vahvat osakemarkkinat eivät automaattisesti johda poliittiseen tukeen. Kukoistavia pörssimarkkinoita voidaan ylistää Wall Streetillä, mutta ne tarjoavat vain vähän lohtua kotitalouksille, joilla ei ole merkittävää rahoitusvarallisuutta ja joille kasvu ei näy korkeampina palkkoina.


Sijoittamisen kannalta välivaaleja edeltävät kuukaudet voivat olla haastavia osakemarkkinoilla. Markkinat suhtautuvat yleensä epävarmuuteen kielteisesti, ja kongressin valtasuhteisiin, finanssipolitiikkaan, veroihin ja sääntelyyn liittyvät kysymykset voivat lisätä volatiliteettia vaalien alla. Historiallisesti tarkasteltuna yhdysvaltalaiset osakkeet ovat kuitenkin usein kehittyneet hyvin välivaalien jälkeen (ks. kaavio 3). Kun vaalitulos on selvillä, sijoittajille avautuu selkeämpi kuva seuraavien kahden vuoden poliittisista olosuhteista, mikä poistaa merkittävän epävarmuustekijän. Markkinat ovat myös usein suhtautuneet myönteisesti tilanteeseen, jossa hallinto ja kongressi ovat eri puolueiden hallussa, sillä se vähentää merkittävien poliittisten muutosten todennäköisyyttä ja lisää politiikan ennustettavuutta. Lisäksi kummankin puolueen edustamat hallinnot pyrkivät yleensä tukemaan talouskasvua seuraavien presidentinvaalien lähestyessä.
Sijoittajien tulee kuitenkin olla varovaisia olettaessaan, että historialliset mallit toistuvat automaattisesti. Alaspäin suuntautuvia riskejä on edelleen useita. Ensimmäinen koskee finanssipolitiikkaa. Suuri osa talouden viimeaikaisesta kestävyydestä on perustunut mittaviin julkisiin menoihin ja finanssipoliittisiin elvytystoimiin. Jos demokraatit saisivat hallintaansa toisen tai molemmat kongressin kamareista, uusien finanssipoliittisten elvytystoimien toteuttaminen saattaa vaikeutua. Hallinnon ja kongressin jakautuminen johtaisi todennäköisesti budjettivajeen ja julkisten menojen tarkempaan tarkasteluun, etenkin kun otetaan huomioon kasvava huoli Yhdysvaltain valtionvelan pitkän aikavälin kehityksestä.
Demokraatit saattavat myös kannattaa tiukempaa finanssipolitiikkaa tietäen, että mahdollinen talouden hidastuminen todennäköisesti katsottaisiin pikemmin hallitsevan republikaanihallinnon kuin kongressin syyksi. Vaikka tällainen tulos saattaisi parantaa velkanäkymiä pitkällä aikavälillä, lyhyellä aikavälillä se tapahtuisi todennäköisesti kasvun hidastumisen kustannuksella.
Toisena riskinä on veropolitiikka. Vaikka laajamittaiset veronkorotukset kohtaisivat todennäköisesti merkittävää poliittista vastustusta, demokraattien vahvempi asema kongressissa voisi elvyttää keskustelun korkeampien verojen määräämisestä huipputuloisille, pääomatuloille tai suuryrityksille. Tällaiset ehdotukset eivät välttämättä johda lainsäädäntöön, mutta ne voivat silti vaikuttaa sijoittajien odotuksiin ja yritysten ratkaisuihin.

Ehkä kaikkein aliarvioiduin riski on se, että tekoälyn ”kuherruskuukausi” alkaa lähestyä loppuaan. Viime vuosina tekoälyä on tarkasteltu pääasiassa tuottavuuden kasvun, teknologisen johtajuuden ja kannattavuuden parantumisen näkökulmasta, mikä on saanut sijoittajat arvostamaan tekoälyn voittajiksi koetut yritykset poikkeuksellisen korkealle. Sitä mukaa kuin teknologia integroituu yhä syvemmin talouteen, sen yhteiskunnalliset vaikutukset saavat kuitenkin yhä enemmän huomiota. Huoli siitä, että tekoäly korvaisi työpaikkoja, on erityisen yleinen Yhdysvalloissa, jossa keskiluokan ja toimihenkilöiden työpaikkojen katoamisen riski on noussut yhä tärkeämmäksi poliittiseksi kysymykseksi (ks. kaavio 4).
Keskustelu on vähitellen siirtymässä tekoälyn tarjoamista mahdollisuuksista kohti kysymyksiä, jotka koskevat automatisaatiota, aloittelevien työntekijöiden työpaikkoihin kohdistuvaa painetta sekä korkeaa osaamistasoa edellyttävän työn tulevaisuutta. Myös julkinen tuki tekoälyinfrastruktuurin nopealle laajentamiselle on hiipunut. Joissakin osissa Yhdysvaltoja datakeskusten paikallinen vastustus on kasvanut, kun yhteisöt ovat reagoineet niiden merkittävään sähkönkulutukseen, vedenkäyttöön ja maankäyttöön. Jos äänestäjät yhdistävät tekoälyn yhä useammin työpaikkojen menetyksiin, energian kysynnän kasvuun ja keskimääräiselle työntekijälle koituviin rajallisiin etuihin sen sijaan, että se johtaisi laajalle leviävään vaurauteen, päätöksentekijöillä saattaa olla kasvava paine säännellä teknologiaa entistä tiukemmin. Tämä saattaisi kyseenalaistaa joitakin niistä optimistisista oletuksista, jotka tällä hetkellä näkyvät tekoälyyn liittyvien osakkeiden arvostuksissa.
Toinen osakemarkkinoita uhkaava riski on se, että välivaalit eivät välttämättä vähennä poliittista epävarmuutta siinä määrin kuin sijoittajat yleensä odottavat. Jos republikaanit menettävät määräysvallan jommassakummassa tai kummassakin kongressin kamarissa, poliittisen umpikujan todennäköisyys kasvaa, jolloin hallinnon olisi vaikeampi viedä läpi sisäpoliittista ohjelmaansa perinteisten lainsäädäntökanavien kautta. Poliittinen epävarmuus voi silloin yksinkertaisesti ilmetä toisenlaisessa muodossa. Jos kongressi toimii rajoittavana tekijänä, Valkoinen talo saattaa turvautua entistä enemmän presidentin asetuksiin, sääntelytoimiin ja ulkopoliittisiin aloitteisiin, joissa presidentin toimivalta on edelleen suhteellisen vahva. Sijoittajilla voi olla tällöin edessään toisenlainen epävarmuus: painopiste siirtyy finanssipoliittisesta lainsäädännöstä enemmän kauppapolitiikkaan, tulleihin, pakotteisiin, maahanmuuttotoimiin ja geopoliittisiin kehityskulkuihin. Toisin sanoen demokraattien voitto kongressivaaleissa ei välttämättä poistaisi markkinoita uhkaavia poliittisia riskejä vaan muuttaisi pikemminkin sitä, mistä nämä riskit tulevat.
Myös joukkovelkakirjalainamarkkinat ansaitsevat tarkkaa huomiota. Mielenkiintoista kyllä, vuoden 2018 välivaalit Trumpin ensimmäisen presidenttikauden aikana osuivat ajallisesti lähes yhteen Yhdysvaltain valtion joukkovelkakirjalainojen korkohuipun kanssa (ks. kaavio 5). Yhdysvaltain valtion kymmenvuotisen joukkovelkakirjalainan korko saavutti syklihuipun, noin 3,25 prosenttia, juuri ennen vaaleja ja alkoi sen jälkeen laskea hitaasti, kun kasvunäkymät heikkenivät ja Fed siirtyi vähitellen elvyttävämpään rahapolitiikkaan. Historia toistuu harvoin täsmälleen samanlaisena, mutta on olemassa tiettyjä huomionarvoisia yhtäläisyyksiä. Useiden vuosien voimakkaan kasvun, laaja-alaisten finanssipoliittisten elvytystoimien ja inflaatiopelkojen jälkeen joukkovelkakirjalainojen korot ovat jälleen nousseet korkealle juuri välivaalien alla.
Jos vaalit johtavat poliittiseen umpikujaan ja vähentävät uusien finanssipoliittisten elvytystoimien todennäköisyyttä, sijoittajat saattavat alkaa hinnoitella sisään alhaisemman nimelliskasvun ja hillitymmän inflaatiokehityksen. Samalla finanssipoliittisten elvytystoimien ja tekoälyn noususuhdanteen tuomat voimakkaat kasvuimpulssit saattavat vähitellen hiipua, mikä poistaisi kaksi tärkeää kasvunäkymien taustatekijää. Tällainen yhdistelmä olisi suotuisa Yhdysvaltain valtion joukkovelkakirjalainoille ja voisi merkitä tärkeää käännekohtaa niiden korkotasoille.
Toisaalta huoli jatkuvasta alijäämärahoituksesta, geopoliittisista riskeistä tai inflaatiota kiihdyttävästä kauppapolitiikasta voi osaltaan pitää joukkovelkakirjalainojen korot korkealla pidemmän aikaa. Välivaalit eivät siis todennäköisesti yksinään ratkaise joukkovelkakirjalainamarkkinoiden suuntaa, mutta ne voivat muodostaa tärkeän käännekohdan, aivan kuten Trumpin ensimmäisen presidenttikauden aikana. Jos kasvuodotukset alkavat hiipua, sijoittajat saattavat jälkikäteen hyvin pitää vuoden 2026 välivaaleja ajankohtana, jolloin Yhdysvaltain valtion joukkovelkakirjalainojen korot saavuttivat tämän syklin huipun.

Fed lähestyy markkinoiden odotuksia
Syyskuun kokouksessa kävi selväksi, että Yhdysvaltain korkotilanne on muuttunut. Yksimielinen 25 peruspisteen koronnosto merkitsi ohjauskoron nousua 3,75–4,00 prosenttiin, ja samalla vahvempi kasvu, alhaisempi työttömyys ja korkeampi inflaatio yhdistettiin uusissa ennusteissa korkeampaan korkokehitykseen lyhyellä aikavälillä. Federal funds -koron mediaaniennuste nostettiin 4,1 prosenttiin sekä vuoden 2026 lopun että vuoden 2027 lopun osalta, mikä tarkoittaa, että Fed on nyt huomattavasti lähempänä tasoja, jotka markkinat olivat jo hinnoitelleet sisään.
Tämä lähentyminen on tärkeää sen kannalta, mitä seuraavaksi on odotettavissa. Ennen kokousta sijoittajat olivat jo hinnoitelleet merkittävän kiristyssyklin futuurikorkoihin. Syyskuun kokouksessa esitetyt ennusteet toivat Fedin lähemmäksi markkinoiden odotuksia, vaikka markkinoiden vuoden 2027 lopulle hinnoittelema ohjauskorko on edelleen hieman Fedin mediaaniennustetta korkeampi (ks. kaavio 1). Jotta lyhyet markkinakorot nousisivat edelleen merkittävästi, tarvitaan todennäköisesti uusi muutos inflaatio- tai kasvunäkymissä, eikä siihen riitä, että Fed vain täyttää markkinoiden jo ennakoimat odotukset.
Kokouksen sävy viittaa myös siihen, että Fed on alkanut suhtautua entistä myönteisemmin rahapolitiikan pitämiseen kireänä niin kauan kuin talous pysyy kestävänä. Vahva taloudellinen toimeliaisuus ja vakaa työmarkkinatilanne helpottavat inflaation torjumista, ja samalla yksimielinen korkopäätös viittaa siihen, että koko komitea jakaa huolen pitkäaikaisemmasta inflaatiopaineesta.
9–12 kuukauden aikajänteellä arvioimme edelleen, että joukkovelkakirjalainojen korot voivat laskea inflaation hidastuessa ja rahapolitiikkaa koskevien odotusten vakiintuessa. Samalla pidempien joukkovelkakirjalainojen voimakkaan koronnousun mahdollisuudet näyttävät rajallisilta. Budjettialijäämät ovat suuria, Yhdysvaltain valtion joukkovelkakirjalainojen tarjonta on laajaa ja maturiteettipreemio on toipunut maailmanlaajuisen finanssikriisin jälkeisiltä poikkeuksellisen alhaisilta tasoiltaan.
Luottomarkkinoilla tapahtui vain vähäisiä muutoksia. Investment grade -segmentin perustekijät näyttävät edelleen vahvoilta, mutta luottospreadit ovat kapeat ja laaja liikkeeseenlaskutoiminta aiheuttaa edelleen teknisiä haasteita. Tekoälyyn liittyvän rahoituksen osuus uusista osakeanneista on kasvussa samalla, kun hyperskaalaajien viimeaikainen heikompi kehitys (ks. kaavio 2) osoittaa, että markkinat sivuuttavat entistä harvemmin arvostustasot, velkaantuneisuuden ja kasvavat pääomasitoumukset.
High yield -segmentti vaikuttaa suhteellisesta näkökulmasta houkuttelevammalta. Kokonaistuottoasteet ovat edelleen houkuttelevia, duraatio on alhainen ja luottokelpoisuus on parantunut rakenteellisesti, sillä BB-luokiteltujen liikkeeseenlaskijoiden osuus indeksistä on nyt yli puolet. Tämä yhdistelmä rajoittaa herkkyyttä pitkien joukkovelkakirjalainojen korkojen volatiliteetille ja mahdollistaa sen, että juokseva tuotto voi edelleen olla tärkeä tuottolähde, vaikka spreadit eivät enää kaventuisikaan.


Korkoshokki, voittojen suojaus
Elokuun vahvan kehityksen jälkeen maailman osakemarkkinoihin kohdistui painetta syyskuussa, kun Lähi-idän jännitteet kärjistyivät jälleen. Tämä sai sijoittajat arvioimaan inflaationäkymiä uudelleen ja hinnoittelemaan sisään Fedin aiempaa tiukemman linjan. Valtion joukkovelkakirjalainojen korkojen nousu painoi riskipitoisia sijoituskohteita ja johti osakemarkkinoiden laajamittaiseen laskuun.
Wall Streetin vanhan nyrkkisäännön mukaan 5 prosentin korko Yhdysvaltain valtion kymmenvuotisessa joukkovelkakirjalainassa on todellista kryptoniittia osakkeille. Kun sijoittajat voivat saada 5 prosentin tuoton ilman riskiä, osakemarkkinat joutuvat kilpailemaan kovemmin pääomasta, etenkin korkealle arvostettujen kasvuyritysten osalta, joiden voitot ovat vielä kaukana tulevaisuudessa. Korkojen nousu ei kuitenkaan välttämättä ole mikään huono asia. Historia osoittaa, että osakemarkkinat pystyvät selviytymään paineista, kun korkojen nousu on merkki vahvemmasta taloudesta, sillä vahva kasvu näkyy lopulta yleensä yritysten voittojen kasvuna.
Vaikka suuri osa viimeaikaisesta korkojen noususta on johtunut energianhintojen noususta, kasvavista budjettialijäämistä ja lisääntyneestä joukkovelkakirjalainojen liikkeeseenlaskusta, merkittävä osa noususta perustui aiemmin tänä vuonna myös Yhdysvaltain vahvaan talouskasvuun.
Tärkeä tekijä on myös korkojen nousunopeus. Korkojen nopea nousu pakottaa markkinat usein sopeutumaan välittömästi, mikä aiheuttaa arvostusshokin, kiristää luottoehtoja yhdessä yössä ja voi laukaista pakkomyyntejä sijoittajilta, joiden velka-aste on korkea. Tämä on erityisen merkityksellistä nykyisessä tilanteessa, kun otetaan huomioon, kuinka nopeasti korot ovat viime aikoina nousseet.
Markkinat keskittyvät Fedin seuraaviin toimiin, mutta historia osoittaa, että koronnostosyklin alkaminen ei välttämättä ole negatiivinen taktinen signaali osakemarkkinoilla. Aikaisempia rahapolitiikan kiristysjaksoja on usein seurannut volatiliteetin kasvu ensimmäisen koronnoston jälkeen, mutta osakemarkkinat ovat yleensä toipuneet viiden kuukauden kuluessa ja tuottaneet sen jälkeen positiivista tuottoa seuraavien 12 kuukauden ajan (ks. kaavio 1).
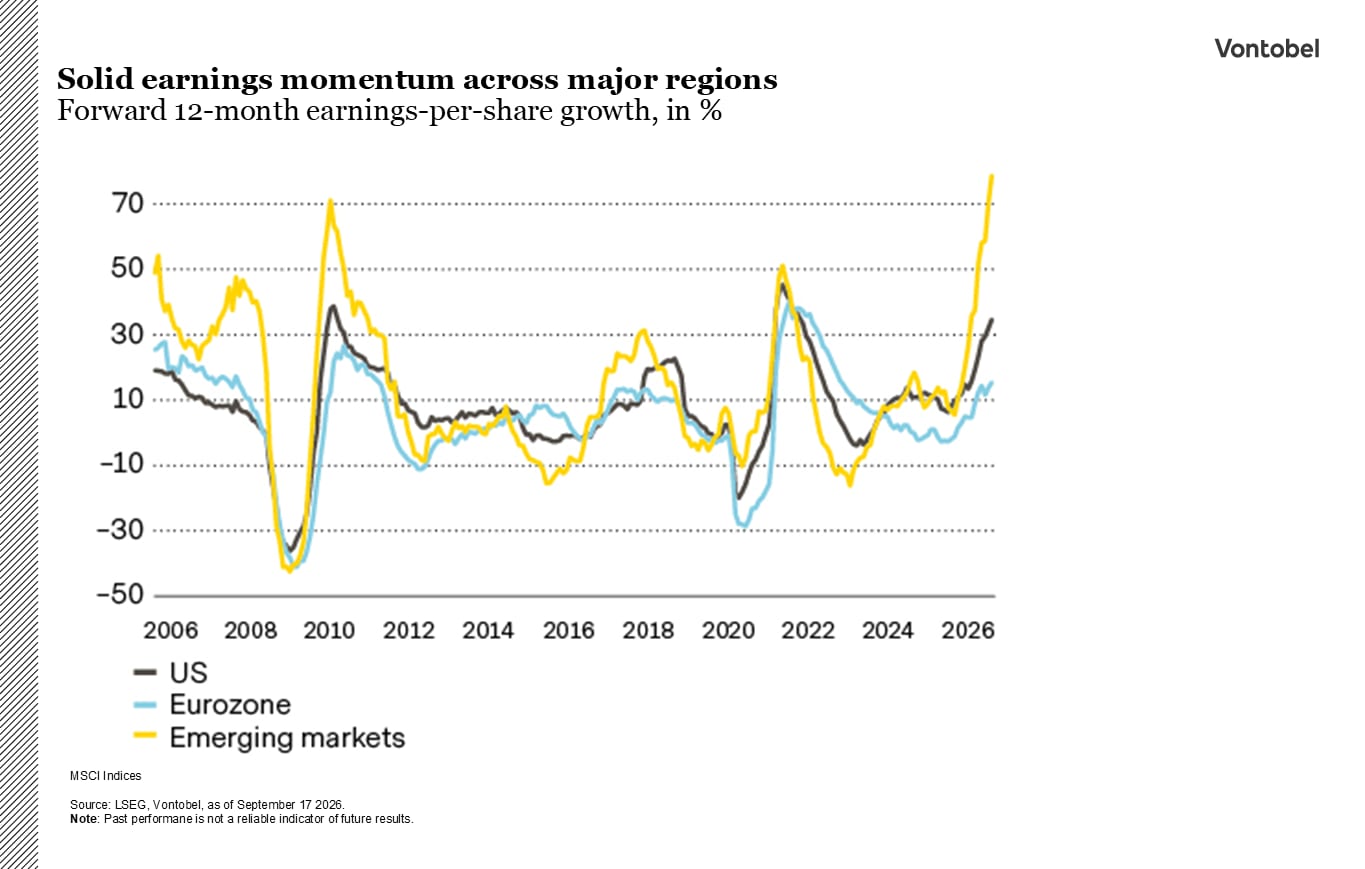
Yritysten perustekijät ovat edelleen huomattavan vahvat. Tuloskasvu on pysynyt hyvällä tasolla (ks. kaavio 2), ja sekä alueittain että toimialoittain on nähty myönteisiä yllätyksiä. Taseet ovat vahvat, yritysten velkaantuneisuus on hallinnassa ja maksuvalmius on lähellä historiallisen korkeita tasoja.
Jatkossa yritysten voittojen ja korkojen välinen tasapainoilu todennäköisesti määrittää markkinoiden tulevan suunnan. Myönteinen uutinen on, että sijoittajat ovat jo ottaneet huomioon merkittävän uudelleenarvostuksen, kun joukkovelkakirjalainojen korot ovat nousseet ja odotukset Fedin uusista rahapolitiikan kiristystoimista ovat vahvistuneet. On kuitenkin olemassa riski siitä, että korot jatkavat nousuaan ja voittojen kasvu hidastuu samalla merkittävästi, mikä aiheuttaisi paineita arvostustasoille.

Öljymarkkinoiden kaksi puolta
Raakaöljyn pörssihinnat nousevat usein otsikoihin, mutta raakaöljyn hintojen ja huoltoasemahintojen välisen eron kasvu on hämmentänyt monia kuluttajia. Autoilijat saattavat lukea raakaöljyn hintojen laskusta mutta maksavat silti edelleen korkeita hintoja jalostetuista öljytuotteista, kuten bensiinistä ja dieselistä.
Jalostettujen öljytuotteiden markkinoihin on tänä vuonna vaikuttanut samanaikaisesti moni tekijä. Ensinnäkin Hormuzinsalmen häiriöt ovat rajoittaneet öljytuotteiden virtaa Persianlahden alueelta. Tilannetta pahentaa se, että jalostettuja tuotteita on yleensä vaikeampi ohjata toisiin kohteisiin kuin raakaöljyä, jolloin tarjonnan häiriöiden kompensoiminen on haastavampaa. Toiseksi samat pullonkaulat ovat rajoittaneet raakaöljyn kuljetuksia, mikä on vähentänyt raaka-aineen saatavuutta jalostamoille ympäri maailmaa. Kolmanneksi Ukrainan hyökkäykset venäläisiä jalostamoita ja polttoaineinfrastruktuuria vastaan ovat ajoittain lamauttaneet jalostuskapasiteettia, mikä on entisestään vähentänyt jalostettujen tuotteiden tarjontaa.
Tämä kehitys näkyy selvästi niin sanotuissa crack spreadeissä⁷, jotka kuvaavat jalostamoiden kannattavuutta (ks. kaavio 1). Bensiinin, dieselin ja lentopolttoaineen tarjonnan käydessä yhä rajallisemmaksi crack spreadit ovat nousseet voimakkaasti. Yhdysvalloissa ja muualla sijaitsevat jalostamot ovat kiirehtineet hyödyntämään näitä poikkeuksellisen korkeita katteita lykkäämällä kausittaisia huoltotöitä ja käyttämällä laitoksia erittäin korkealla käyttöasteella. Yhdysvalloissa jalostamoiden kapasiteetin käyttöaste oli syyskuussa 97 prosenttia, mitä pidetään yleisesti lähes täytenä tuotantokapasiteettina. Kysymys on kuitenkin, voidaanko tätä vauhtia jatkaa pitkään.
Toinen kysymys on, onko tämä korkea aktiivisuustaso ylläpidettävissä. Historia osoittaa, että pitkään jatkuneet jaksot, jolloin tuotanto on lähellä maksimikapasiteettia, lisäävät laitevikojen, kiireellisten huoltotarpeiden ja suunnittelemattomien tuotantokatkosten riskiä. On ironista, että tällaiset häiriöt saattaisivat entisestään syventää raakaöljy- ja jalostemarkkinoiden välistä eroa. Jalostamoiden suunnittelemattomat tuotantokatkokset vähentävät jalostettavaksi tarkoitetun raakaöljyn kysyntää, mikä voi aiheuttaa laskupainetta raakaöljyn hintoihin. Samalla bensiinin, dieselin ja lentopolttoaineen tarjonta saattaa supistua entisestään, mikä uhkaa nostaa jalostettujen tuotteiden hintoja.
Geopoliittiset tekijät ovat jatkossakin keskeinen epävarmuustekijä. Kolmannen vuosineljänneksen aikana Ukrainan hyökkäykset Venäjän energiainfrastruktuuria vastaan vähenivät tilapäisesti uusien diplomaattisten ponnistelujen myötä (ks. kaavio 2). Hyökkäykset ovat sittemmin jatkuneet, minkä vuoksi markkinoilla huomioidaan edelleen riski siitä, että Venäjän jalostuskapasiteetissa saattaa ilmetä uusia häiriöitä. Markkinoiden on sopeuduttava myös Yhdysvaltain poliittiseen epävarmuuteen. Presidentti Trump on ottanut esille mahdollisuuden rajoittaa dieselin vientiä, jotta amerikkalaisia kuluttajia voitaisiin suojata korkeilta polttoainehinnoilta. Suuremmat kotimaiset varastot saattaisivat hillitä dieselin hintoja Yhdysvalloissa, mutta viennin väheneminen todennäköisesti kiristäisi tarjontaa muilla markkinoilla, erityisesti Euroopassa ja Latinalaisessa Amerikassa, ja lisäisi siten volatiliteettia jalostettujen öljytuotteiden markkinoilla.


Dollari saa tukea Fediltä
Syyskuun korkonosto ja Fedin korkeammat korkoennusteet ovat vahvistaneet dollarin näkymiä lyhyellä aikavälillä. Yhdysvaltain talous on edelleen kestävä, sen korkoetu muihin valuuttoihin nähden on kasvanut ja juokseva tuotto on nyt houkuttelevampi kuin muutama kuukausi sitten. Valuuttamarkkinoiden kannalta tärkein ajuri on kuitenkin se, miten Fedin rahapolitiikan suunta kehittyy suhteessa muiden keskuspankkien rahapolitiikkaan, ei niinkään Yhdysvaltain korkojen absoluuttinen taso.
Fedin talousennusteiden yhteenvedon (Summary of Economic Projections) mediaaniennuste viittaa nyt siihen, että tänä vuonna on tulossa vielä yksi koronnosto ja että korkojen odotetaan pysyvän korkeammalla tasolla pidempään kuin kesäkuussa ennustettiin. Tämä voi tarjota dollarille lisätukea lyhyellä aikavälillä. Samalla syyskuun korkopäätös oli jo suurelta osin hinnoiteltu sisään markkinoilla, ja odotukset uusista kiristyksistä on jo otettu huomioon markkinahinnoittelussa. Jotta dollari vahvistuisi kestävämmin, odotusten Yhdysvaltain korkotasoista pitäisi kenties nousta enemmän kuin vastaavien odotusten muissa talouksissa.
Fed ei kiristä rahapolitiikkaa omasta aloitteestaan. Markkinat ennustavat ohjauskorkojen nousevan seuraavien kahden vuoden aikana useimmissa suurissa talouksissa (ks. kaavio 1). Yhdysvalloilla on edelleen merkittävä korkoetu euroalueeseen nähden, mutta valuuttamarkkinoiden kannalta ratkaiseva kysymys on, kasvaako tämä korkoero edelleen. Kun Yhdysvaltain rahapolitiikan kiristyssykli lähestyy tasaantumisvaihetta, suhteellisten rahapoliittisten erojen tuoma tuki voi vähitellen hiipua.
Seuraavien 9–12 kuukauden aikana dollarin korkoedun odotetaan pienenevän asteittain, kun energiasta johtuva inflaatiopaine hellittää ja rahapolitiikan näkymät vakiintuvat. Tämä voi antaa tilaa euron asteittaiselle vahvistumiselle. Myös Sveitsin frangin odotetaan pysyvän vahvana, vaikka sen merkittävä korkohaitta saattaakin rajoittaa sen mahdollisuuksia vahvistua pysyvämmin. Tämän skenaarion suurimpana riskinä on inflaation laajempi kiihtyminen Yhdysvalloissa, mikä saattaisi saada Fedin jatkamaan rahapolitiikan kiristämistä pidemmällä aikavälillä.
Kun rahapolitiikkaa koskevat odotukset ovat vakiintuneet, rakenteellisten perustekijöiden merkitys voi kasvaa. Kauppatase, julkinen talous ja velkakehitys tarjoavat keinon erottaa perustaltaan vahvemmat valuutat niistä, jotka ovat riippuvaisempia suhdannevaihteluun liittyvistä korkoeduista (ks. kaavio 2).
Dollarin tukena ovat edelleen korkeat korot, turvallisten sijoituskohteiden kysyntä ja syvät pääomamarkkinat, mutta suuret budjettialijäämät ja jatkuva vaihtotaseen alijäämä saattavat painaa valuuttaa keskipitkällä aikavälillä. Euron osalta profiili on tasapainoisempi: sen ulkoinen asema on positiivinen ja velkakehitys on kokonaisuudessaan suotuisampi huolimatta finanssipoliittisista riskeistä joissakin alueen osissa. Myös Sveitsin frangi vaikuttaa vakaalta, vaikka sen korkohaitta saattaakin rajoittaa sen mahdollisuuksia vahvistumiseen.


Riskit
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.