Katseet Q4-vuosineljännekseen: Makrouhkakuvat vs. tuloskauden odotukset

Syyskuu on historiallisesti ollut yksi osakemarkkinoiden haastavimmista kuukausista, eikä tämäkään vuosi ollut poikkeus. Kuukauden aikana sijoittajien oli sulateltava Yhdysvaltain keskuspankin (Fed) tekemä 0,25 prosenttiyksikön koronnosto, raakaöljyn hinnan nousu 100–110 dollarin vaihteluvälille sekä haukkamaiset kommentit korkeiden korkojen ylläpitämisestä. Kalenterin kääntyessä lokakuuhun osakemarkkinoilla alkaa vuoden viimeinen neljännes (Q4). Historiallisesti Q4 on ollut vahvaa aikaa osakkeille, mutta loppuvuoden markkinasuunta määräytyy kahden vastakkaisen voiman välisessä kamppailussa: toisaalta tiukan korkoympäristön ja piilevien inflaatiopaineiden vaikutuksista, toisaalta yritysten tuloskasvun potentiaalista.
Keskuspankkien puristus ja bondimarkkinan paine
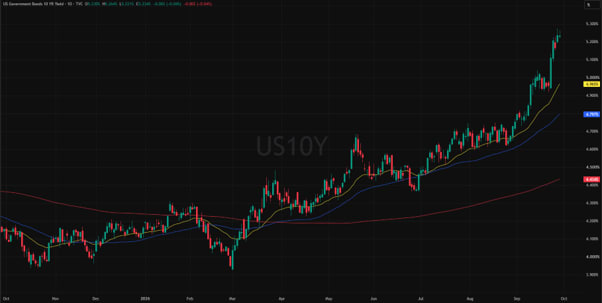
Syyskuussa inflaatiohuolet nousivat jälleen sijoittajien huomion keskipisteeseen, mikä näkyi suoraan myös joukkolainamarkkinoilla. Raakaöljyn hinnan pysyessä lähellä 100 dollarin tasoa pohjainflaatio osoittautuu sitkeäksi, mikä pakottaa keskuspankit jatkamaan varovaista linjaansa.
Yhdysvaltain keskuspankin (Fed) syyskuussa toteuttama 0,25 prosenttiyksikön koronnosto sekä viesti "korkeammista koroista pidempään" ovat nostaneet Yhdysvaltain valtionlainojen tuottoja. Korkojen nousu vähentää osakemarkkinoiden houkuttelevuutta erityisesti korkealle arvostettujen kasvuyhtiöiden kohdalla. Yhdysvaltain talous on kuitenkin osoittanut poikkeuksellista vahvuutta, mikä on toistaiseksi pitänyt taantumariskit loitolla.
Euroopan keskuspankin (EKP) syyskuussa tekemä koronnosto 2,50 prosenttiin rasittaa myös eurooppalaisia yrityksiä. Korkeat energiakustannukset painavat Euroopan teollisuutta, erityisesti Saksassa, samalla kun korkea korkotaso hillitsee investointeja. Yhdysvaltain ja Euroopan talouksien välille on nyt muodostunut selvä ero, sillä Yhdysvaltain talous on osoittautunut korkojen nousun suhteen Euroopan taloutta kestävämmäksi.
US10Y, 1 vuoden graafi
US10Y, 5 vuoden graafi

Tuloskauden tulikoe: Puolijohteet ja tekoäly odotusten keskiössä
Makrotalouden vastatuulista huolimatta sekä S&P 500 että Nasdaq ovat pysytelleet lähellä ennätyskorkeuksiaan, ja Nasdaq on jopa saavuttanut uusia kaikkien aikojen huippuja. Tämä johtuu pitkälti siitä, että osakemarkkinoiden tuloskasvuodotukset lepäävät teknologiajättien ja puolijohdesektorin varassa. Pian alkavan Q3-tuloskauden on vastattava näihin korkeisiin odotuksiin.
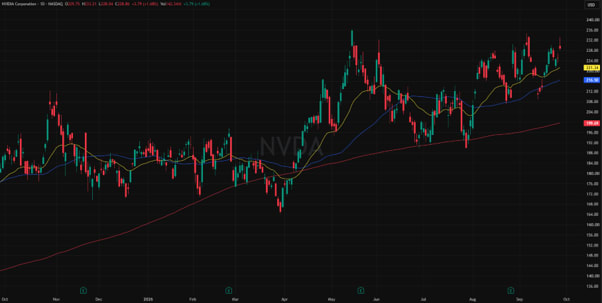
Puolijohdeyhtiöiltä, kuten Nvidialta, odotetaan merkittävää liikevaihdon ja tuloksen kasvua. Sijoittajat seuraavat tarkasti myös sitä, jatkavatko hyperscaler-yhtiöt, kuten Microsoft, Amazon ja Google, mittavia investointejaan infrastruktuuriin sekä datakeskuksiin ja tekoälysiruihin kohdistuvia pääomainvestointejaan (CapEx) nykyisellä tasolla.
Yhdysvalloissa Q3-tulosennusteet ovat pysyneet vahvoina erityisesti teknologiasektorin vetäminä. Euroopassa sen sijaan DAX-yhtiöiden ja raskaan teollisuuden yritysten näkymiä varjostavat marginaalipaineet. Tämä korostaa teknologiasektorin asemaa entisestään verrattuna moniin muihin toimialoihin.
Liittyvät tuotteet
NVIDIA, 1 vuoden graafi
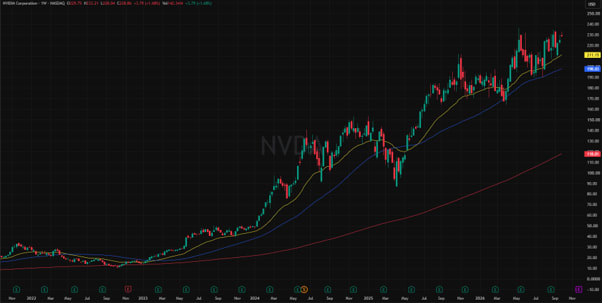
NVIDIA, 5 vuoden graafi
Indeksien lähtökohdat Q4-jaksolle
S&P 500 indeksi on onnistunut pysyttelemään suhteellisen lähellä kaikkien aikojen huippujaan sekä teknisesti merkittävän 50 päivän yksinkertaisen liukuvan keskiarvon (SMA50, sininen) yläpuolella, vaikka se syyskuun puolivälissä käväisikin hetkellisesti tämän tason alapuolella. Tuleva tuloskausi voi antaa viitteitä siitä, pystyykö indeksi jatkamaan nousutrendiään vahvojen tulosodotusten tukemana vai alkavatko koholla oleva inflaatio ja korkotaso heikentää sijoittajien luottamusta yhä enemmän. Yritysten odotuksia heikommat tulokset lisäisivät myös markkinoiden epävarmuutta.
Liittyvät tuotteet
S&P 500, 1 vuoden graafi
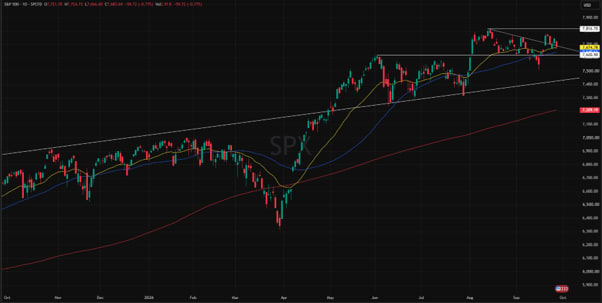
S&P 500, 5 vuoden graafi

Saksan vertailuindeksi DAX kuvastaa Euroopan teollisuuden kohtaamia haasteita. Indeksi on jäänyt jälkeen yhdysvaltalaisista verrokeistaan ja kohtaa vastustusta lyhyen aikavälin liukuvilta keskiarvoiltaan (EMA25, keltainen, ja SMA50, sininen). Korkeat energiakustannukset sekä EKP:n tiukka rahapoliittinen linja luovat vastatuulta markkinoille. Jotta tekninen näkymä ei heikkenisi entisestään, indeksin tulisi pysytellä tärkeän SMA200-liukuvan keskiarvon (punainen) yläpuolella välttääkseen selvemmän laskutrendin muodostumisen.
Liittyvät tuotteet
DAX, 1 vuoden graafi

DAX, 5 vuoden graafi

Yhteenveto
Historiallisesti osakemarkkinoiden kehitys vuoden viimeisellä neljänneksellä on vaihdellut eri ajanjaksoina. Tulevaisuuteen katsottaessa markkinaosapuolisten odotetaan seuraavan tarkasti joukkolainamarkkinoiden kehitystä, korkoympäristöä sekä tulevia kolmannen neljänneksen tulosjulkistuksia, erityisesti tekoäly- ja puolijohdetrendeihin liittyviltä yhtiöiltä. Markkinoiden tulevaa kehitystä ei voida ennustaa, sillä siihen vaikuttavat edelleen monet makrotaloudelliset sekä yhtiökohtaiset tekijät.
Graafeilla näkyvät indikaattorit:
- SMA200: 200 päivän liukuva keskiarvo, punainen.
- SMA50: 50 päivän liukuva keskiarvo, sininen.
- EMA25: 25 päivän eksponentiaalinen liukuva keskiarvo, keltainen.
Riskit
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.