Korkojen nousu painaa pörssejä


Sokerimarkkinat ovat siirtymässä mahdollisesti tiukempaan monivuotiseen jaksoon, jossa tuotantoriskit kohdistuvat pääasiassa Intiaan ja Brasiliaan. Öljyn hintojen nousu on lisännyt Brasiliassa sokerintuotannon sivutuotteena tuotettavan etanolin kysyntää. Öljyn hinnat ovat tällä hetkellä korkealla, mutta ne voivat laskea, jos Lähi-idän tilanne paranee. Intiassa on edelleen mahdollista, että sateita saadaan ennen sadonkorjuun alkamista, mikä voisi aiheuttaa sokerin hintojen jyrkän laskun. Kaiken kaikkiaan korkojen nousu erityisesti Yhdysvalloissa aiheuttaa paineita osakemarkkinoille.
Viikon tapaus: Korkea sokerin hinta saattaa laskea
Kauden 2025/26 tilapäisen ylijäämän jälkeen sokerimarkkinat ovat siirtymässä mahdollisesti tiukempaan monivuotiseen jaksoon. Tuotantoriskit painottuvat Intiaan ja Brasiliaan, ja voimakas El Niño -ilmiö voi vähentää tuotantoa samanaikaisesti kummallakin näistä tärkeistä tuotantoalueista. Intian päätös sallia jopa miljoonan raakasokeritonnin tuonti ilman tulleja viittaa kotimaisen tarjonnan ongelmiin ja voi vähentää tulevan vientitarjonnan määrää Intiasta, joka on yksi maailman suurimmista tuottajamaista. Samalla Brasilian mahdollisuus ohjata sokeriruokovirtoja sokeri- ja etanolituotannon välillä tekee maasta herkän raakaöljyn hinnan vaihteluille. Vaikka USDA ennustaa edelleen ylijäämää ja loppuvarastojen kasvua, yksityisen sektorin ennusteet viittaavat yhä selvemmin alijäämään. StoneX ennustaa 1,7 miljoonan tonnin alijäämää kaudelle 2026/27, ja Czarnikow puolestaan ennustaa 2,9 miljoonan tonnin alijäämää kaudelle 2027/28.
Tämän artikkelin kirjoittamishetkellä (syyskuun 2026 puolivälissä) Brasilia on pikemminkin satokauden loppuvaiheessa kuin sen ulkopuolella. Pääsatokausi alkoi huhtikuun 2026 alussa. Kesäkuun loppuun mennessä keskisen ja eteläisen alueen tehtaat olivat jalostaneet 214,47 miljoonaa tonnia sokeriruokoa, ja sokerin kokonaistuotanto oli 10,75 miljoonaa tonnia, mikä vastaa 12,38 prosentin laskua edellisvuoteen verrattuna. Ennen edellistä satokautta etanolintuotanto oli 11,37 miljardia litraa, mikä tarkoitti 20,44 prosentin kasvua edellisvuoteen verrattuna. Sokeriruo'on saatavuus ei siis ole Brasilian tämänvuotisen sadon kannalta tärkein tekijä. Ainakin yhtä tärkeää on se, miten tehtaat jakavat raaka-aineen sokerin- ja etanolintuotannon kesken. Kauden alussa vain 33 prosenttia murskatusta sokeriruo'osta käytettiin sokerintuotantoon, ja yli kaksi kolmasosaa käytettiin etanolintuotantoon. Tätä jakaumaa ohjaa raakasokerin, etanolin ja öljyn hintojen välinen vuorovaikutus, ja oikean tasapainon löytäminen näiden välillä on päätöksenteossa ratkaisevan tärkeää. Raakaöljyn hinta on noussut voimakkaasti heinäkuusta lähtien ja on nyt yli 100 dollaria barrelilta. Nousu heijastuu suurelta osin myös etanolin hintoihin, sillä öljyn hinnan noustessa etanoli muuttuu houkuttelevammaksi vaihtoehdoksi. Iranissa käynnissä oleva sota nostaa hintoja ja samalla pienentää öljyvarastoja sekä Kiinassa että Yhdysvalloissa, mikä luo lisää pitkän aikavälin kysyntää öljylle.
Brasilia tuottaa huomattavasti enemmän etanolia kuin Intia, jossa nykyinen viljelykausi on myöhäisessä monsuuni- ja kasvuvaiheessa. Viimeisellä vuosineljänneksellä aloitetaan sokeriruo'on jalostus, ja uuden sadon ensimmäiset sokerierät tulevat markkinoille. El Niño -ilmiö on vähentänyt sateita monsuunikautena, joka on tärkeä osa viljelykiertoa. Markkinoilla seurataan nyt tarkasti, kompensoiko kauden loppu tätä vai jatkuvatko kuivat olosuhteet. Riittävä sademäärä parantaisi satoa, mutta liian runsaat sateet voivat johtaa maaperän vettyneisyyteen ja lisätä viljelykasvien terveyteen vaikuttavien tautien riskiä. Intian hallituksen päätös sallia jopa miljoonan tonnin veroton raakasokerin tuonti saattaa viitata siihen, että toiveet riittävistä sateista ennen sadonkorjuuta ovat vähäiset ainakin kotimaisesta näkökulmasta.
Historiallisesti sokerin hinnat ovat toisinaan ylireagoineet säästä johtuviin häiriöihin, jotka ovat vaikuttaneet samanaikaisesti useisiin maihin, ennen kuin tärkeimmät tarjontaa koskevat tiedot ovat olleet saatavilla. Brasiliassa ollaan edelleen keskellä pääsadonkorjuukautta, ja raakaöljyn hintojen lasku saattaisi johtaa siihen, että entistä suurempi osa sokeriruokosadosta ohjataan etanolin sijaan sokerin tuotantoon. Lisäksi USDA:n arvio tarjonnan ja kysynnän tasapainosta on edelleen huomattavasti positiivisempi kuin mitä yksityiset alijäämäennusteet antavat ymmärtää. Samalla Intian monsuunitilanne on kehittynyt huomattavasti suotuisammin kuin aiemmin tällä kaudella, ja odotettua suurempi sato saattaisi osua yksiin Brasilian vientitarjonnan jatkumisen kanssa. Koska spekulatiiviset toimijat ovat jo omaksuneet nettopitkän position, muutos sokerin ja etanolin välisessä jakaumassa tai vähemmän negatiiviset satoennusteiden tarkistukset voivat laukaista merkittävän hinnanlaskun.
Sokeri #11, erääntyy lokakuussa 2026 (senttiä per punta), viimeksi kuluneen vuoden päiväkaavio

Sokeri #11, erääntyy lokakuussa 2026 (senttiä per naula), viiden viime vuoden viikkokaavio

Makrokommentit
Brent-öljyn hinta on jatkanut asteittaista nousuaan viimeksi kuluneen viikon aikana. Viimeisimpien hyökkäysten jälkeen hinta nousi entisestään 109 dollariin barrelilta torstaina 10. syyskuuta. Sen jälkeen hinta on kuitenkin laskenut takaisin noin 107 dollariin barrelilta.
Keskiviikkona 9. syyskuuta Yhdysvaltain valtiovarainministeriö ilmoitti, että pitkäaikaisten valtion joukkovelkakirjalainojen takaisinostoja laajennetaan aiemmasta 2–4 miljardin dollarin vaihteluvälistä 6 miljardiin dollariin. Tarkoituksena oli painaa pitkäaikaisia korkoja alas. Jotkut sijoittajat olivat kuitenkin toivoneet jopa 10 miljardin dollarin summaa.
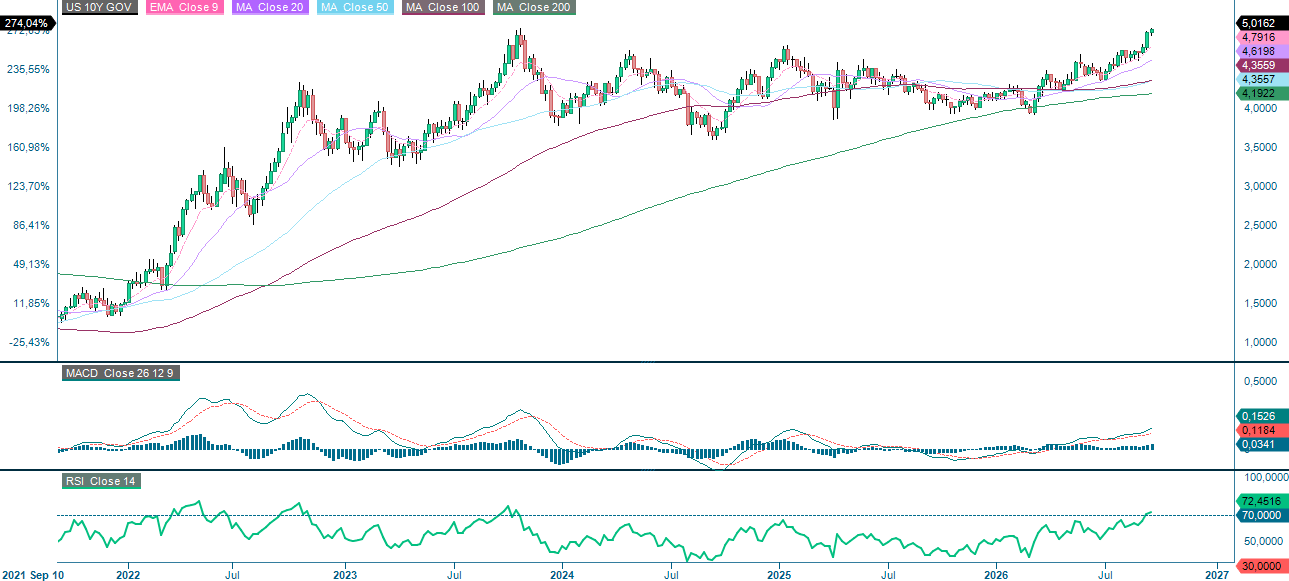
Yhdysvaltain viime viikolla julkaisemien inflaatiotilastojen (tuottaja- ja kuluttajahintaindeksit) perusteella markkinat arvioivat nyt, että Yhdysvaltain keskuspankki nostaa 92 prosentin todennäköisyydellä ohjauskorkoaan 25 korkopistettä keskiviikkona 16. syyskuuta . Markkinat odottavat lisäksi, että Yhdysvaltain keskuspankki nostaa korkoa vielä kerran myöhemmin tänä vuonna, minkä jälkeen seuraa vielä yksi koronnosto vuonna 2027. Maanantaina 14. syyskuuta Yhdysvaltain valtion kymmenvuotisen joukkovelkakirjalainan korko nousi yli 5 prosentin ensimmäistä kertaa lokakuun 2023 jälkeen (katso alla oleva kaavio viiden viime vuoden kehityksestä).
Korkojen nousu aiheuttaa laskupainetta maailmanlaajuisilla osakemarkkinoilla. Lasku on toistaiseksi ollut maltillista: Dow Jones Global Index on laskenut noin 2 prosenttia viimeksi kuluneen kuukauden aikana.
Yhdysvaltain valtion kymmenvuotisen joukkovelkakirjalainan korko (%), viiden viime vuoden viikkokaavio
Kalenteri
Keskiviikkona 16. syyskuuta makrotalousuutisten virta alkaa Japanin kauppataseella sekä heinä- ja elokuun koneiden tilausluvuilla. Seuraavaksi julkaistaan Ison-Britannian kuluttaja- ja tuottajahintaindeksit ja elokuun vähittäismyyntiluvut, Italian elokuun kuluttajahintaindeksi sekä euroalueen heinäkuun teollisuustuotanto. Yhdysvalloista saadaan tilastot elokuun vähittäismyynnistä ja tuontihinnoista, syyskuun NAHB-indeksi, heinäkuun myymättömät varastot sekä Yhdysvaltain energiaministeriön viikoittaiset öljyvarastotilastot. Päivä päättyy Yhdysvaltain keskuspankin korkopäätökseen ja ennusteisiin.
Torstaina 17. syyskuuta Volvo Cars järjestää pääomamarkkinapäivän. Makrotalouden puolella odotetaan euroalueen elokuun kuluttajahintaindeksiä sekä Englannin keskuspankin korkopäätöstä. Yhdysvalloista saadaan tilastot elokuussa aloitetuista asuntorakennushankkeista ja sovituista asunnonostoista, syyskuun Philadelphia Fed -indeksi sekä viikoittaiset tilastot uusista työttömyyshakemuksista.
Viikon makrotalousuutiset huipentuvat perjantaina 18. syyskuuta, jolloin Japanista saadaan elokuun kuluttajahintaindeksi ja Japanin keskuspankki ilmoittaa korkopäätöksestään. Sen jälkeen huomio kiinnittyy Eurooppaan, jossa julkaistaan Ison-Britannian vähittäismyyntiluvut ja Saksan elokuun tuottajahintaindeksi. Euroalue julkaisee tilastonsa heinäkuun vaihtotaseesta ja rakennustuotannosta. Viikko päättyy Yhdysvaltain julkaisemiin elokuun teollisuustuotantolukuihin ja johtaviin indikaattoreihin.
Painavatko karhut edelleen osakemarkkinoita?
S&P 500:n osalta on edelleen olemassa laskuriski. Kuten alla olevasta kaaviosta käy ilmi, indeksillä käydään kauppaa lähellä 7 600:n tukitasoa, ja samalla MACD-indikaattori on antanut myyntisignaalin. Jos indeksi laskee alle 7 600:n, seuraavana tukitasona on 7 500.
Liittyvät tuotteet
S&P 500 (USD), viimeksi kuluneen vuoden päiväkaavio

S&P 500 (USD), viiden viime vuoden viikkokaavio

MACD-indikaattori on antanut myyntisignaalin myös Nasdaq 100:lle. Seuraavana vaiheena voi olla murtautuminen tukitasojen 28 775 ja 28 100 alapuolelle.
Liittyvät tuotteet
Nasdaq 100 (USD), viimeksi kuluneen vuoden päiväkaavio

Nasdaq 100 (USD), viimeksi kuluneen vuoden päiväkaavio

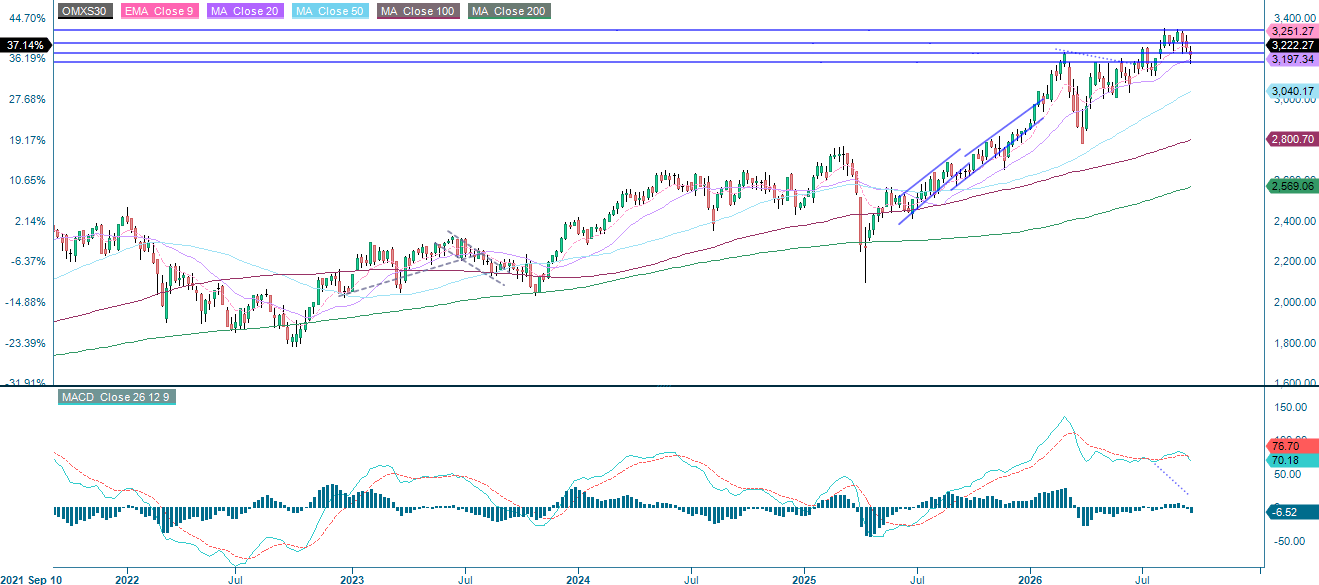
Kuten alla olevasta kaaviosta näkyy, OMXS30 on ponnahtanut voimakkaasti takaisin MA100:sta. Momentum on kuitenkin edelleen negatiivinen ja heikkenee, mikä näkyy MACD-indikaattorista, joka on antanut myyntisignaalin. Jos indeksi laskee alle 3 180:n, seuraava tukitaso on 3 120 pisteen tienoilla.
OMXS30 (SEK), viimeksi kuluneen vuoden päiväkaavio

OMXS30 (SEK), viiden viime vuoden viikkokaavio
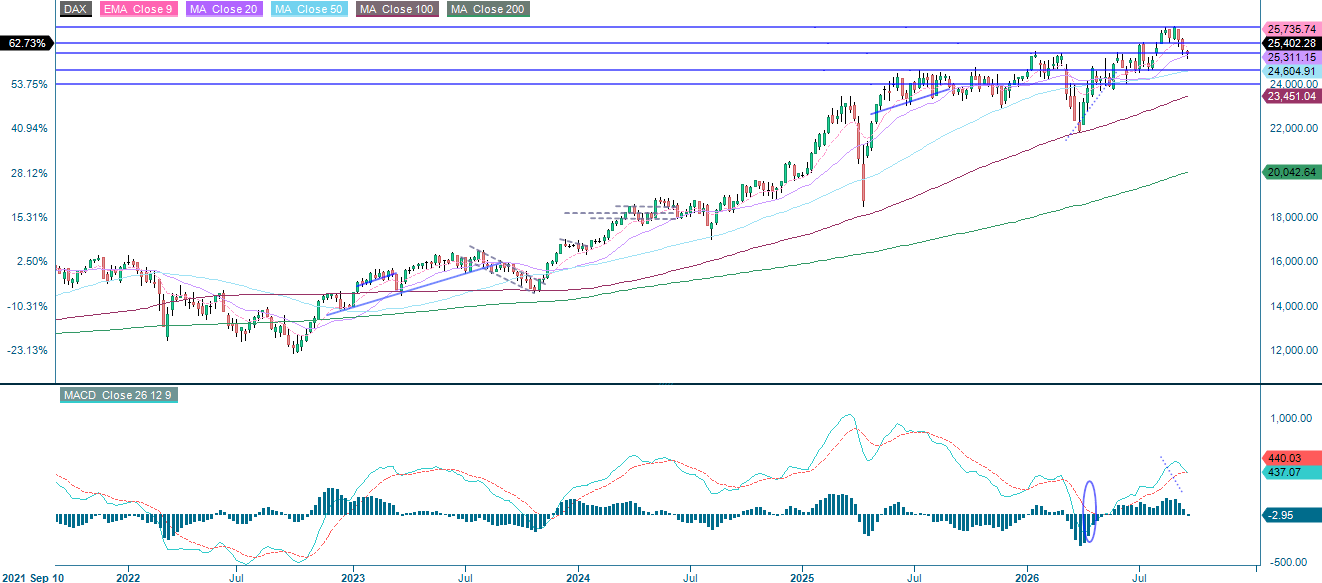
Eilisen kaupankäyntipäivän aikana Saksan DAX-indeksi testasi MA100:aa, joka toimii edelleen ensimmäisenä tukitasona. Jos tämä taso rikkoutuu, seuraavana tavoite voi olla 25 000 pisteen tienoilla.
Liittyvät tuotteet
DAX (EUR), viimeksi kuluneen vuoden päiväkaavio

DAX (EUR), viiden viime vuoden viikkokaavio
Edellä olevassa tekstissä käytettyjen lyhenteiden selitykset:
EMA 9: 9 päivän eksponentiaalinen liukuva keskiarvo
Fibonacci: Teknisessä analyysissä käytetään useita Fibonacci-tasoja. Fibonaccin luvut ovat lukusarja, jossa jokainen uusi luku on kahden edellisen luvun summa.
MA20: 20 päivän liukuva keskiarvo
MA50: 50 päivän liukuva keskiarvo
MA100: 100 päivän liukuva keskiarvo
MA200: 200 päivän liukuva keskiarvo
MACD: Moving Average Convergence Divergence (liukuvan keskiarvon konvergenssidivergenssi)
Riskit
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.