Brent-öljyn hinta jälleen yli 100 dollaria – mikä markkinoita ohjaa?

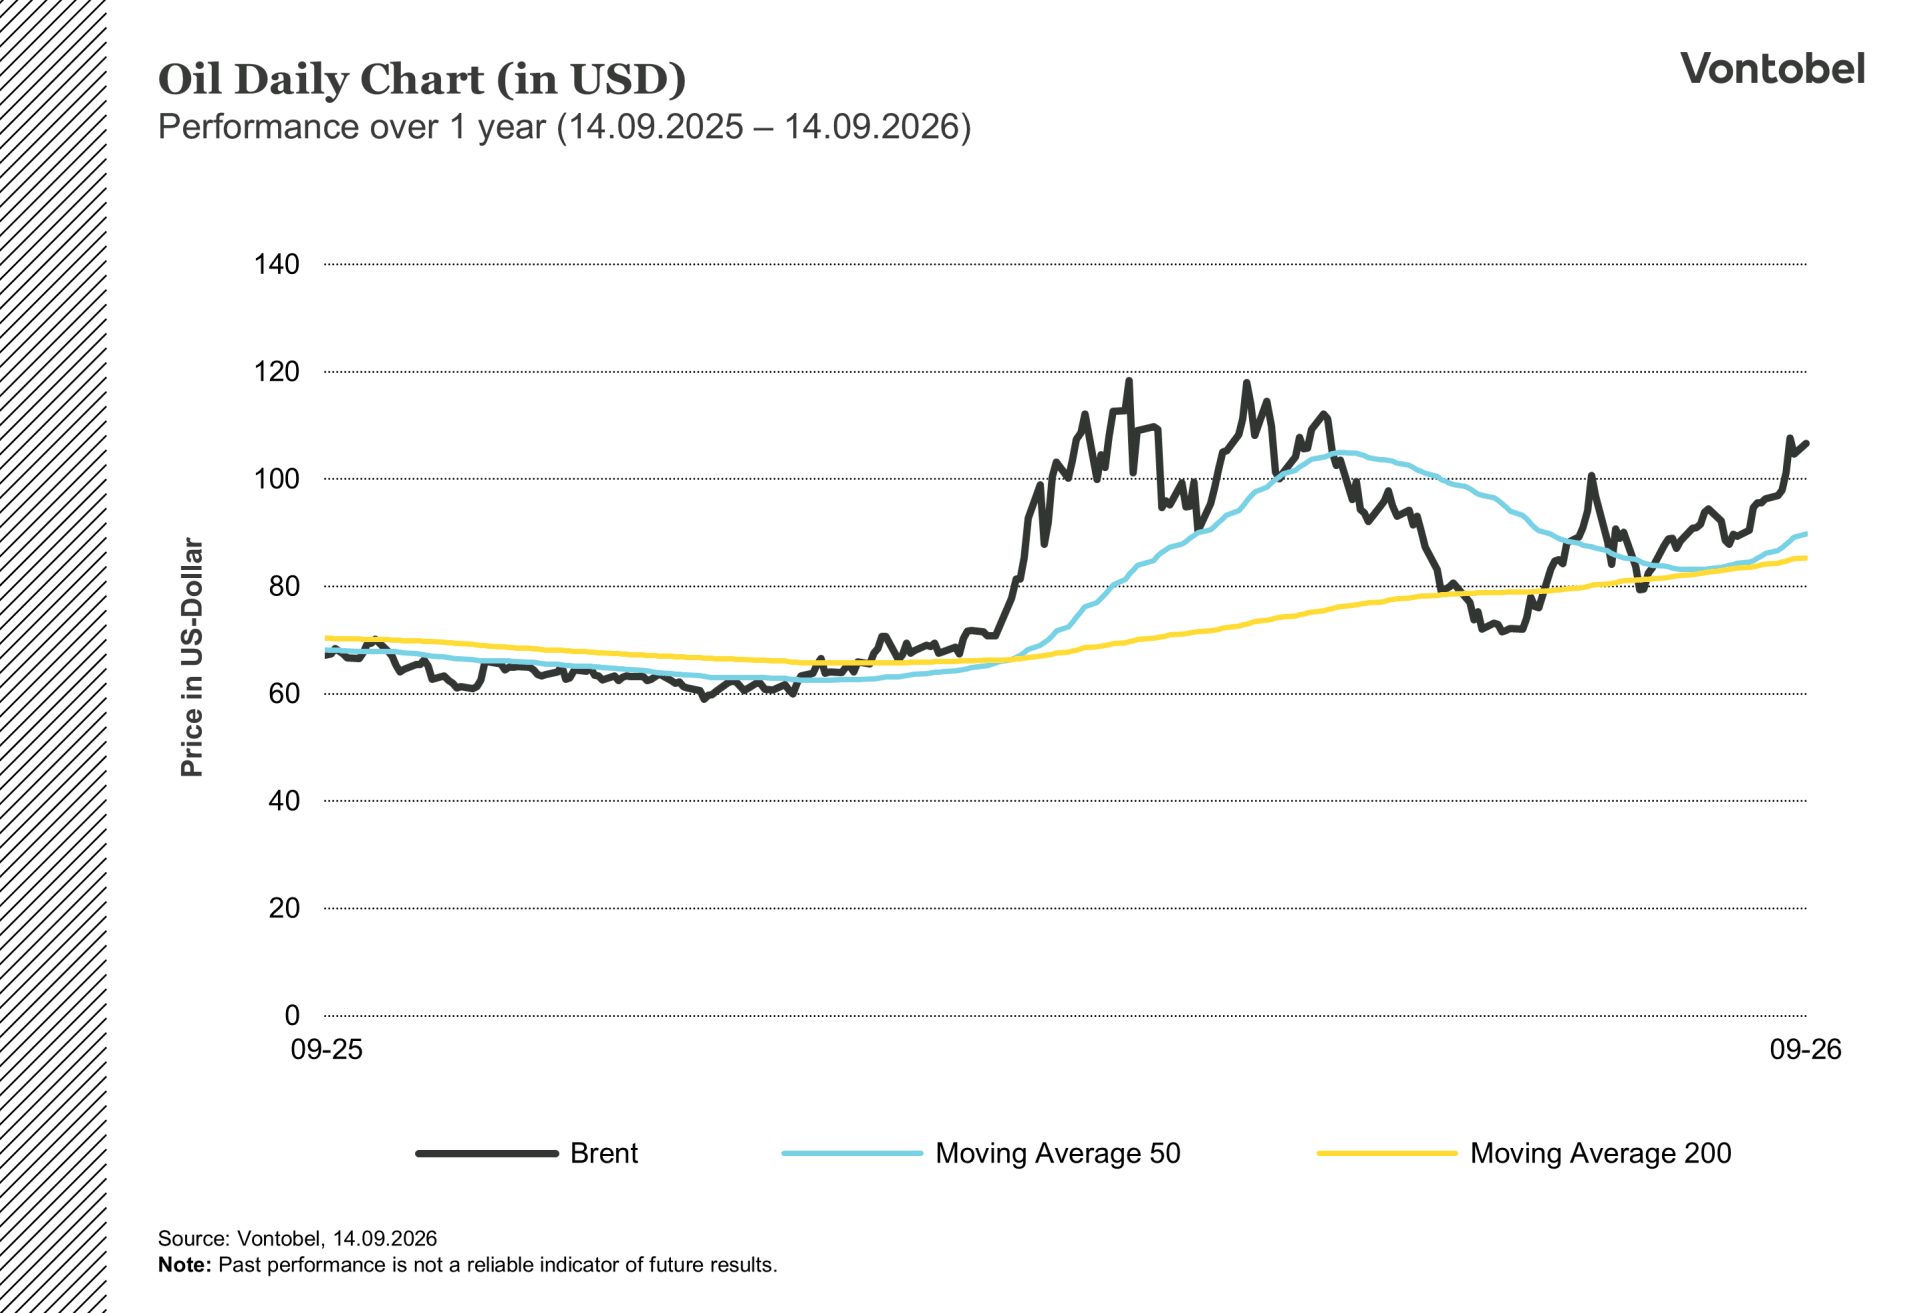
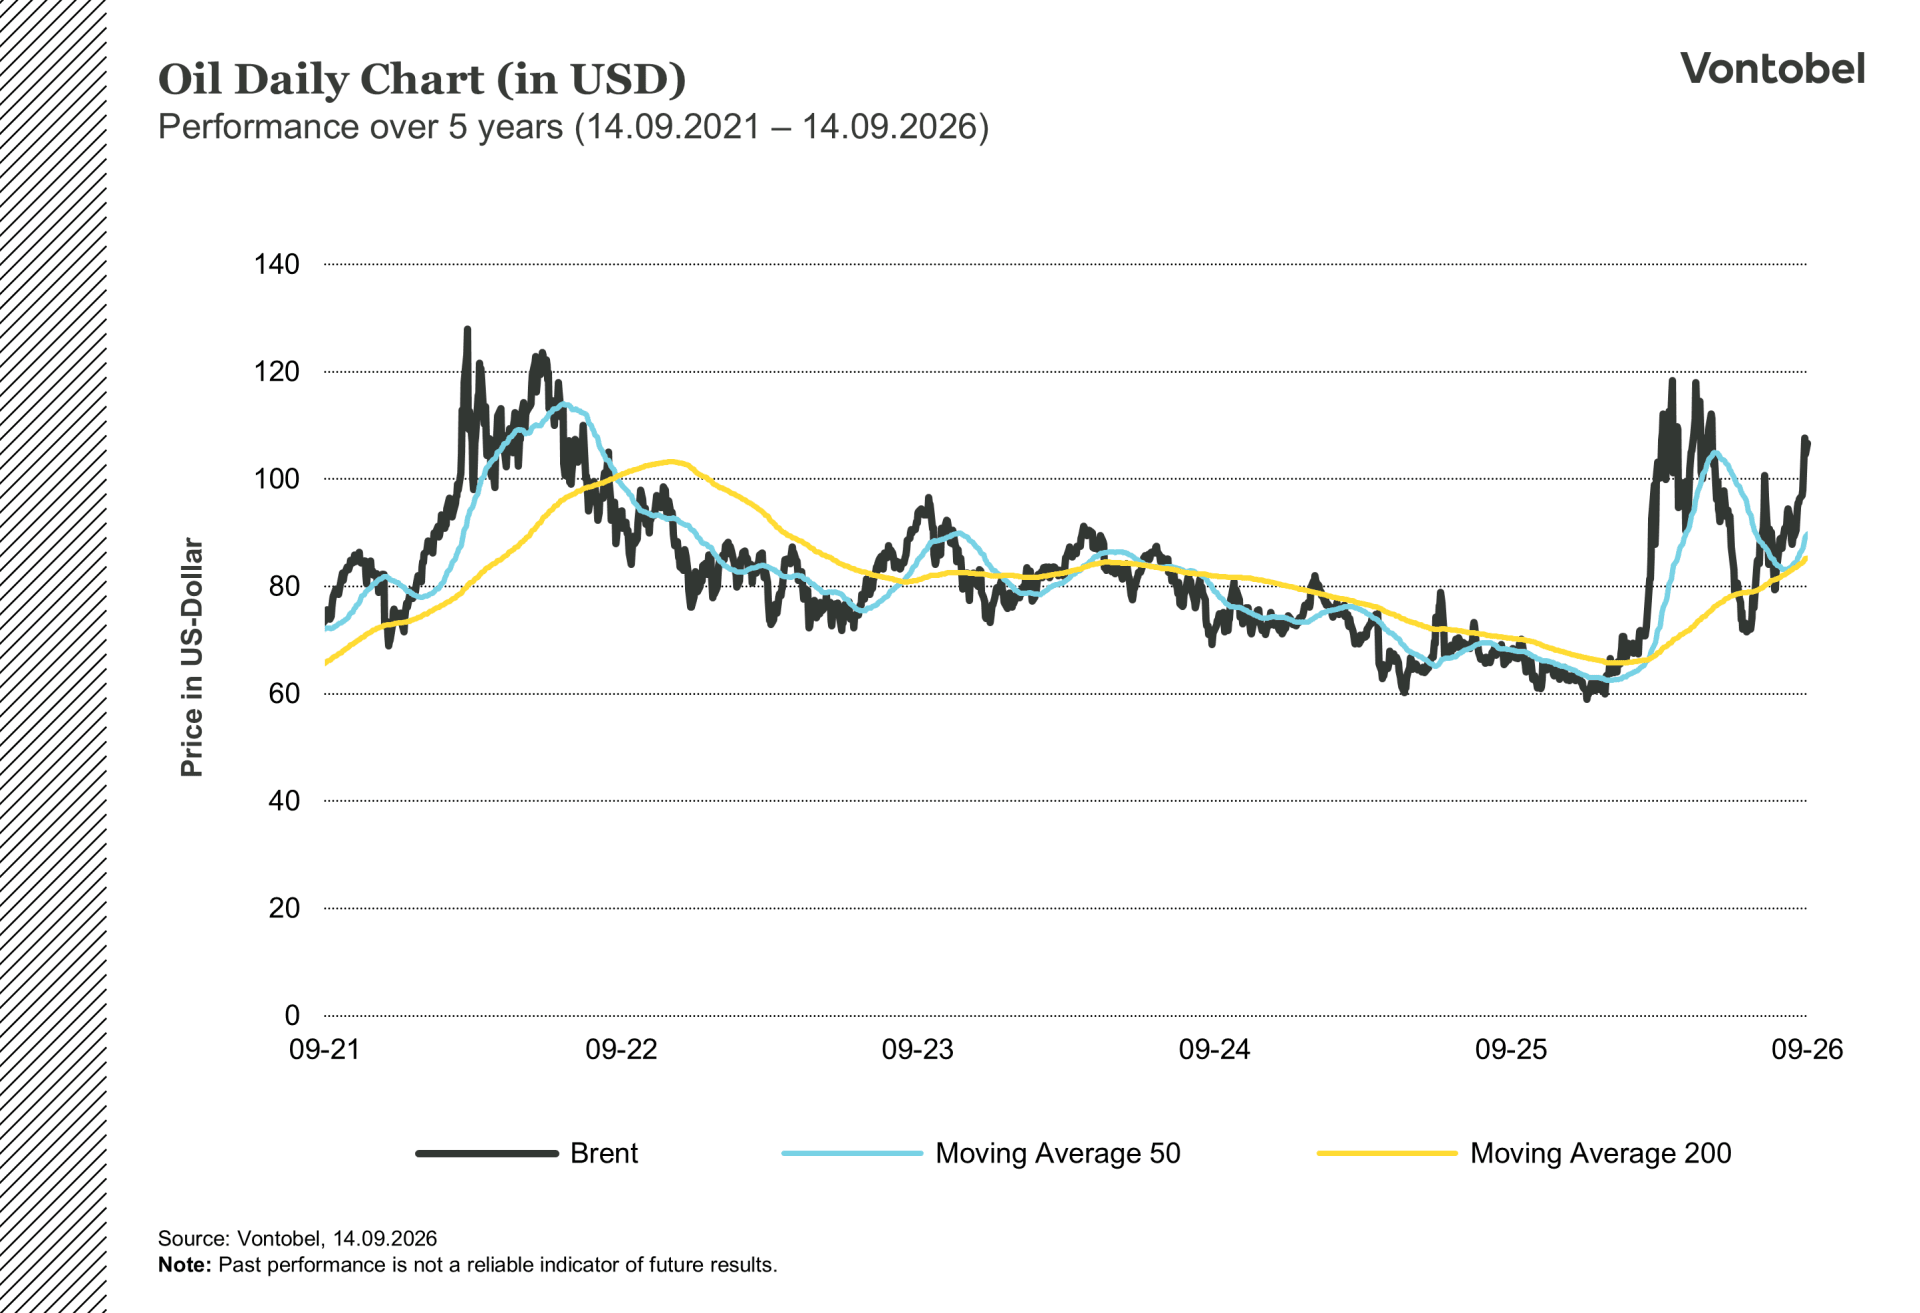
Tämän vuoden alkupuolella nähtyjen Iranin vastaisten iskujen jälkeen Brent-öljyn hinta on ollut erittäin herkkä Lähi-idän geopoliittisille tapahtumille. Hinta saavutti maaliskuussa vuoden 2026 korkeimman tasonsa, noin 126 dollaria barrelilta. Hinta on sittemmin laskenut, mutta syyskuun alussa se oli edelleen noin 30 prosenttia korkeampi kuin vuoden alussa. Volatiliteettia ovat ruokkineet huolet maailmanlaajuisesta öljynsaannista ja uutiset tuotannosta ja meriliikenteen häiriöistä. Taustalla on erityisesti Hormuzinsalmen strateginen merkitys, sillä sen kautta kulkee tavallisesti noin 20 prosenttia maailman öljykaupasta. Tulevaisuudennäkymien osalta analyytikoiden ennusteet ovat edelleen hyvin hajanaisia. Jotkut arvioivat, että Brent-öljyn hinta saattaa laskea 60–65 dollariin barrelilta, kun taas toiset uskovat hintojen pysyvän 80 dollarin tienoilla. Tämä korostaa, että tarjontatilanteeseen, kysynnän kehitykseen ja geopoliittisiin riskeihin liittyy edelleen suurta epävarmuutta.
Brent-öljyn volatiliteetti vuonna 2026
Lähi-idän geopoliittiset tapahtumat ovat olleet Brent-öljyn hinnan tärkein ajuri vuonna 2026. Kun konflikti kärjistyi helmikuussa ja Hormuzinsalmen levottomuudet alkoivat, markkinatoimijat arvioivat tilanteen mahdollisia vaikutuksia maailmanlaajuiseen öljynsaantiin. Koska noin viidesosa maailman öljytoimituksista kulkee tavallisesti salmen kautta, huoli toimitushäiriöistä kasvoi nopeasti.
Tarjontatilanteeseen liittyvän epävarmuuden kasvaessa Brent-öljyn hinta nousi voimakkaasti ja saavutti maaliskuussa noin 126 dollaria barrelilta, mikä oli vuoden korkein taso. Markkinat hinnoittelivat tuolloin hintojen nousuriskin siltä varalta, että häiriöt raakaöljyn viennissä Persianlahdelta pahenisivat. Tällainen skenaario ei kuitenkaan toteutunut.
Laajalle levinneestä huolesta huolimatta Brent-öljyn hinta ei koskaan noussut kaikkein pessimistisimpien ennusteiden tasolle, jota kriisin kiihkeimmän vaiheen aikana ounasteltiin. Strategisten öljyvarastojen vapautukset, muutokset maailmankaupan virroissa sekä raakaöljyn kysynnän heikkeneminen joillakin Aasian alueilla auttoivat osaltaan lieventämään tarjontashokkia. Tämän seurauksena öljyn hinta laski toisella vuosineljänneksellä, vaikka geopoliittiset jännitteet pysyivätkin voimakkaina.
Brent-öljyn hinta on ollut koko vuoden edelleen erittäin herkkä Persianlahden tilanteen kehitykselle. Merenkulun turvallisuutta, energiainfrastruktuuria, diplomaattisia edistysaskeleita ja vientivirtoja koskevat uutiset ovat ajoittain lisänneet volatiliteettia. Vaikka Brent-öljyn hinta on edelleen korkeampi kuin ennen konfliktin kärjistymistä, viitehinta on pysynyt selvästi kevään huipputasojen alapuolella, kun markkinat ovat yrittäneet punnita geopoliittisia riskejä suhteessa muuttuneisiin tarjonta- ja kysyntäolosuhteisiin.
Liittyvät tuotteet
Miksi Brent on maailmanmarkkinoiden viitehinta
Vaikka Brent-öljyn hintaa kuvataan usein ”öljyn hinnaksi”, se on vain yksi monista raakaöljyn viitehinnoista, joilla käydään kauppaa maailmanlaajuisesti. Yhdessä West Texas Intermediate (WTI) -öljyn kanssa Brent on yksi Atlantin alueen raakaöljymarkkinoiden tärkeimmistä viitehinnoista, ja sitä käytetään laajalti kansainvälisen raakaöljykaupan viitehintana.
Brentin asema maailman johtavana öljyn viitehintana perustuu etenkin markkinarakenteeseen, likviditeettiin ja läpinäkyvyyteen. Merkitys ei perustu siihen, että Brent edustaisi suurinta osaa maailman öljyntuotannosta, vaan tämän viiteindeksin ympärille kehittyneeseen erittäin likvidiin futuurimarkkinaan. Nämä sopimukset helpottavat hinnoittelua ja vetävät puoleensa laajaa joukkoa toimijoita, kuten tuottajia, jalostamoita, kauppiaita ja institutionaalisia sijoittajia.
Tämän seurauksena Brentiä pidetään yleisesti maailman seuratuimpana öljyn viitehintana, ja sitä käytetään usein kansainvälisen raakaöljymarkkinan vertailukohtana. Toisaalta vuoden 2026 kehitys osoitti, että öljymarkkinoiden muissa osissa tapahtuvat muutokset voivat toisinaan antaa aivan toisenlaisen kuvan kuin mitä Brentin hinta antaa ymmärtää.
Brent ei edusta koko öljymarkkinaa
Persianlahden öljynviennissä vuonna 2026 ilmenneet häiriöt osoittivat, että tärkeitä markkinasignaaleja muodostuu toisinaan myös Brent-markkinoiden ulkopuolella. Aasiassa Omanin ja Dubain öljyt toimivat fyysisten öljytoimitusten keskeisinä viitehintoina, minkä vuoksi ne ovat erityisen herkkiä tarjonnan alueellisille häiriöille.
Markkina-arvioiden mukaan aasialaiset ostajat tuovat yleensä noin 11,2 miljoonaa tynnyriä raakaöljyä päivässä Hormuzinsalmen kautta. Kun epävarmuus Persianlahden viennistä kasvoi, jalostamoiden oli hankittava korvaavia määriä jo ennestään kireässä markkinatilanteessa. Omanin ja Dubain öljynhinnat olivat siksi huomattavasti korkeammat kuin Atlantin alueen viitehinnat, minkä markkinatoimijat liittivät suurelta osin huoleen fyysisen öljyn saatavuudesta.
Yksi tärkeä selitys tälle kehitykselle ovat viitehintojen erilaiset roolit. Brent- ja WTI-öljyjen hintoja edustavat pääasiassa erittäin likvidit futuurisopimukset, jotka toimivat globaaleina viitehintoina, kun taas Omanin ja Dubain öljynhinnat liittyvät suoremmin Aasiaan suuntautuviin fyysisiin öljytoimituksiin. Markkinoiden ollessa epävakaat fyysisillä raakaöljymarkkinoilla voi siksi näkyä selkeämpiä merkkejä tarjonnan puutteesta kuin maailmanlaajuisesti toimivilla futuurimarkkinoilla.
Eroihin vaikuttivat myös kuljetusolosuhteet. Persianlahdelta kuljetettu öljy saavuttaa aasialaiset ostajat huomattavasti nopeammin kuin eurooppalaiset kohteet, minkä vuoksi vientihäiriöt vaikuttivat aasialaisiin jalostamoihin sekä suoremmin että välittömämmin. Samalla vaikutuksia Brentiin ja WTI:hin lievensivät osittain varastotasot, strategisten öljyvarastojen purkaminen ja Atlantin alueen vaihtoehtoiset toimituslähteet.
Lähi-idän raakaöljylaatujen ja Atlantin alueen viiteindeksien välinen ero viittasi siihen, että tietyt tarjonnan kireyden merkit näkyivät selvemmin fyysisen raakaöljyn alueellisilla markkinoilla kuin globaaleissa viitehinnoissa. Vaikka Brent-öljy oli edelleen viitehinta, jota sijoittajat seurasivat tarkimmin, tarjonnan kireys näkyi ajoittain vahvemmin fyysisen raakaöljyn alueellisilla markkinoilla.
Näkymät
Vuoden lähestyessä loppuaan Lähi-idän tilanne vaikuttaa edelleen öljymarkkinoiden tunnelmaan. Strategisten öljyvarastojen purkaminen auttoi osaltaan alkuvuoden 2026 tarjontakriisiä, mutta nyt merkittävä osa näistä varastoista on jo käytetty, mikä heikentää mahdollista puskuria tulevia häiriöitä vastaan.
Samalla geopoliittiset riskit ovat edelleen koholla. Uudet raportit Saudi-Arabian energiainfrastruktuuriin kohdistetuista hyökkäyksistä sekä jatkuvat jännitteet Iranin ja Persianlahden meriliikenteen ympärillä korostavat edelleen alueen energiantoimitusketjujen haavoittuvuutta. Tulevia vientivirtoja koskeva epävarmuus vaikuttaa edelleen markkinoiden odotuksiin.
Brent-öljyn hinta on reagoinut tilanteeseen ja nousi syyskuun alussa jälleen yli 100 dollariin barrelilta, kun se oli osan kesästä pysytellyt lähempänä 80:tä dollaria. Tulevaan hintakehitykseen vaikuttavat todennäköisesti useat tekijät, kuten geopoliittiset tapahtumat, tarjonnan tilanne ja maailmanlaajuiset kysyntätrendit.
Vaikka Wall Streetin ennusteet eroavat toisistaan huomattavasti, useimmat asiantuntijat arvioivat, että öljyn hinnat laskevat nykyisiltä tasoilta asteittain tulevien vuosineljännesten aikana. Vuoden 2026 kehitys on samalla osoittanut, ettei Brent-hinta aina heijasta kaikkia alueellisia tekijöitä, jotka vaikuttavat fyysiseen raakaöljymarkkinaan. Öljyn hintanäkymien osalta alueellisten öljyn viitehintojen ja fyysisten toimitusketjujen kehityksen seuraaminen voi siksi olla vähintään yhtä tärkeää kuin Brent-hinnan seuraaminen.
Riskit
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.