Investors’ Outlook: über den Zenit

Nachdem sich die Finanzmärkte über weite Teile des Jahres gut gehalten hatten, gerieten sie im Oktober in eine schwierige Phase. Eine Verkaufswelle bei Staatsanleihen liess die Renditen steigen, und die Turbulenzen griffen auf die Aktienmärkte über. Im weiteren Monatsverlauf führten Kursverluste vor allem bei Technologie-aktien zu einer Flucht in sichere Anlagen, wodurch die Kurse von Staatsanleihen stiegen.
Gegenwind nimmt zu
Auch die Energiemärkte gerieten aus dem Gleichgewicht, als sich die mit dem Iran verbündeten Huthi-Milizen zu Angriffen auf die Energieinfrastruktur und zivile Einrichtungen in Saudi-Arabien bekannten. Damit kehrten die Sorgen um die weltweite Ölversorgung zurück. Angesichts der ohnehin fragilen Lage im Nahen Osten trieb die neue Eskalation den Preis für Brent-Rohöl deutlich über USD 100 pro Barrel, was sich bald auch bei raffinierten Erdölprodukten wie Diesel und Benzin bemerkbar machte. Bestrebt, die Preise vor den Zwischenwahlen am 3. November zu senken, drohte US-Präsident Donald Trump mit einem Exportstopp für Diesel und erreichte daraufhin, dass Europa einer koordinierten Freigabe eines Teils seiner Dieselreserven zustimmte. Dieses Vorgehen dürfte zeigen, wie politisch heikel hohe Kraftstoffpreise inzwischen geworden sind. Unter Berufung auf die nationalen Interessen der USA setzte Trump zudem Teile eines Sanktionspakets gegen Russland aus, nur wenige Tage bevor es in Kraft treten sollte. Da die US-Zwischenwahlen bald vorbei sind, könnte Trump seine Aufmerksamkeit verstärkt dem Ausland zuwenden. Damit steigt das Risiko neuer Zolldrohungen und einer Eskalation im Nahen Osten.
Unter Druck, aber ungebrochen: 2026 stand im Zeichen der Widerstandsfähigkeit. Was erwartet uns 2027?
Über weite Strecken des Jahres 2026 sorgten sich die Anleger über eine Reihe von Schocks, die das weltweite Wirtschaftswachstum zumindest theoretisch hätten aus der Bahn werfen können. Die geopolitischen Spannungen im Nahen Osten eskalierten, die vorübergehende Sperrung der Strasse von Hormus liess den Preis für Rohöl der Sorte Brent auf über USD 100 pro Barrel steigen, und erneute Handelsstreitigkeiten schürten Befürchtungen, dass die Zollkonflikte des Vorjahres wieder aufflammen könnten. Doch die Weltwirtschaft verkraftete diese Schocks weitaus besser, als viele erwartet hatten. Statt ins Stocken zu geraten, blieb das Wachstum robust. Die Aktivität im verarbeitenden Gewerbe nahm in weiten Teilen der Welt zu, und die globale Industriekonjunktur gewann wieder an Dynamik. Besonders hervorzuheben sind die USA, wo der anhaltende KI-Boom eine Welle von Investitionen in Rechenzentren, Halbleiter und digitale Infrastruktur auslöste. Was zunächst als eng begrenzte Technologiestory erschien, weitete sich zunehmend auf andere Bereiche der Unternehmensinvestitionen und der industriellen Aktivität aus. Diese Widerstandsfähigkeit zeigte sich auch ausserhalb der USA. In Asien profitierten exportorientierte Volkswirtschaften von einer Erholung der weltweiten Nachfrage und der anhaltenden Dynamik im Technologiezyklus. Südkorea, das aufgrund seiner starken Ausrichtung auf den Handel und die Elektronikindustrie oft als Barometer für das globale Wirtschaftswachstum gilt, verzeichnete über weite Strecken des Jahres kräftig steigende Exporte. Dies war ein ermutigendes Signal für die weltweite Nachfrage. In Europa erholte sich der Fertigungssektor der exportabhängigen deutschen Wirtschaft.
Trotz der dramatischen Schlagzeilen stabilisierte sich das Wirtschaftsumfeld. Die Indikatoren für die wirtschaftspolitische Unsicherheit waren im Jahresverlauf insgesamt rückläufig. Obwohl Zollandrohungen die Schlagzeilen beherrschten, wurden viele der angekündigten Massnahmen letztlich abgeschwächt, verschoben oder gar nicht umgesetzt. Die negativen Folgen für die Wirtschaft blieben dadurch geringer, als an den Finanzmärkten befürchtet worden war.


Ausblick auf Wachstum, Inflation und Geldpolitik für 2027
Die Weltwirtschaft hat sich 2026 als widerstandsfähig erwiesen, doch für 2027 zeichnet sich ein schwierigeres Umfeld ab. Höhere Ölpreise haben den Inflationsdruck erneut verstärkt und die wichtigsten Zentralbanken der Industrieländer dazu veranlasst, ihre Geldpolitik zu straffen. So hat die Europäische Zentralbank (EZB) ihre Leitzinsen insgesamt um 50 Basispunkte (Bp.) angehoben und den Einlagensatz damit auf 2,50 Prozent erhöht. Die US-Notenbank Fed erhöhte ihren Leitzins im September um 25 Bp. auf ein Zielband von 3,75 Prozent bis 4,00 Prozent. In Asien hat die Bank of Japan ihren Leitzins auf 1,25 Prozent angehoben, den höchsten Stand seit 31 Jahren. Die Finanzierungsbedingungen haben sich mit dem Anstieg der Leitzinsen und Anleihenrenditen verschärft. In den USA ist die Rendite zehnjähriger Staatsanleihen im Jahr 2026 um mehr als 100 Bp. gestiegen und hat die Marke von 5 Prozent überschritten. Dieser Anstieg strahlte auf die globalen Anleihenmärkte aus: In Europa legten die Renditen von Staatsanleihen zu, während sich die Finanzierungskosten Frankreichs angesichts zunehmender Fiskalsorgen weiter erhöhten. Die Neubewertung war nicht auf hochverschuldete Länder beschränkt. Auch in Ländern mit geringerer Staatsverschuldung wie Deutschland und der Schweiz stiegen die Renditen deutlich. Dies veranschaulicht, wie weitreichend der Ausverkauf war. Höhere Leitzinsen und Anleihenrenditen dürften das Wirtschaftswachstum 2027 zunehmend belasten.
Die Auswirkungen zeigen sich bereits in zinssensiblen Wirtschaftszweigen. Der Wohnimmobilienmarkt gilt dabei in der Regel als frühester Indikator für eine bevorstehende Konjunkturwende. In den USA stieg der Zinssatz für 30-jährige Festhypotheken, der eng an die Anleihenrenditen gekoppelt ist, Ende Oktober auf über 7,6 Prozent. In der Folge gingen die Hypothekenanträge zurück. Dies verdeutlicht, wie sich höhere Finanzierungskosten auf die Nachfrage nach Wohnimmobilien und die Investitionen im Wohnungsbau auswirken. Teurere Konsumkredite dürften die Ausgaben der Privathaushalte dämpfen, während höhere Finanzierungskosten Unternehmen dazu veranlassen, ihre Investitionen zurückzufahren. Steigende Zinsen können zudem die Aktienbewertungen unter Druck setzen. Dadurch schwinden Vermögenseffekte, was den Konsum zusätzlich bremsen kann.
Schliesslich schränken höhere Kosten für den Schuldendienst den finanzpolitischen Spielraum der Regierungen ein, die Wirtschaft zu stützen. Obwohl mit einem nachlassenden Wirtschaftswachstum zu rechnen sein dürfte, ist eine Rezession nicht Basisszenario des Multi Asset Teams. Die Wirtschaft dürfte robust genug sein, um etwas restriktivere Finanzierungsbedingungen zu verkraften. Die Privathaushalte sind relativ solide aufgestellt, da sie ihre Verschuldung seit der globalen Finanzkrise abgebaut haben. Daher dürften höhere Zinsen die Konjunktur eher geringfügig bremsen und die Bilanzen nicht so stark belasten wie in früheren Abschwungphasen.

Die Wirtschaft dürfte das derzeitige Ölpreisniveau verkraften können. Die nominalen Ölpreise mögen hoch erscheinen, doch inflations- und einkommensbereinigt liegen die realen Ölpreise deutlich unter den Niveaus früherer Energiekrisen.
Dieser Unterschied ist relevant: Ölpreise von USD 100 pro Barrel belasten die Wirtschaft deutlich weniger, wenn die privaten Einkommen, die Unternehmensumsätze und das allgemeine Preisniveau wesentlich höher liegen als noch vor einigen Jahrzehnten. Schliesslich – und vielleicht am wichtigsten – wird die Weltwirtschaft weiterhin von einem kräftigen Investitionszyklus getragen. Der anhaltende KI-Boom dürfte die Investitionstätigkeit weiter stützen, mit umfangreichen Ausgaben für Rechenzentren, Stromerzeugung und digitale Infrastruktur. Gleichzeitig beschleunigen viele Länder ihre Investitionen, um strategische Abhängigkeiten von den USA und anderen ausländischen Lieferanten zu verringern. Auch die steigenden Verteidigungsbudgets sorgen für zusätzlichen Rückenwind. Insgesamt dürften diese Faktoren die Wirtschaftstätigkeit stützen, selbst wenn die verschärften Finanzierungsbedingungen zinsempfindlichere Wirtschaftsbereiche belasten.
Wie sind die Inflationsaussichten einzuschätzen? Um diese Frage zu beantworten, lohnt sich ein Blick darauf, was die Preise 2026 nach oben getrieben hat. Der Aufwärtsdruck ging in diesem Jahr vor allem auf drei Ursachen zurück: die anhaltenden Auswirkungen höherer Zölle, den Energieschock im Nahen Osten und den starken Anstieg der KI-bezogenen Investitionen. Die Inflation ist weiterhin zu hoch, doch dürfte sich einige ihrer Triebkräfte 2027 abschwächen. Der Energieschock könnte allmählich abklingen, wenn sich die Rohöltransporte durch die Strasse von Hormus normalisieren, in Saudi-Arabien und den Vereinigten Arabischen Emiraten zusätzliche Förderkapazitäten in Betrieb genommen werden und die Produzenten ausserhalb der Golfregion ihre Produktion weiter deutlich steigern. Daher dürften die Energiepreise die Inflation im kommenden Jahr nicht mehr so stark antreiben wie 2026. Allerdings verlieren nicht alle Einflussfaktoren an Wirkung. Der Ausbau der KI-Infrastruktur schürt weiterhin die Nachfrage nach Arbeitskräften, Strom, Rechenzentren, Halbleitern und einer Reihe industrieller Vorleistungen. Dadurch entsteht in einzelnen Bereichen der Weltwirtschaft zusätzlicher Preisdruck. Dennoch dürften die inflationsdämpfenden Effekte sinkender Energiepreise und des nachlassenden Zollschocks diese sektorspezifischen Preistreiber überwiegen. Insgesamt dürfte die Inflation 2027 daher tendenziell zurückgehen.
Restriktivere Finanzierungsbedingungen und ein schwächeres Wirtschaftswachstum dürften dazu beitragen, den nachfrageseitigen Inflationsdruck im Laufe des Jahres 2027 einzudämmen. Höhere Zinsen, gestiegene Anleihenrenditen und eine sich abkühlende Konjunktur dürften die Nachfrage allmählich dämpfen, während das Lohnwachstum in den meisten grossen Volkswirtschaften überraschend verhalten bleibt. Dies ist ermutigend, da Löhne häufig der Übertragungskanal sind, über den sich temporäre Preisschocks in der allgemeinen Inflationsdynamik verfestigen. Insgesamt dürfte der zugrunde liegende Inflationsdruck im kommenden Jahr eher nachlassen als zunehmen.
Was die geldpolitischen Aussichten betrifft, dürfte der derzeitige Straffungszyklus nicht mehr lange anhalten. Die Gesamtinflation wurde durch angebotsseitige Entwicklungen nach oben getrieben, doch die zugrunde liegenden Inflationstendenzen sind deutlich moderater. In den USA hat sich die zyklische Inflation, gemessen am Indikator «Cyclical Core Personal Consumption Expenditures Inflation» der Federal Reserve Bank of San Francisco, nicht erneut beschleunigt.
Vielmehr ist das Gegenteil eingetreten: Der Indikator ist weiter leicht gesunken. Dies deutet darauf hin, dass der nachfragebedingte Preisdruck trotz des jüngsten Energieschocks weiterhin gut eingedämmt ist. Auch die längerfristigen Inflationserwartungen sind stabil geblieben. Die 5J5J-Inflationsswapsätze sind bemerkenswert gut verankert, ein Indiz dafür, dass die Anleger den jüngsten Inflationsanstieg weiterhin als vorübergehenden Angebotsschock und nicht als Beginn eines neuen Inflationsregimes betrachten.
Der Arbeitsmarkt verdient ebenfalls besondere Aufmerksamkeit. In der Vergangenheit endeten Straffungszyklen der Zentralbanken häufig nicht deshalb, weil die Inflation plötzlich verschwand, sondern weil die Konjunktur und die Nachfrage nach Arbeitskräften nachzulassen begannen. Der US-Arbeitsmarkt hat sich bislang als widerstandsfähig erwiesen, doch unter der Oberfläche deutet sich eine allmähliche Abkühlung an. Eine weitere spürbare Verschlechterung der Beschäftigungslage dürfte den geldpolitischen Entscheidungsträgern den nötigen Anlass geben könnte, den derzeitigen Straffungszyklus zu beenden.

Wesentliche Risiken für den Ausblick auf 2027
Das Basisszenario des Teams geht für 2027 weiterhin von einem anhaltenden, wenn auch schwächeren Wirtschaftswachstum und einer etwas hartnäckigen, aber beherrschbaren Inflation aus. Allerdings ist die Bandbreite möglicher Entwicklungen gross. Verschiedene Risiken könnten die wirtschaftliche Entwicklung entweder in eine stärker inflationäre oder eine stärker deflationäre Richtung lenken.
Die geopolitische Lage dürfte weiterhin das grösste Risiko für einen Anstieg der Inflation und eine Abschwächung des Wirtschaftswachstums. Ein erneuter Angebotsschock, ob im Nahen Osten, in Osteuropa oder an einem anderen Krisenherd, könnte die Handelsströme, die Energiemärkte und die globalen Lieferketten abermals beeinträchtigen. Die Weltwirtschaft scheint heute weniger anfällig für Energieschocks zu sein als früher.
Ein weiterer kräftiger Anstieg der Rohstoffpreise würde jedoch den Inflationsausblick erschweren und den Spielraum der Zentralbanken für Wachstumsimpulse einschränken.
Ein zweites Risiko betrifft die Tragfähigkeit der öffentlichen Finanzen. Die Staatsverschuldung ist in vielen Industrieländern erheblich gestiegen, und höhere Zinsen haben die Kosten für den Schuldendienst erhöht. Bislang waren die Märkte bereit, hohe Haushaltsdefizite zu finanzieren. Das Vertrauen der Anleger ist jedoch keine Selbstverständlichkeit. Sollten die Märkte die Tragfähigkeit der öffentlichen Finanzen neu bewerten, insbesondere in grossen Volkswirtschaften wie den USA, Frankreich oder Grossbritannien, könnte dies möglicherweise zu steigenden Anleihenrenditen und restriktiveren Finanzierungsbedingungen führen und die Schwankungen an den Finanzmärkten verstärken.
Ein Abwärtsrisiko besteht darin, dass die Zentralbanken möglicherweise überschätzen, wie viel geldpolitische Straffung die Wirtschaft verkraften kann. Geldpolitische Massnahmen entfalten ihre Wirkung normalerweise mit langen und unterschiedlich starken zeitlichen Verzögerungen. Daher könnten die Auswirkungen der bisherigen Straffung erst noch in vollem Umfang spürbar werden. Bleiben die Zinsen zu lange auf einem restriktiven Niveau, könnte sich die Schwäche zinssensibler Wirtschaftsbereiche wie des Wohnimmobilienmarkts auf Konsum, Investitionen und Beschäftigung ausweiten. Dies würde das Rezessionsrisiko erhöhen.
Schliesslich sollten Anleger auch einen möglichen Abschwung im Zusammenhang mit KI im Auge behalten. Wie bereits erläutert, ist die derzeitige Welle von Investitionen in KI-Infrastruktur zu einer wichtigen Triebfeder der weltweiten Investitionstätigkeit geworden. Das langfristige Potenzial der KI bleibt beträchtlich, doch Phasen technologischer Euphorie gingen in der Vergangenheit häufig mit Überinvestitionen einher. Ein Rückgang der KI-bezogenen Ausgaben, eine unerwartet schwache kommerzielle Nutzung oder ein technologischer Durchbruch in konkurrierenden Regionen könnten die Erwartungen dämpfen und das Wirtschaftswachstum belasten. Dies gilt insbesondere für jene Sektoren, die bislang am stärksten vom Boom profitiert haben.
Diese Risiken könnten die Wirtschaft in sehr unterschiedliche Richtungen lenken. Geopolitische und fiskalische Schocks dürften den Inflationsdruck verstärken, während eine durch übermässige geldpolitische Straffung ausgelöste Rezession oder eine Umkehr des KI-Investitionszyklus eher deflationär wirken würde.
Vorausgeeilt
Am 28. Oktober beliess die Fed ihr Zielband bei 3,75 – 4,00 Prozent, wobei sich zwei Mitglieder für eine Anhebung um 25 Bp. aussprachen. Eine Straffung im Dezember bleibt eine Markterwartung, keine Zusage der Fed. Für 2027 signalisiert die Fed unveränderte Zinsen, die Märkte preisen fast zwei weitere Erhöhungen ein.
Die Markterwartungen dürften sich eher der Fed-Prognose annähern als umgekehrt. Die Inflation stieg dieses Jahr vor allem energiebedingt, bei moderatem Lohnwachstum. Lässt die hartnäckige Dienstleistungs-Kerninflation nach, dürften die für 2027 eingepreisten zusätzlichen Zinserhöhungen als Erstes wieder ausgepreist werden. Dafür spricht auch der Renditeanstieg zehnjähriger US-Staatsanleihen: Er beruhte fast vollständig auf höheren Realzinsen statt höherem Inflationsausgleich und spiegelt eher einen höheren erwarteten Leitzinspfad als eine höhere Laufzeitprämie wider.
Auch das robustere Wachstum spielt eine Rolle: Das BIP des zweiten Quartals wurde nach oben revidiert, die Konjunktur hat sich bis in den Herbst behauptet. Die eigenen Fed-Projektionen deuten jedoch darauf hin, dass die Inflation der ausschlaggebende Faktor ist. Der Ölschock wirkt über das Vertrauen in eine angemessene Fed-Reaktion auf die Realzinsen. Das grösste Risiko wären wohl Zweifel an ihrer Entschlossenheit, die vor allem langfristige Anleiherenditen unter Druck setzen könnten. Bei Renditen von rund 5 Prozent könnten zehnjährige US-Staatsanleihen ein attraktives Chancen-Risiko-Verhältnis bieten: Der potenzielle Gewinn erscheint grösser als der potenzielle Verlust. Rein zur Veranschaulichung: Über zwölf Monate könnten die Renditen um etwa 75 Bp. steigen, bevor ein US-Dollar-Anleger einen Verlust erleiden würde; ein Rückgang um einen Prozentpunkt könnte dagegen eine Rendite von mehr als 12 Prozent bedeuten.
Bei Unternehmensanleihen haben sich die Renditeaufschläge ausgeweitet, besonders deutlich bei Hochzinsanleihen, wo sich der Stress von CCC- auf BB- und B-Anleihen ausgedehnt hat. Angesichts der Renditen von etwa 8 Prozent, des Basisszenarios ohne Rezession und der Tatsache, dass Unternehmen weiterhin neue Finanzmittel aufnehmen können, dürfte es keinen Anlass für eine negative Einschätzung geben. Auch die Renditeaufschläge bei Investment-Grade-Anleihen (IG) bleiben eng und bieten nur wenig Ausgleich für das bevorstehende Emissionsvolumen. Nach einer Pause seit August dürften KI-bezogene US-IG-Emissionen mit Microsofts geplanter Anleihe wieder anlaufen. Die Investitionspläne der Hyperscaler deuten auf weitere grossvolumige, langlaufende Anleihen hin. Bei geringem Puffer dürften die Erträge vor allem aus Carry und Zinsbewegungen stammen, nicht aus einer weiteren Einengung der Aufschläge.


Ein Stimmungsumschwung
Kaum ein Thema prägte die Aktienmärkte wohl so stark und war mit so grossen Schwankungen verbunden wie KI. In den vergangenen Wochen erlitt der KI-Trade einen seiner bislang stärksten Rückschläge; Chiphersteller verzeichneten ihre längste Verlustserie seit 2008. Die Schwäche konzentrierte sich jedoch auf den Technologiesektor. Defensive Sektoren wie Basiskonsumgüter, Energie und Gesundheitswesen legten zu, während Anlagestile wie Qualität und geringe Volatilität eine Outperformance erzielten. Die durchschnittliche Aktie hielt sich besser als die wichtigsten Indizes.
Vier Faktoren waren für den Ausverkauf ausschlaggebend. Erstens trieb die unerwartet hohe US-Inflation die Anleihenrenditen auf den höchsten Stand seit über zwei Jahrzehnten und belastete die Aktienbewertungen. Zweitens wuchsen die Anlegersorgen um die Finanzierung des KI-Booms: Die nötige Infrastruktur erfordert enorme, überwiegend fremdfinanzierte Investitionen. Steigende Finanzierungskosten setzten die Anleihen der höchstverschuldeten Anbieter von KI-Rechenkapazitäten unter Druck. Die Sorgen griffen rasch auf die Aktienmärkte über, nachdem führende Branchenvertreter davor gewarnt hatten, dass der Zugang zu Finanzmitteln das KI-Wachstum stärker begrenzen könnte als die Verfügbarkeit von Chips oder Strom. Drittens weckten die vom chinesischen Chiphersteller CXMT gemeldeten Fortschritte Sorgen um die Preissetzungsmacht, besonders in Südkorea und Taiwan. Viertens verstärkte die konzentrierte Positionierung in wenigen KI-Profiteuren den Kursrückgang, als Anleger rasch ausstiegen. Der KI-Zyklus hat seinen Höhepunkt wahrscheinlich noch nicht erreicht: Die Nachfrage bleibt hoch, jüngste Geschäftszahlen belegen knappe Rechenkapazitäten.
Anleger wägen KI-Wachstum gegen Finanzierungskosten ab und bevorzugen bei zunehmend selektiver Titelauswahl Unternehmen, die Investitionen aus eigenen Gewinnen finanzieren können. Mehrere Faktoren könnten die Aktienmärkte kurzfristig stützen: erfreuliche Unternehmensgewinne über die Regionen hinweg und Anleihenrenditen, die sich nach ihren Höchstständen zu stabilisieren scheinen und so den Bewertungsdruck mindern. Eine weniger überhitzte Stimmung und weniger einseitige Positionierung geben den Märkten wieder eine etwas solidere Grundlage. Verschuldungssorgen könnten nachlassen, wenn grosse Cloud-Anbieter KI-Investitionen zunehmend aus eigenem Cashflow finanzieren.
Die Risiken sind allerdings nicht verschwunden. Die Inflation könnte sich als hartnäckig erweisen, die Energiepreise könnten erneut steigen und die geopolitischen Spannungen wieder aufflackern. Zudem dürfte die Volatilität erhöht bleiben. Insgesamt sieht die jüngste Entwicklung jedoch wie eine gesunde Korrektur in einem anhaltenden Investitionszyklus aus. Sie zeigt zugleich Konzentrationsrisiken: Von wenigen Grossunternehmen dominierte Portfolios könnten weniger diversifiziert sein, als sie scheinen.

Von angespannten zu ruhigeren Ölmärkten
2026 waren die Ölmärkte angespannt und hochvolatil. Angebotsstörungen stützten die Preise trotz des zweitstärksten Nachfrageeinbruchs seit 60 Jahren. Ungeachtet der zuletzt hohen Ölpreise erwartet das Team im Basis-Szenario für 2027 eine allmähliche Normalisierung:
Die Preise dürften im ersten Halbjahr relativ stabil bleiben, im zweiten etwas nachgeben.
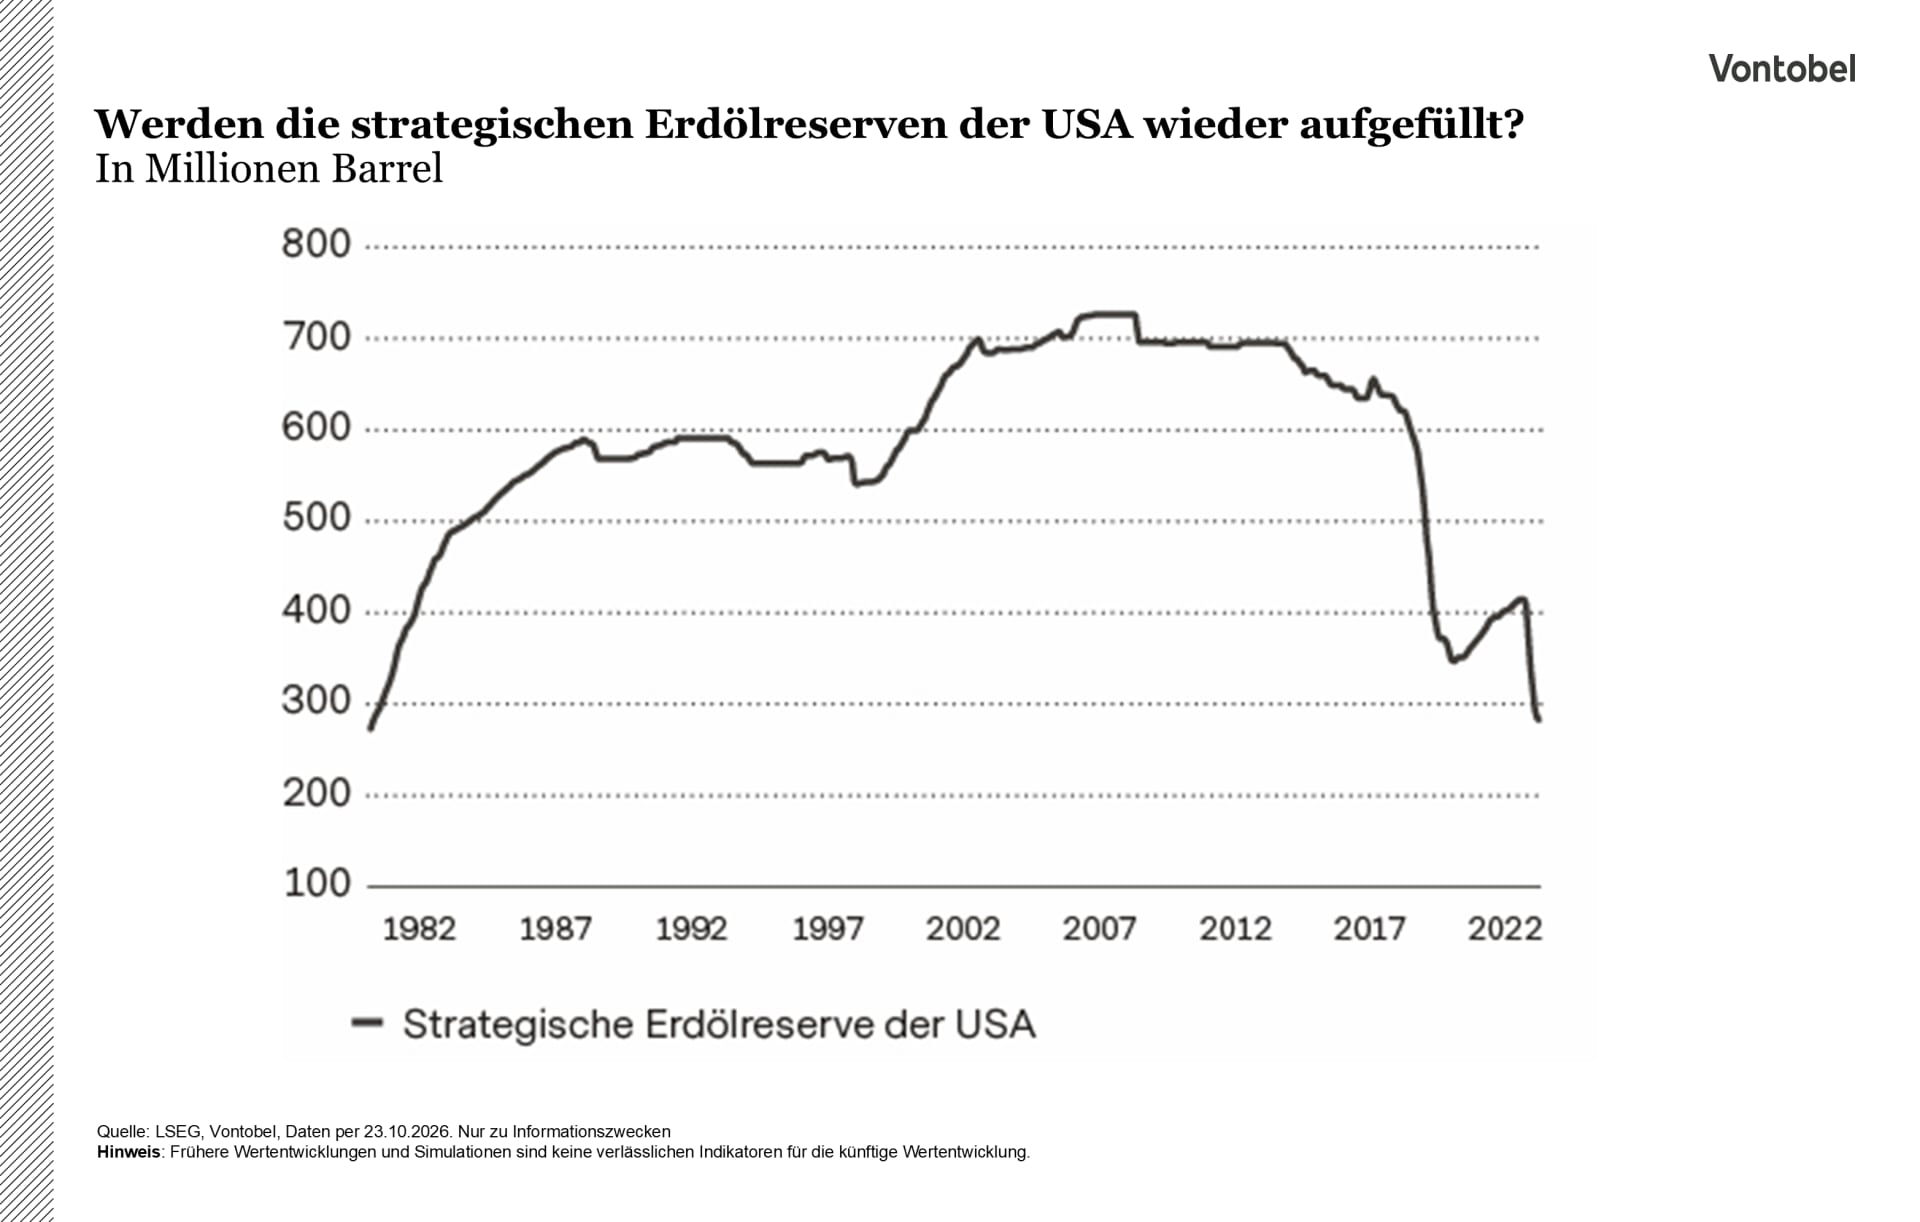
Der Angebotsschock wurde grösstenteils durch Lagerabbau abgefedert: Statt einer unmittelbaren Mehrförderung anderer Länder wurden mehrere hundert Millionen Barrel aus staatlichen und kommerziellen Beständen freigegeben, um Lieferausfälle aus dem Nahen Osten auszugleichen und weitere Preisanstiege zu verhindern. Die hohen Preise dämpften jedoch die Nachfrage. Laut IEA-Schätzung sank sie 2026 weltweit um rund 2.5 bis 2.6 Millionen Barrel pro Tag, besonders stark in Europa und Asien. Die Aussichten für 2027 sind anders. Sobald sich die Exporte aus dem Nahen Osten normalisieren und sich die Handelsströme erholen, dürfte der Ölmarkt von einem Angebotsdefizit in einen Angebotsüberschuss übergehen. Produzenten ausserhalb der Region haben nach den vielfach hohen Preisgewinnen 2026 wenig Anreiz, ihre Förderung zu drosseln. Das könnte daher zumindest zu Jahresbeginn weiter kräftig wachsen. Dies bedeutet jedoch nicht automatisch deutlich sinkende Preise: Der erhebliche Aufstockungsbedarf nach dem Lagerabbau dürfte einen Teil des erwarteten Überschusses vom Spotmarkt fernhalten. Regierungen, Raffinerien und Händler wollen ihre Bestände auffüllen. Die strategische US-Erdölreserve liegt nahe ihrem Tiefststand seit 1982 und wurde bislang kaum aufgefüllt. Kommerzielle Ölvorräte zeigen erste Anzeichen eines Wiederaufbaus; Ölproduktbestände wachsen langsamer. Dies stützt die Einschätzung, dass die Ölpreise im ersten Halbjahr 2027 relativ stabil bleiben könnten. Mit fortschreitender Auffüllung der Lager und weniger Abnehmern für Produktionsüberschüsse könnten schwächere Marktfundamentaldaten im zweiten Halbjahr stärker zum Tragen kommen.
Wo könnte das Team falsch liegen? Der Nahostkonflikt könnte zu einem umfassenderen regionalen Krieg eskalieren. Dadurch könnten Energieinfrastrukturen beschädigt, wichtige Schifffahrtsrouten gestört und erhebliche Ölmengen vom Markt genommen werden. Dieses Szenario dürfte nicht das wahrscheinlichste sein, da nur wenige Akteure einen Ölschock herbeiführen wollen, der die Weltwirtschaft in eine Rezession stürzen und die Ölnachfrage einbrechen lassen könnte. Andererseits könnte sich herausstellen, dass der Zusammenhalt der Organisation erdölexportierender Länder und ihrer Verbündeten (OPEC+) brüchig ist. Einige Produzenten könnten es vorziehen, ihre Exporte zu maximieren, solange die Preise hoch sind, statt ihre Fördermengen abzustimmen. Sollten die Produzenten um Marktanteile konkurrieren, könnten die Ölpreise stärker fallen als erwartet.

Französische Risikoprämie belastet den Euro
Der Euro erlebt einen schwierigen Herbst. Sein Wechselkurs gegenüber dem US-Dollar (EUR/USD) ist von knapp über 1.20 im Januar auf rund 1.12 gefallen. Seit Mitte September hat sich der Rückgang beschleunigt und lässt sich nicht allein durch die Erwartung höherer US-Leitzinsen erklären. Die fiskalpolitische Unsicherheit in Frankreich hat den Druck zusätzlich erhöht.
Die Renditedifferenz zwischen zehnjährigen französischen und deutschen Staatsanleihen hat sich seit Juli deutlich ausgeweitet und ein Niveau erreicht, das zuletzt während der Euro-Schuldenkrise zu beobachten war. Parallel dazu hat der Euro an Wert verloren. Auffälliger als das Ausmass der Ausweitung war deren Geschwindigkeit, was auf eine abnehmende Marktliquidität hindeutet. Die Analyse des Teams legt nahe, dass veränderte Wachstums- und Inflationserwartungen nur einen kleinen Teil der Bewegung erklären. Der Grossteil scheint vielmehr die Haushaltslage und die politische Situation widerzuspiegeln. Ein zersplittertes Parlament tut sich schwer, im Vorfeld der Präsidentschaftswahlen 2027 das Haushaltsdefizit von rund 5 Prozent des BIP zu verringern. Dennoch sieht es nach einem französisches Problem aus und keine Eurokrise. Im Jahr 2011 gerieten Staatsanleihen, Banken, Aktien und Geldmärkte gleichzeitig unter Druck. Heute beschränken sich die Spannungen weitgehend auf französische Staatsanleihen.
Italienische und spanische Staatsanleihen weisen kaum Anzeichen von Stress auf, und der von der EZB ermittelte Indikator für systemischen Stress liegt nahe historischen Tiefständen. Solange die Ausweitung der Renditedifferenz auf französische Fiskalrisiken und nicht auf ungeordnete Marktverhältnisse zurückzuführen ist, dürfte die Hürde für eine Intervention der EZB hoch bleiben. Der Euro/US-Dollar-Wechselkurs dürfte bis zur Verabschiedung eines Haushalts in einer Spanne von etwa 1.10 bis 1.15 bewegen wird. Ein tragfähiger Haushalt könnte die französische Risikoprämie rasch schmälern. Eine Herabstufung der Bonität Frankreichs oder das Scheitern einer Haushaltsabstimmung könnte den Euro dagegen an das untere Ende dieser Spanne drücken.
Der Dollar hat von der restriktiveren Haltung der Fed profitiert, und der US-Dollar-Index hat sich wieder dem oberen Ende seiner seit Mitte 2025 bestehenden Handelsspanne angenähert. Dies sieht eher nach einer zinsbedingten Erholung aus als den Beginn eines neuen Aufwärtstrends. Die Märkte preisen inzwischen Zinserhöhungen in den G10-Währungsräumen ein. Da die Zinserhöhungen in den USA früher erwartet werden, dürfte der Zinsvorteil des Dollars in der ersten Jahreshälfte 2027 seinen Höhepunkt erreichen und danach abnehmen . Hohe Haushaltsdefizite und eine schwache Aussenwirtschaftsposition bleiben mittelfristige Belastungsfaktoren. Das grösste Risiko dürfte von geopolitischen Entwicklungen ausgehen, da diese die Nachfrage nach sicheren Anlagen erneut ankurbeln könnten.

