Europäische Grossbanken im Wandel

Europäische Banken galten über viele Jahre als Sorgenkinder des Finanzsektors. Niedrige Zinsen, hohe regulatorische Anforderungen und eine stark fragmentierte Marktstruktur belasteten die Profitabilität vieler Institute. In den vergangenen Jahren hat sich das Bild jedoch deutlich gewandelt. Neben einer verbesserten operativen Entwicklung profitieren Banken von einem wieder attraktiveren Zinsumfeld (Reuters, 28.10.2026). Gleichzeitig mehren sich die Anzeichen für eine stärkere Konsolidierung innerhalb des europäischen Bankensektors.
Europäische Banken vor einer Konsolidierungsphase
Im Vergleich zu den USA ist der europäische Bankensektor weiterhin stark fragmentiert. Während dort einige wenige Grossbanken den Markt dominieren, ist Europa von zahlreichen nationalen Instituten geprägt. Gleichzeitig deuten aktuelle Entwicklungen darauf hin, dass die Konsolidierung innerhalb des Sektors an Dynamik gewinnt. Darauf weisen unter anderem zunehmende M&A-Aktivitäten sowie die starken Geschäftszahlen von UniCredit hin, die die Erwartung an eine stärkere Integration und Neuordnung der europäischen Bankenlandschaft stützen (Reuters, 09.11.2026).
Neben der Konsolidierungsdynamik wirken auch die gestiegenen Zinsen positiv auf die Geschäftsentwicklung der Banken. Sollte das Zinsniveau auf erhöhtem Niveau bleiben oder weiter steigen, könnte dies die Ertragskraft des Sektors zusätzlich stärken. Da Kreditinstitute einen wesentlichen Teil ihrer Einnahmen aus dem Kreditgeschäft generieren, wirken sich höhere Zinsmargen häufig positiv auf die Profitabilität aus (Morningstar, 21.10.2026).
Darüber hinaus wurden die Ergebnisse europäischer Banken zuletzt durch weitere Faktoren gestützt. Hierzu zählen insbesondere Produktivitätsgewinne durch den Einsatz von KI sowie höhere Finanzierungs- und Handelsaktivitäten, die 2026 zu einer positiven Geschäftsentwicklung im Sektor beitrugen (Reuters, 09.11.2026).
Die Kombination aus verbesserter Profitabilität, günstigen Rahmenbedingungen und einer zunehmenden Konsolidierung könnte dazu führen, dass europäische Grossbanken in den kommenden Jahren wieder stärker in den Fokus von Investoren rücken. Gleichzeitig könnten politische Unsicherheiten, regulatorische Eingriffe oder eine Abschwächung des wirtschaftlichen Umfelds die Entwicklung des Sektors belasten.
UniCredit: Aktiver Treiber der europäischen Konsolidierung
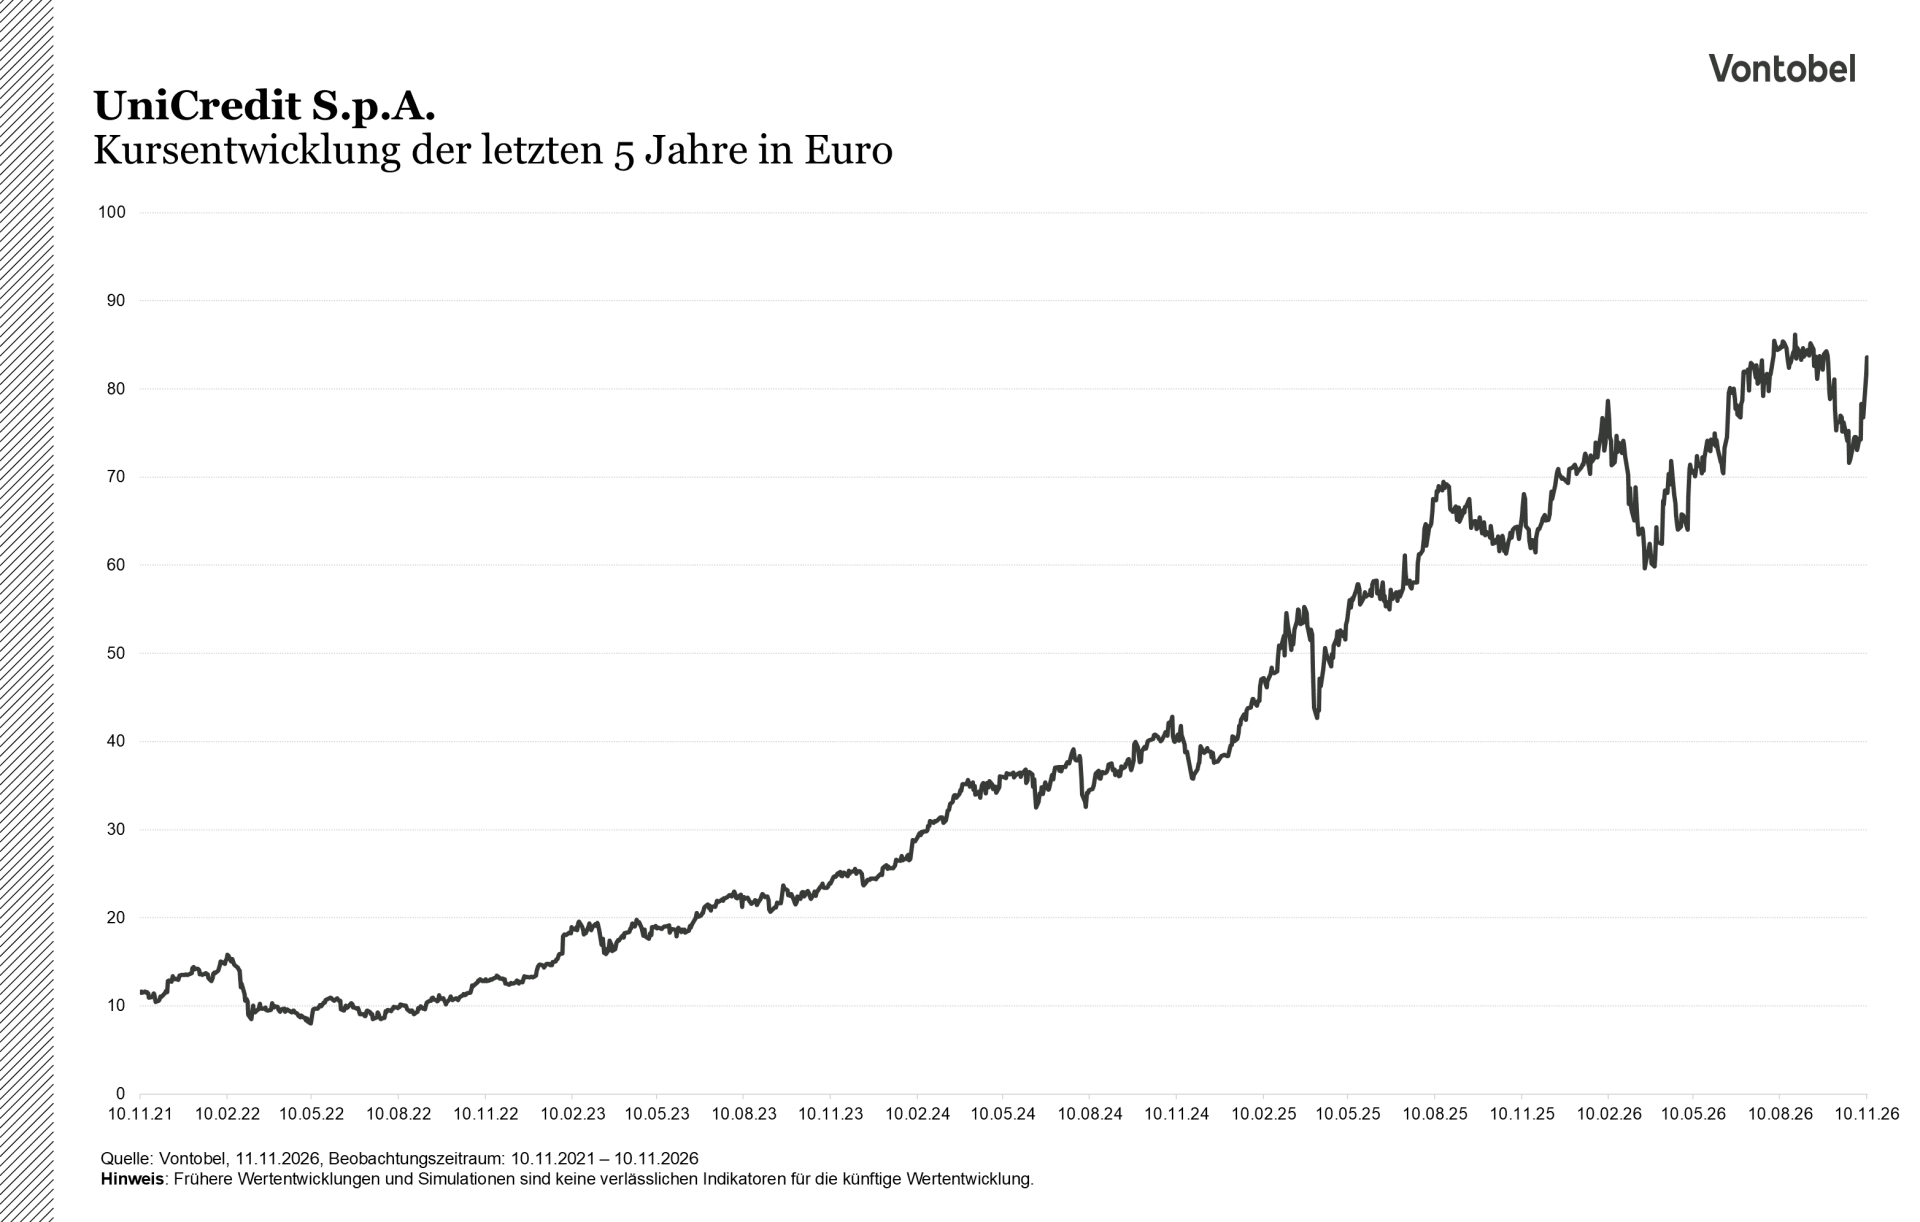
UniCredit hat sich in den vergangenen Jahren von einem als Nachzügler wahrgenommenen Institut zu einer der profitabelsten Banken Europas entwickelt (Morningstar, 01.10.2026). Die starke operative Entwicklung spiegelt sich auch in den Zahlen wider: Im dritten Quartal 2026 erzielte die Bank einen Nettogewinn von 3.62 Milliarden Euro, was einem Anstieg von 24 Prozent gegenüber dem Vorjahresquartal entspricht. Gleichzeitig lag die CET1-Quote, eine wichtige Kennzahl für die Kernkapitalausstattung und finanzielle Stabilität einer Bank, bei 15 Prozent und unterstrich damit die solide Kapitalbasis des Instituts (UniCredit 3Q26 Market Presentation, 09.11.2026).
Neben der operativen Stärke steht vor allem die strategische Ausrichtung der Bank im Fokus. Unter CEO Andrea Orcel verfolgt UniCredit eine europaweite Wachstums- und Konsolidierungsstrategie, wobei insbesondere die angestrebte Übernahme der Commerzbank die Ambitionen des Instituts unterstreicht. Die positive Entwicklung spiegelt sich auch im Aktienkurs wider. (Morningstar, 01.10.2026).
Die starke Kapitalbasis und die aktive Wachstumsstrategie könnten UniCredit in die Lage versetzen, die Neuordnung des europäischen Bankensektors massgeblich mitzugestalten.
Mini Futures auf UniCredit SpA
BNP Paribas: Europäischer Marktführer mit starker Profitabilität
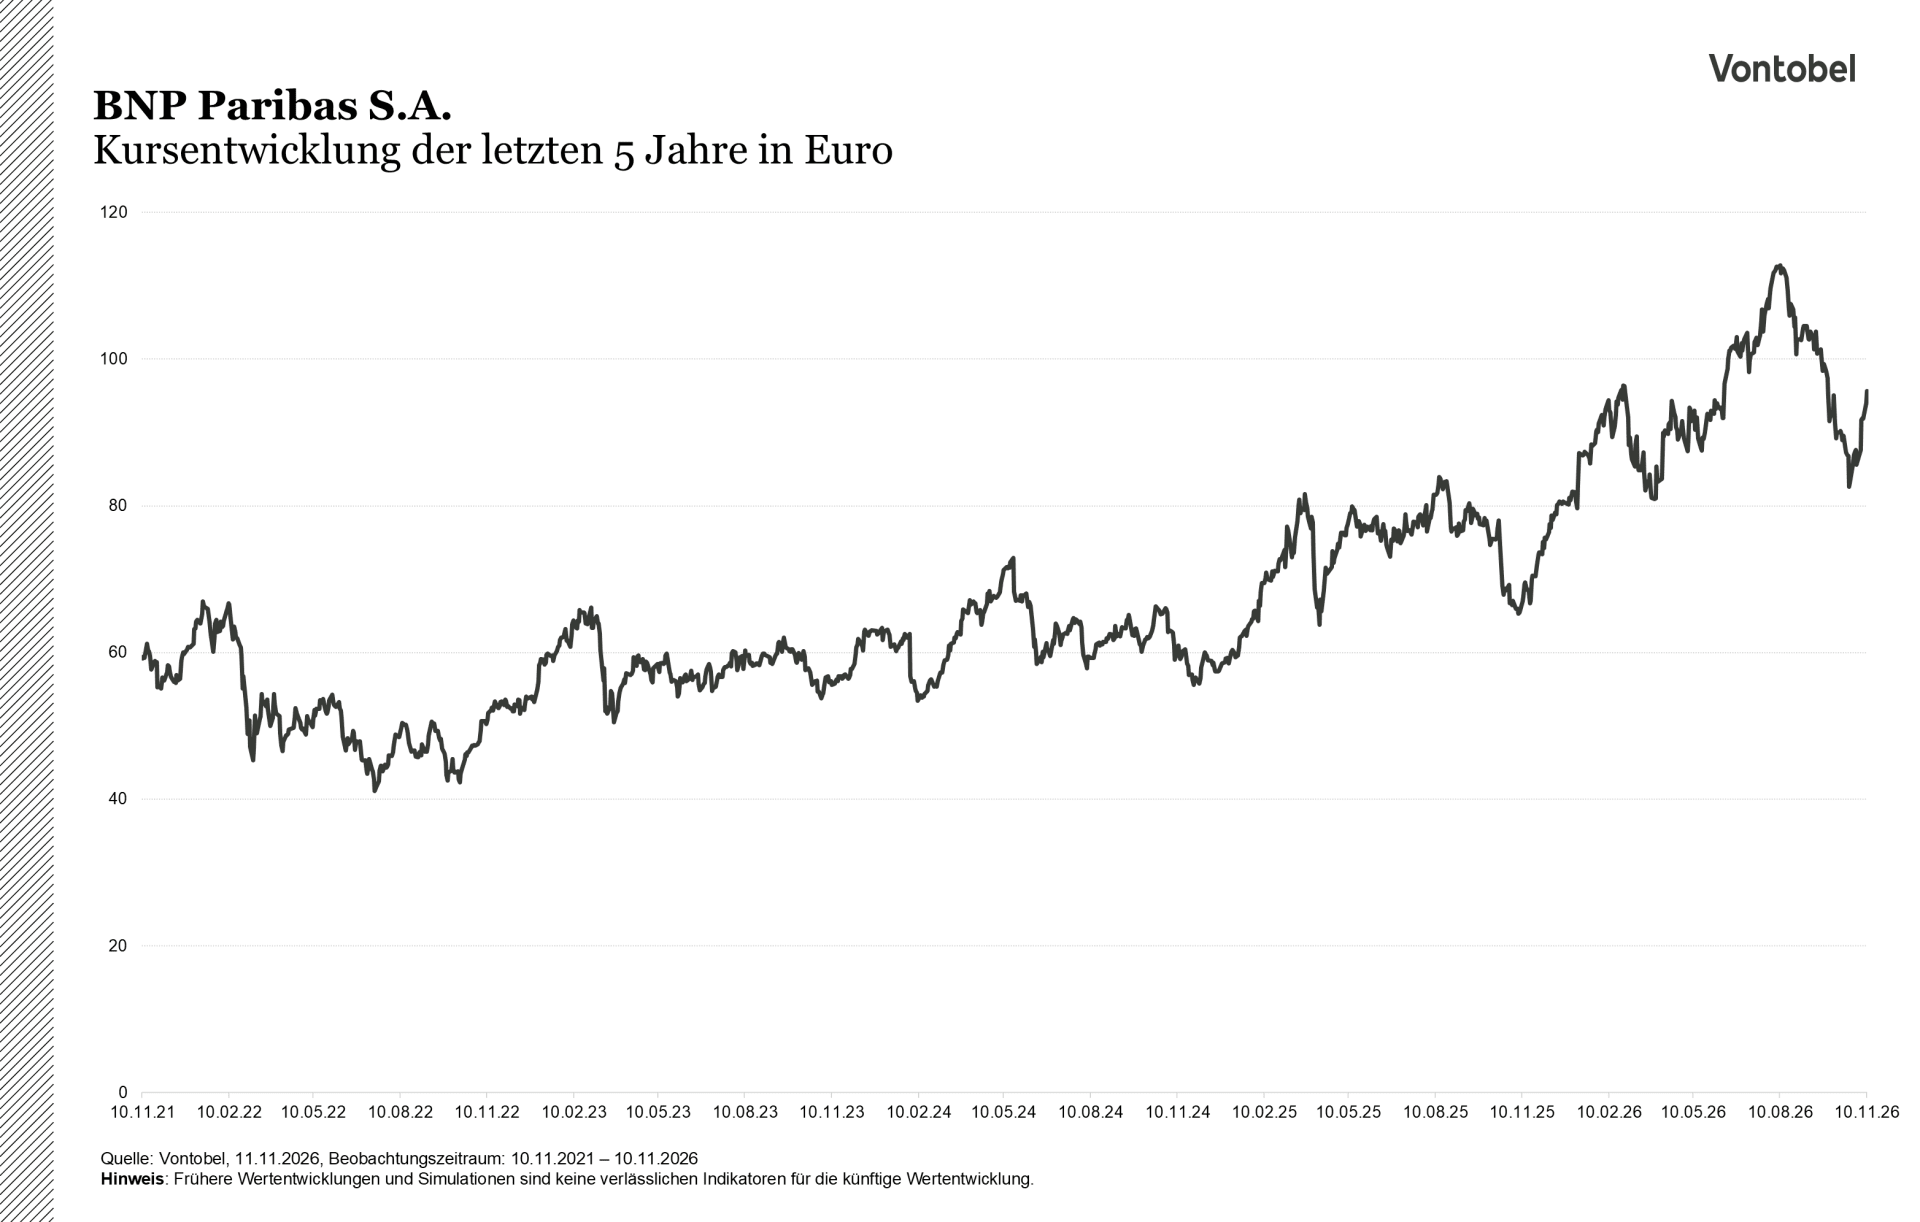
BNP Paribas zählt zu den grössten Finanzinstituten Europas und konnte im dritten Quartal 2026 ihre starke operative Entwicklung fortsetzen. Der Nettogewinn stieg um 13,5 Prozent auf 3.46 Milliarden Euro und lag damit über den Analystenschätzungen von 3.23 Milliarden Euro. Zudem kündigte die Bank ein Aktienrückkaufprogramm im Umfang von 1.3 Milliarden Euro an, was die solide Kapitalausstattung und die starke Ertragslage unterstreicht (BNP Paribas, Results Third Quarter 2026, 28.10.2026; Morningstar, 06.11.2026).
Auch die zentralen Kapital- und Profitabilitätskennzahlen entwickelten sich positiv. Die Rendite auf das materielle Eigenkapital (Return on Tangible Equity, RoTE) erreichte in den ersten neun Monaten 2026 13,2 Prozent, während die CET1-Quote zum 30. September 2026 bei 12,9 Prozent lag (BNP Paribas, Results Third Quarter 2026, 28.10.2026).
Im Gegensatz zu UniCredit steht bei BNP Paribas weniger die aktive Konsolidierung als vielmehr die strategische Positionierung innerhalb eines zunehmend integrierten europäischen Finanzmarktes im Vordergrund. Dank ihrer starken Präsenz in den Bereichen Firmenkundengeschäft, Investment Banking und Vermögensverwaltung verfügt die Bank über ein breit diversifiziertes Geschäftsmodell. Besonders dynamisch entwickelte sich zuletzt das Segment Corporate & Investment Banking, dessen Erträge im dritten Quartal um 16,6 Prozent zunahmen (BNP Paribas, Results Third Quarter 2026, 28.10.2026).
Zusätzliche Wachstumschancen sieht das Management in der geplanten Savings and Investment Union, die eine stärkere Integration der europäischen Kapitalmärkte fördern soll. Als europaweit aufgestellte Bank könnte BNP Paribas von einem höheren Kapitalmarktvolumen und einer zunehmenden grenzüberschreitenden Finanzierungstätigkeit profitieren. Mögliche positive Effekte aus dieser Entwicklung seien bislang noch nicht in den mittelfristigen Profitabilitätszielen berücksichtigt worden (BNP Paribas, Results Third Quarter 2026, 28.10.2026).
Constant Leverage Zertifikate auf BNP Paribas
Deutsche Bank: Erfolgreiche Restrukturierung zeigt Wirkung
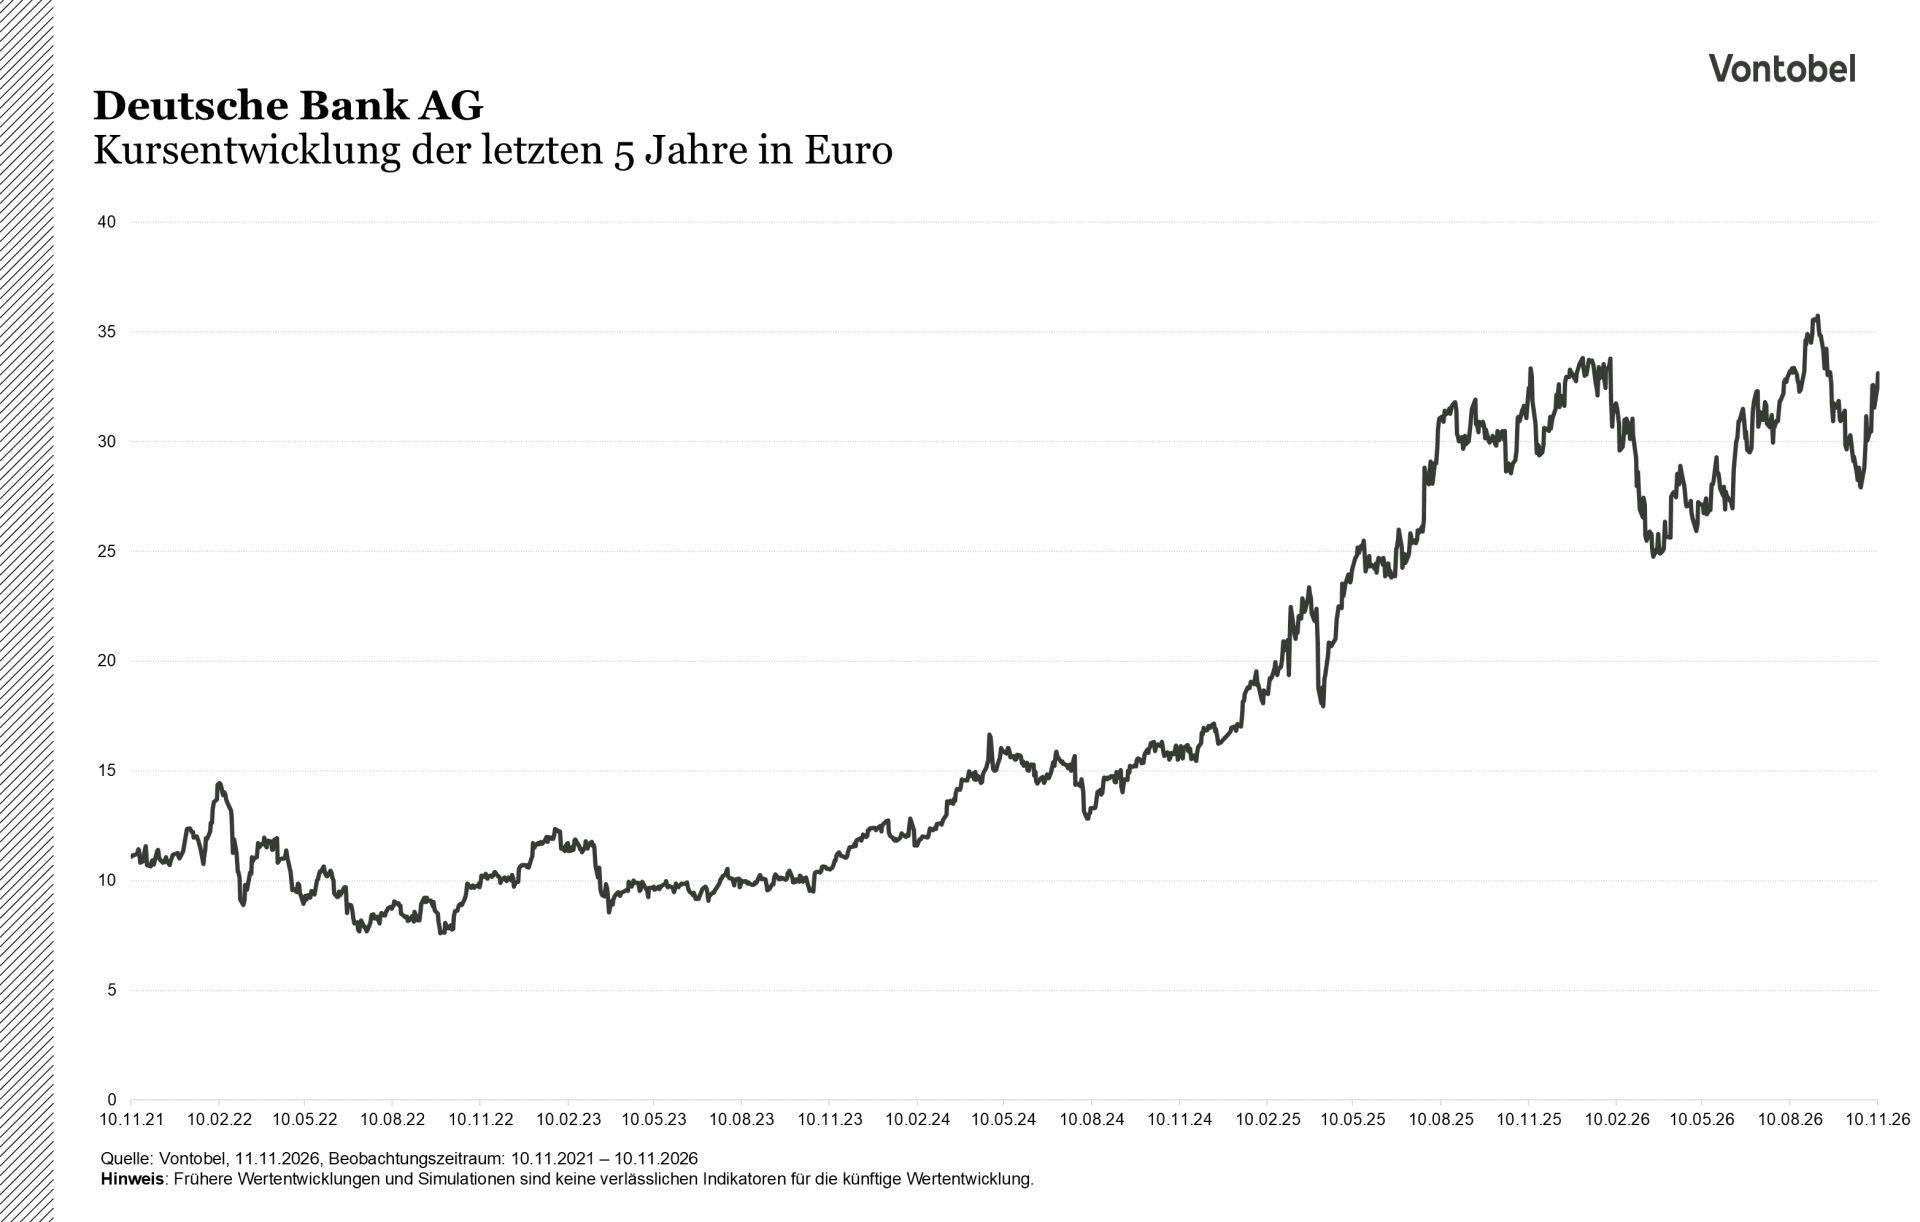
Auch die Deutsche Bank konnte ihre operative Entwicklung in den vergangenen Jahren deutlich verbessern. In den ersten neun Monaten 2026 erzielte das Institut einen Rekordgewinn vor Steuern von 8.4 Milliarden Euro. Gleichzeitig erreichte die Bank eine CET1-Quote von 14 Prozent und einen RoTE von 11,5 Prozent, wodurch sie ihre mittelfristigen Profitabilitätsziele weiter im Blick behält (Deutsche Bank, Q3 2026 results, 28.10.2026).
Die positive Entwicklung spiegelt sich auch im operativen Geschäft wider. Die Erträge stiegen im dritten Quartal 2026 um 4 Prozent auf 8.3 Milliarden Euro, während der Vorsteuergewinn um 8 Prozent auf 2.6 Milliarden Euro zulegte. Darüber hinaus verzeichnete die Bank das 21. Quartal in Folge mit einem Wachstum der Erträge gegenüber dem Vorjahresquartal, was die Fortschritte der vergangenen Restrukturierungsmassnahmen unterstreicht (Deutsche Bank, Q3 2026 results, 28.10.2026).
Damit könnte die Deutsche Bank von denselben positiven Rahmenbedingungen profitieren wie andere europäische Grossbanken. Im Gegensatz zu UniCredit steht jedoch weniger die aktive Konsolidierung als vielmehr die Fortsetzung der operativen Verbesserung und das Erreichen von langfristigen Profitabilitätszielen im Vordergrund (Deutsche Bank, Q3 2026 results, 28.10.2026).
Constant Leverage Zertifikate auf Deutsche Bank AG
Chancen und Herausforderungen
Europäische Banken profitieren derzeit von einem günstigen Umfeld aus höheren Zinsen, soliden Kapitalquoten und einer verbesserten Ertragslage. Darüber hinaus deuten aktuelle Übernahmeaktivitäten auf eine mögliche Konsolidierung des weiterhin fragmentierten europäischen Bankensektors hin. Dennoch ist ungewiss, ob sich diese Entwicklung dauerhaft fortsetzen wird. Sinkende Zinsen, wirtschaftliche Abschwächungen oder regulatorische Hürden könnten die Ertragskraft und die Konsolidierungsbestrebungen der Institute beeinträchtigen. Vor diesem Hintergrund erscheint die Branche zwar deutlich attraktiver als noch vor einigen Jahren, der weitere Erfolg wird jedoch massgeblich davon abhängen, ob es den Banken gelingt, ihre Profitabilität aufrechtzuerhalten und die angestossenen Wachstums- und Konsolidierungsstrategien erfolgreich umzusetzen.