Geduldiges Kapital, ungeduldige Anleger: Private Equity auf dem Prüfstand

Rekord bei den Zusagen, Absturz an der Börse: Bei Partners Group liegen Erfolg und Krise derzeit so nah beieinander wie selten zuvor. Der Schweizer Konzern sammelte im ersten Halbjahr so viele Kundenzusagen ein wie noch nie in einem ersten Halbjahr (Partners Group, 01.09.2026), doch die Aktie hat im laufenden Jahr über 40 Prozent verloren (FuW, 09.10.2026). Nun steht sogar die Dividendenserie von siebzehn Jahren auf dem Prüfstand, während ein Fonds aufgeteilt und ein anderer abgewickelt wird. Wie Partners Group diese Phase meistert, dürfte auch zeigen, wie viel Vertrauen Privatanleger künftig in Private Equity setzen.
Was Private Equity Firmen tun
Private Equity Firmen investieren in Unternehmen, die nicht an der Börse notiert sind. Das Kapital stammt von Pensionskassen, Versicherungen, Stiftungen oder zunehmend auch von vermögenden Privatpersonen. Ziel ist es, den Wert der Beteiligungen über mehrere Jahre zu steigern und sie später mit Gewinn zu verkaufen. Neben laufenden Verwaltungsgebühren erzielen die Anbieter dabei erfolgsabhängige Erträge, sogenannte Performance Fees, die insbesondere bei Unternehmensverkäufen anfallen. Während diese Anlageklasse lange institutionellen Investoren vorbehalten war, machten neue Fondsstrukturen den Zugang in den vergangenen Jahren zunehmend auch für Privatkunden möglich. Dazu gehören Evergreen Fonds, die kein festes Laufzeitende besitzen und regelmässige Ein- und Ausstiege erlauben, allerdings nur innerhalb bestimmter Rücknahmelimiten (FuW, 18.09.2026).
Drei grosse Namen, ein härterer Wettbewerb
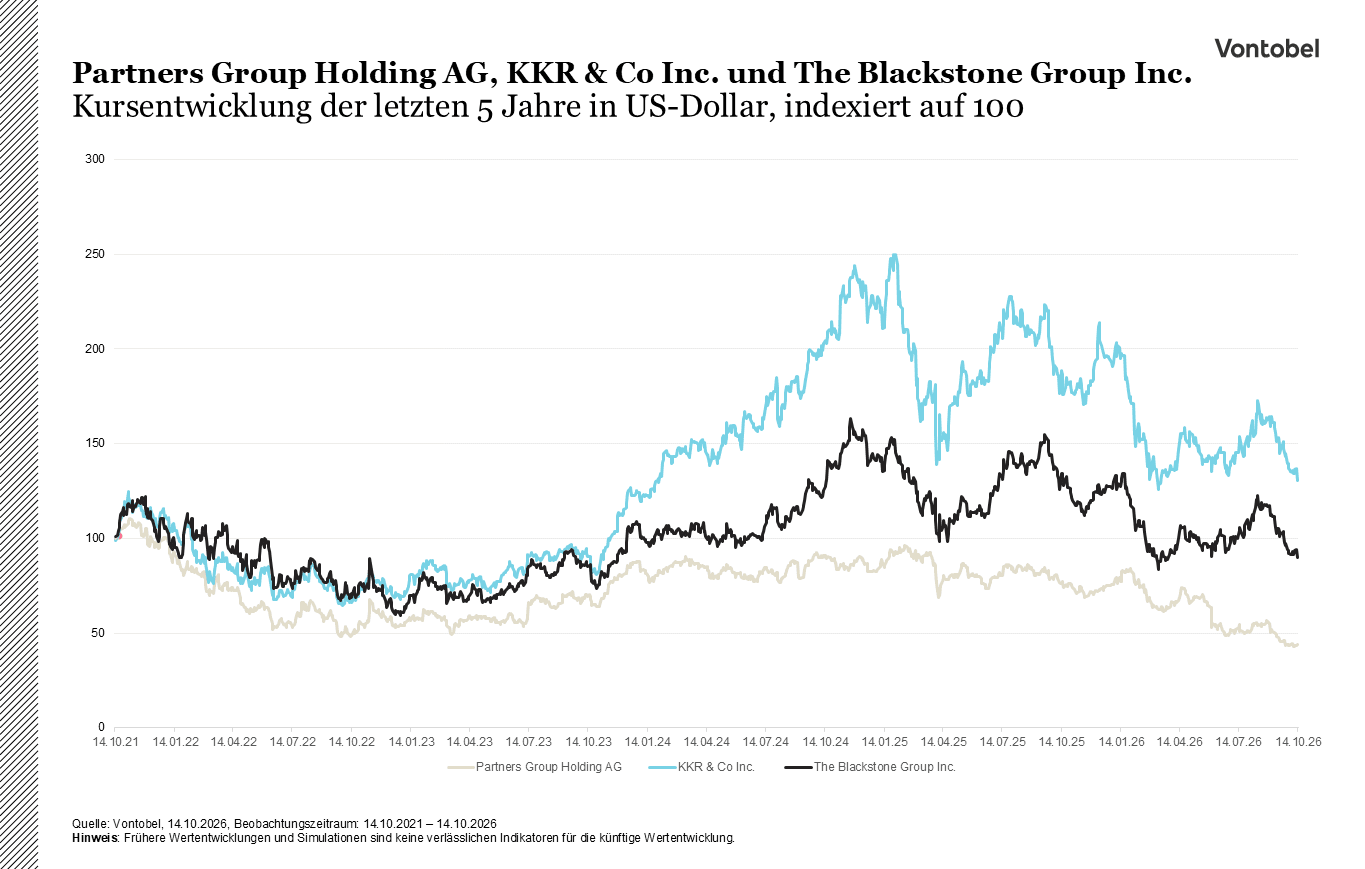
Partners Group gehört zu den bekanntesten Private Equity Anbietern Europas. Weltweit prägen vor allem die US Konzerne KKR und Blackstone den Markt für Privatmarktanlagen. In den vergangenen Jahren haben beide Unternehmen ihre Präsenz im Geschäft mit vermögenden Privatkunden deutlich ausgebaut und treten zunehmend in direkte Konkurrenz zur Schweizer Gesellschaft (FuW, 18.09.2026).
Besonders sichtbar wird dies bei den sogenannten Evergreen Fonds. KKR und Blackstone konnten zuletzt in Europa beträchtliche Mittel von Privatanlegern anziehen und Marktanteile gewinnen. Gleichzeitig bleibt Partners Group trotz der jüngsten Turbulenzen einer der grössten Anbieter in diesem Segment. Im europäischen Markt für Evergreen Fonds lag das Unternehmen zuletzt mit rund 22 Milliarden Euro verwaltetem Vermögen weiterhin vor KKR mit rund 15 Milliarden Euro (FuW, 18.09.2026).
Der Wettbewerb hat sich jedoch spürbar verschärft. Neue Anbieter profitieren teilweise davon, dass ihre Fonds keine älteren Beteiligungen aus den Boomjahren 2017 bis 2021 enthalten, als tiefe Zinsen Übernahmen begünstigten und die Bewertungen hoch ausfielen. Dadurch fallen Performancevergleiche heute oft zugunsten jüngerer Fonds aus, obwohl diese noch keine vollständigen Marktzyklen durchlaufen haben (FuW, 18.09.2026).
Multi Barrier Reverse Convertible
Ein Jahr unter Druck
Das Jahr begann mit einem Angriff. Ende April stellte der Leerverkäufer Grizzly Research die Bewertungen der Evergreen Fonds in Frage. Partners Group wies die Vorwürfe zurück und kündigte rechtliche Schritte an (Partners Group, 30.04.2026). Im Juni folgte der nächste Schlag. Beim Fonds Global Value SICAV erreichten die Rücknahmeanträge rund 9,8 Prozent des Nettovermögens. Das Limit liegt bei 5 Prozent pro Quartal (Partners Group, 04.06.2026). Die Aktie fiel zeitweise um mehr als 16 Prozent (Reuters, 03.06.2026).
Ein Teil des Problems steckt in älteren Fonds. Sie enthalten Beteiligungen aus den Jahren 2017 bis 2021, als tiefe Zinsen hohe Preise begünstigten. Neuere Anbieter starten ohne diese Last und wirken im Vergleich besser. Im ersten Halbjahr flossen bei den Evergreen Fonds netto nur 0.4 Milliarden Dollar zu, bei Abflüssen von 3.8 Milliarden Dollar (FuW, 18.09.2026).
Das Bild ist allerdings nicht eindeutig. Insgesamt sammelte Partners Group im ersten Halbjahr mit 16 Milliarden Dollar so viel ein wie noch nie in einem Halbjahr. Der Gewinn sank dennoch um 13 Prozent auf 502 Millionen Franken, währungsbereinigt blieb er stabil. Die Performance Fees gingen um 39 Prozent zurück. Hintergrund sind verzögerte Verkäufe von Beteiligungen. Da Exits später als erwartet stattfinden könnten, verschieben sich entsprechende Erträge teilweise in kommende Jahre (FuW, 09.10.2026). Vontobel Research nennt die schwächeren Performance Fees und das anspruchsvolle Marktumfeld als Belastung (Vontobel Research, 10.09.2026).
Mini Futures auf Partners Group Holding AG
Warrants auf Partners Group Holding AG
Fonds werden umgebaut
Partners Group reagiert mit Strukturschritten. Der Global Value SICAV mit 6.6 Milliarden Euro wird geteilt. Ein Ausschüttungsfonds mit Beteiligungen aus der Zeit vor 2023 soll schrittweise abgewickelt werden und umfasst 77 Prozent. Ein Wachstumsfonds mit jüngeren Investments macht 23 Prozent aus und investiert weiter (FuW, 09.10.2026). Anleger könnten so zwischen Liquidität und Wertzuwachs wählen. Zusätzlich will Partners Group eigenes Kapital in den Wachstumsfonds einbringen (Partners Group, 02.10.2026).
In London zeigt sich ein anderes Bild. Beim börsenkotierten Fonds Partners Group Private Equity entschieden sich Aktionäre mit 74,1 Prozent der Aktien für den Ausstieg. Die Titel wurden mit Abschlägen von rund 40 Prozent auf den inneren Wert gehandelt (FuW, 06.10.2026). An der ausserordentlichen Versammlung am 7. Oktober wurde die geordnete Abwicklung praktisch einstimmig beschlossen (Scottish Financial News, 08.10.2026). Partners Group hält die Fälle für nicht vergleichbar, da es sich um unterschiedliche Strukturen handle (FuW, 06.10.2026).
Dividende und mögliche Folgen
Siebzehn Jahre lang hob der Verwaltungsrat die Ausschüttung an. Der Analystenkonsens liegt für 2026 bei einer Dividende von 46.25 Franken je Aktie und einem Gewinn von 40.15 Franken je Aktie. Das würde bedeuten, dass Partners Group mehr ausschüttet, als im laufenden Jahr verdient, und damit auf eine Ausschüttungsquote von 115 Prozent käme. Der Verwaltungsrat betont, eine stabile oder steigende Dividende habe Priorität. Er schliesst nicht aus, in einzelnen Jahren etwas mehr als den Gewinn auszuschütten (FuW, 09.10.2026). Dann müsste Partners Group Eigenkapital einsetzen.
Verzögern sich grössere Unternehmensverkäufe bis ins nächste Jahr, wäre der Gewinn 2026 zusätzlich belastet. Das müsste aber keinen dauerhaften Ausfall bedeuten, sondern könnte vor allem eine zeitliche Verschiebung sein.
Auch die Konkurrenz spürt den Gegenwind. KKR verlor im Jahresverlauf 23 Prozent, Blackstone 19 Prozent (FuW, 18.09.2026). Bei Blackstone beschränkte der Privatkreditfonds BCRED die Rücknahmen zuletzt das zweite Mal in Folge auf 5 Prozent, obwohl 10 Prozent verlangt worden waren (Bloomberg, 03.09.2026). Die aktuellen Herausforderungen beschränken sich damit nicht auf Partners Group, sondern die Branche insgesamt. Ob die Privatkunden zurückkehren, dürfte sich an den Ergebnissen der nächsten Quartale zeigen. Denkbar wäre auch, dass der Wettbewerb um ihr Geld erst richtig beginnt.