Investorernes udsigter: Kortere snor

Den amerikanske centralbank, Fed, gennemførte sin første renteforhøjelse i tre år, og flere andre centralbanker verden over har allerede gjort det samme. Med renteforhøjelser tilbage på dagsordenen i de største økonomier er den globale lempelsescyklus reelt slut. En stor del af det inflationspres, som centralbankerne reagerer på, skyldes imidlertid forhold på udbudssiden, såsom højere oliepriser og de fortsatte effekter af toldsatser, som pengepolitikken kun i begrænset omfang kan påvirke. Derfor er der sandsynligvis kun begrænset behov og mulighed for yderligere stramninger.
Selvom den økonomiske vækst er taget til i år, ser konjunkturcyklussen ud til at være på vej ind i en mere moden fase. De finansielle forhold er blevet svagere som følge af højere oliepriser og renter, og den finanspolitiske støtte forventes gradvist at aftage frem mod 2027. Derfor kan det økonomiske momentum være tæt på at nå sit højdepunkt. De første tegn ses allerede i rentefølsomme sektorer som boligmarkedet, hvor den i forvejen beskedne genopretning igen er gået i stå. Alligevel er verdensøkonomien sandsynligvis robust nok til at modstå højere renter og undgå en recession.
Den største usikkerhedsfaktor er energichokket. Iran kan forsøge at opretholde presset på Washington frem mod midtvejsvalgene i november, men landets muligheder for at forstyrre energiforsyningerne bliver stadig mere begrænsede, efterhånden som alternative eksportruter udvikles, og produktionen andre steder øges. USA's præsident, Donald Trump, har samtidig en interesse i at nedtrappe konflikten og få oliepriserne ned, særligt fordi krigen er upopulær blandt vælgerne, og de strategiske oliereserver er faldet til det laveste niveau i 40 år.
Andre steder giver den svage indenlandske efterspørgsel i Kina anledning til bekymring, selvom finanspolitiske stimuli kan understøtte både væksten og markederne. En optrapning af krigen i Ukraine udgør en anden risiko. Russiske raffinaderier er blevet ramt af droneangreb, og der er fortsat risiko for en russisk modreaktion.
Kapitol og kapitalgevinster? Markederne og det amerikanske midtvejsvalg
Det amerikanske midtvejsvalg i 2026, som afholdes den 3. november, bliver en væsentlig politisk prøve for præsident Donald Trump og hans administration. Selvom præsidentvalg naturligt tiltrækker størst offentlig opmærksomhed, viser historien, at midtvejsvalg ofte spiller en mindst lige så vigtig rolle for den politiske kurs, de finansielle markeder og investorernes stemning. For markederne er det afgørende spørgsmål ikke blot, hvem der vinder, men også om Trump bevarer tilstrækkelig opbakning i Kongressen til at kunne fortsætte gennemførelsen af sin økonomiske dagsorden.
Midtvejsvalg afholdes halvvejs gennem en præsidents fireårige embedsperiode. Amerikanerne vælger ikke en præsident ved midtvejsvalget. I stedet er alle 435 pladser i Repræsentanternes Hus samt omkring en tredjedel af de 100 pladser i Senatet på valg. De to kamre udgør tilsammen Kongressen, som har beføjelse til at vedtage lovgivning, godkende offentlige udgifter, ændre skattepolitikken og føre tilsyn med den udøvende magt.
Repræsentanternes Hus betragtes generelt som det mest politisk følsomme kammer, fordi medlemmerne skal genvælges hvert andet år. Derfor viser ændringer i den offentlige opinion sig ofte først her. Historisk set har præsidentens parti ofte mistet mandater i Repræsentanternes Hus ved midtvejsvalg, især når opbakningen til præsidenten er lav. Senatet er til gengæld indrettet til at skabe større kontinuitet, da senatorerne vælges for seks år ad gangen, og kun en del af pladserne er på valg ved hver valgcyklus. Hvis Trump mister kontrollen over et af kamrene, vil det gøre det vanskeligere at gennemføre hans politiske dagsorden, men Repræsentanternes Hus vurderes i øjeblikket som den mest umiddelbare risiko. Ved udgangen af september vurderede Polymarket sandsynligheden for, at Republikanerne mister flertallet i Repræsentanternes Hus, til 93 %, mod 65 % for Senatet.
Konflikten med Iran har været en af de faktorer, der har lagt pres på Trumps popularitet. Uanset hvordan man vurderer de strategiske mål, skaber militære engagementer i udlandet ofte politiske udfordringer på hjemmefronten. Højere energipriser, bekymringer om yderligere optrapning og voksende krigstræthed blandt vælgerne har alle bidraget til et mere udfordrende politisk klima. Emnet er særligt følsomt, fordi Trump i høj grad førte valgkamp på at styrke USA indefra og undgå langvarige udenlandske konflikter. Efter to årtier med omkostningstunge engagementer i Irak og Afghanistan er mange amerikanere fortsat skeptiske over for interventioner, der kan udvikle sig til endnu en evighedskrig. Nylige meningsmålinger tyder på, at konflikten med Iran er blandt de mest upopulære amerikanske militære engagementer i nyere tid, og nogle undersøgelser viser endda lavere opbakning end under de senere faser af Vietnamkrigen. Selvom den nuværende konflikt med Iran er langt mere begrænset i omfang, har den genoplivet bekymringen for, at USA igen kan blive trukket ind i en langvarig og kostbar konflikt i Mellemøsten.
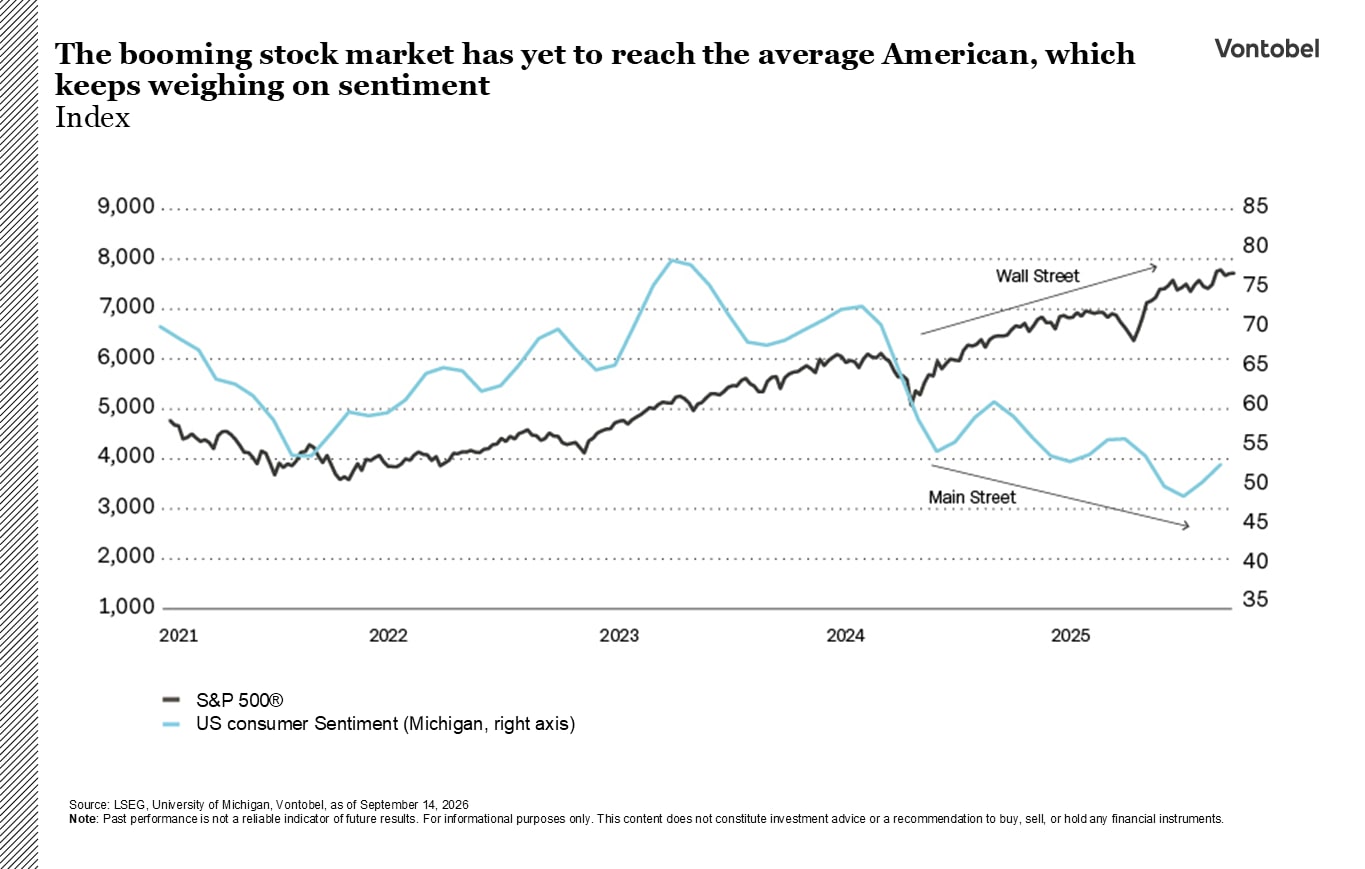
Lige så vigtigt er den voksende afstand mellem udviklingen på de finansielle markeder og den virkelighed, som mange husholdninger oplever i hverdagen. På papiret ser den amerikanske økonomi stærk ud. Aktiemarkederne har fortsat deres fremgang, virksomhedernes indtjening har generelt overgået forventningerne, og teknologisk innovation, særligt inden for kunstig intelligens, har skabt betydelig velstand. Mange amerikanere har imidlertid ikke fået del i denne fremgang. Det har bidraget til det, som mange iagttagere beskriver som en K-formet økonomi. Husholdninger med høje indkomster, som ejer størstedelen af de finansielle aktiver, har haft stor fordel af stigende aktiekurser, stigende virksomhedsværdier og investeringer knyttet til kunstig intelligens. Samtidig kæmper mange middel- og lavindkomstgrupper fortsat med høje leveomkostninger, boligernes overkommelighed og bekymringer om jobsikkerheden. Resultatet er en økonomi, hvor én del oplever stigende velstand, mens en anden kun i begrænset omfang mærker forbedringerne trods positive økonomiske overskrifter.
For politikere er den oplevede virkelighed ofte vigtigere end de samlede økonomiske statistikker. Vælgerne stemmer ikke ud fra udviklingen i S&P 500®. De stemmer ud fra, hvor økonomisk trygge de føler sig. Det er med til at forklare, hvorfor stærk økonomisk vækst og stigende aktiemarkeder ikke automatisk omsættes til politisk opbakning. Et rekordstærkt aktiemarked kan vække begejstring på Wall Street, men det giver begrænset trøst til husholdninger, der ikke ejer væsentlige finansielle aktiver eller oplever fremgangen gennem højere lønninger.


Fra et investeringsperspektiv kan månederne op til et midtvejsvalg være udfordrende for aktiemarkederne. Markederne bryder sig generelt ikke om usikkerhed, og spørgsmål om kontrollen med Kongressen, finanspolitikken, skatter og regulering kan bidrage til perioder med øget volatilitet frem mod valgdagen. Historisk set har amerikanske aktier dog ofte klaret sig godt efter midtvejsvalg. Når valgresultatet er kendt, får investorerne større klarhed over de politiske rammer for de næste to år, hvilket fjerner en væsentlig usikkerhedsfaktor. Markederne har desuden ofte taget positivt imod en delt regering, da det reducerer sandsynligheden for omfattende politiske ændringer og øger forudsigeligheden i den økonomiske politik. Administrationer fra begge partier har også ofte en interesse i at understøtte den økonomiske vækst, i takt med at det næste præsidentvalg nærmer sig.
Investorer bør dog være varsomme med at antage, at historiske mønstre nødvendigvis vil gentage sig. Der er fortsat flere risikofaktorer på nedsiden. Den første vedrører finanspolitikken. En stor del af økonomiens seneste robusthed har været understøttet af betydelige offentlige udgifter og finanspolitiske stimuli. Hvis Demokraterne vinder kontrollen over et eller begge kamre i Kongressen, kan det blive vanskeligere at gennemføre yderligere finanspolitiske lempelser. En delt regering vil sandsynligvis medføre større fokus på budgetunderskud og offentlige udgiftsprogrammer, ikke mindst i lyset af de stigende bekymringer om den langsigtede udvikling i USA's statsgæld. Demokraterne kan også vælge at presse på for større finanspolitisk tilbageholdenhed, velvidende at en eventuel afmatning i økonomien sandsynligvis vil blive tillagt den republikanske administration snarere end Kongressen. Selvom et sådant udfald på længere sigt kan forbedre gældsudsigterne, vil det sandsynligvis ske på bekostning af svagere økonomisk vækst på kort sigt.
Skattepolitikken udgør en anden risikofaktor. Selvom markante skatteforhøjelser sandsynligvis vil møde betydelig politisk modstand, kan en stærkere demokratisk position i Kongressen genoplive diskussionerne om højere skatter for personer med meget høje indkomster, kapitalgevinster eller store virksomheder. Sådanne forslag vil ikke nødvendigvis blive vedtaget, men de kan alligevel påvirke investorernes forventninger og virksomhedernes adfærd.

Den måske mest undervurderede risiko er, at honeymoon-fasen omkring kunstig intelligens begynder at ebbe ud. I løbet af de seneste år har AI primært været betragtet gennem linsen af produktivitetsgevinster, teknologisk lederskab og højere virksomhedsindtjening, hvilket har fået investorer til at belønne de formodede AI-vindere med ekstraordinært høje værdiansættelser. Men efterhånden som teknologien bliver stadig dybere integreret i økonomien, får de sociale konsekvenser større opmærksomhed. Bekymringer om, at AI vil fortrænge arbejdspladser, er særligt udbredte i USA, hvor risikoen for tab af middelklasse- og funktionærjob er blevet et stadig mere fremtrædende politisk emne. Debatten bevæger sig gradvist væk fra de muligheder, AI skaber, og hen imod spørgsmål om automatisering, pres på indgangsstillinger og fremtiden for vidensarbejde.
Den offentlige opbakning til den hurtige udbygning af AI-infrastruktur er også blevet svækket. Flere steder i USA er den lokale modstand mod datacentre vokset, efterhånden som lokalsamfund reagerer på deres betydelige forbrug af elektricitet og vand samt deres store arealbehov. Hvis vælgerne i stigende grad forbinder AI med tab af arbejdspladser, højere energiforbrug og begrænsede fordele for den gennemsnitlige lønmodtager frem for bred velstandsskabelse, kan politikerne komme under voksende pres for at regulere dele af teknologien mere aggressivt. Det kan udfordre nogle af de optimistiske antagelser, som i øjeblikket er indregnet i værdiansættelsen af AI-relaterede aktier.
En yderligere risiko for aktiemarkedet er, at midtvejsvalget måske ikke reducerer den politiske usikkerhed så meget, som investorerne normalt forventer. Hvis Republikanerne mister kontrollen over et eller begge kamre i Kongressen, bliver politisk dødvande mere sandsynligt, hvilket vil gøre det vanskeligere for administrationen at gennemføre sin indenrigspolitiske dagsorden gennem de traditionelle lovgivningskanaler. Den politiske usikkerhed kan dermed blot antage en anden form.
Hvis Kongressen i højere grad fungerer som en begrænsning, kan Det Hvide Hus blive nødt til at læne sig mere op ad præsidentielle dekreter, reguleringsinitiativer og udenrigspolitiske tiltag, hvor præsidentens beføjelser fortsat er relativt stærke. Investorerne kan dermed blive mødt af en anden type usikkerhed: mindre fokus på finanspolitisk lovgivning og mere fokus på handelspolitik, toldsatser, sanktioner, immigrationspolitik og geopolitiske udviklinger. Med andre ord vil et demokratisk flertal i Kongressen ikke nødvendigvis fjerne den politiske risiko for markederne, men snarere ændre dens kilde.
Obligationsmarkedet fortjener også stor opmærksomhed. Interessant nok faldt midtvejsvalget i 2018 under Trumps første præsidentperiode nogenlunde sammen med toppen i de amerikanske statsrenter. Renten på den 10-årige amerikanske statsobligation nåede et cyklisk højdepunkt på omkring 3,25 % kort før valget og indledte derefter et længerevarende fald, efterhånden som vækstforventningerne blev dæmpet, og Fed senere skiftede kurs mod lempeligere pengepolitik. Historien gentager sig sjældent præcist, men der er visse paralleller, som er værd at bemærke. Efter flere år med stærk vækst, betydelige finanspolitiske stimuli og inflationsbekymringer ligger obligationsrenterne igen på et højt niveau op til et midtvejsvalg.
Hvis valget resulterer i politisk dødvande og en lavere sandsynlighed for yderligere finanspolitisk ekspansion, kan investorerne begynde at indregne langsommere nominel vækst og et mere afdæmpet inflationsbillede. Samtidig kan de kraftige vækstmedvinde fra finanspolitiske stimuli og AI-boomet gradvist aftage, hvilket vil fjerne to vigtige drivkræfter bag de nuværende vækstforventninger. En sådan kombination vil være positiv for amerikanske statsobligationer og kan markere et vigtigt vendepunkt for renterne.
Omvendt kan bekymringer om fortsatte budgetunderskud, geopolitiske risici eller inflationsskabende handelspolitiske tiltag holde renterne forhøjede i længere tid. Midtvejsvalget vil derfor næppe alene afgøre retningen på obligationsmarkedet, men det kan udgøre et vigtigt vendepunkt, ligesom det gjorde under Trumps første embedsperiode. Hvis vækstforventningerne begynder at aftage, kan investorerne i sidste ende komme til at se tilbage på midtvejsvalget i 2026 som det tidspunkt, hvor renterne på amerikanske statsobligationer toppede i denne cyklus.

Fed bevæger sig tættere på markedets forventninger
Fed-mødet i september gjorde det klart, at rentemiljøet i USA har ændret sig. Den enstemmige renteforhøjelse på 25 basispoint løftede styringsrenten til 3,75-4,00 %, mens de nye prognoser kombinerede stærkere vækst, lavere arbejdsløshed og højere inflation på kort sigt med en højere forventet rentebane. Medianforventningen til federal funds-renten blev hævet til 4,1 % ved udgangen af både 2026 og 2027, hvilket bringer Fed betydeligt tættere på de niveauer, som markederne allerede havde indregnet.
Denne konvergens er vigtig for udviklingen fremadrettet. Forud for mødet havde investorerne allerede indregnet en betydelig stramningscyklus i de fremadrettede renter. Septemberprognoserne bragte Fed tættere på markedsprissætningen, selvom den markedsforventede styringsrente ved udgangen af 2027 fortsat ligger lidt over Feds medianprognose. En yderligere markant stigning i de korte renter vil derfor i stigende grad kræve en ny ændring i inflations- eller vækstudsigterne frem for blot, at Fed leverer det, som markederne allerede forventer.
Tonen på mødet tyder også på, at Fed er blevet mere komfortabel med at fastholde en stram pengepolitik, så længe økonomien forbliver robust. Stærk økonomisk aktivitet og et stabilt arbejdsmarked gør det lettere at holde inflationspresset i skak, mens den enstemmige beslutning understreger, at bekymringen for vedvarende prisstigninger deles bredt i komitéen.
På en horisont på ni til tolv måneder vurderer vi fortsat, at renterne er på vej ned, efterhånden som inflationen aftager, og forventningerne til pengepolitikken stabiliseres. Potentialet for et større rentefald i den lange ende af rentekurven synes dog begrænset. Budgetunderskuddene er store, udbuddet af amerikanske statsobligationer er betydeligt, og terminpræmien er steget igen efter de usædvanligt lave niveauer, der prægede perioden efter den globale finanskrise.
På kreditmarkederne var der kun få ændringer. Fundamentalerne inden for investment grade-segmentet fremstår solide, men kreditspændene er snævre, og et højt udbud udgør fortsat en teknisk modvind. Finansiering af AI-relaterede investeringer tegner sig for en stigende andel af obligationsudstedelserne, mens den seneste underperformance blandt hyperscalers viser, at markederne i mindre grad er villige til at se bort fra høje værdiansættelser, øget gældsætning og voksende kapitalforpligtelser.
High yield-segmentet fremstår derimod mere attraktivt på relativ basis. De samlede obligationsrenter er fortsat attraktive, rentefølsomheden er lav, og kreditkvaliteten er strukturelt forbedret, idet udstedere med en BB-rating nu udgør mere end halvdelen af indekset. Denne kombination kan begrænse følsomheden over for udsving i de lange renter og betyder, at løbende renteindtægter fortsat kan være en vigtig kilde til afkast, selv uden yderligere indsnævring af kreditspændene.


Renterne rammer, indtjeningen beskytter
Efter en stærk august kom de globale aktiemarkeder under pres i september, da spændingerne i Mellemøsten igen eskalerede. Det fik investorerne til at revurdere inflationsudsigterne og indregne en mere restriktiv pengepolitik fra Fed. Stigende renter på statsobligationer lagde pres på risikofyldte aktiver, hvilket førte til en bred korrektion på aktiemarkederne.
På Wall Street lyder et gammelt mundheld, at en 10-årig amerikansk statsrente på 5 % er kryptonit for aktier. Når investorer kan opnå et risikofrit afkast på 5 %, bliver konkurrencen om kapitalen hårdere for aktier, især for højt værdisatte vækstselskaber, hvor en stor del af indtjeningen ligger langt ude i fremtiden. Men højere renter er ikke nødvendigvis skurken i historien. Erfaringen viser, at aktiemarkederne kan modstå presset, når rentestigningerne afspejler en stærkere økonomi, da robust vækst i sidste ende omsættes til højere virksomhedsindtjening.
Selvom en stor del af den seneste stigning i renterne er blevet tilskrevet højere energipriser, store budgetunderskud og øget obligationsudstedelse, afspejlede en betydelig del af rentestigningen tidligere på året også den stærke økonomiske vækst i USA.
Tempoet i rentebevægelserne er ligeledes vigtigt. Hurtige rentestigninger tvinger ofte markederne til at omstille sig øjeblikkeligt, hvilket kan udløse et pludseligt pres på værdiansættelserne, stramme kreditforholdene nærmest fra den ene dag til den anden og føre til tvungne salg blandt investorer med høj gearing. Dette er særligt relevant i den nuværende situation, hvor renterne er steget markant på kort tid.
Selvom markederne er stærkt fokuserede på Feds næste skridt, viser historien, at starten på en renteforhøjelsescyklus ikke nødvendigvis er et negativt taktisk signal for aktier. Tidligere stramningscyklusser har ofte været ledsaget af en periode med øget volatilitet efter den første renteforhøjelse, men aktiemarkederne har generelt genvundet fodfæstet inden for cirka fem måneder og har efterfølgende leveret positive afkast over de næste 12 måneder.
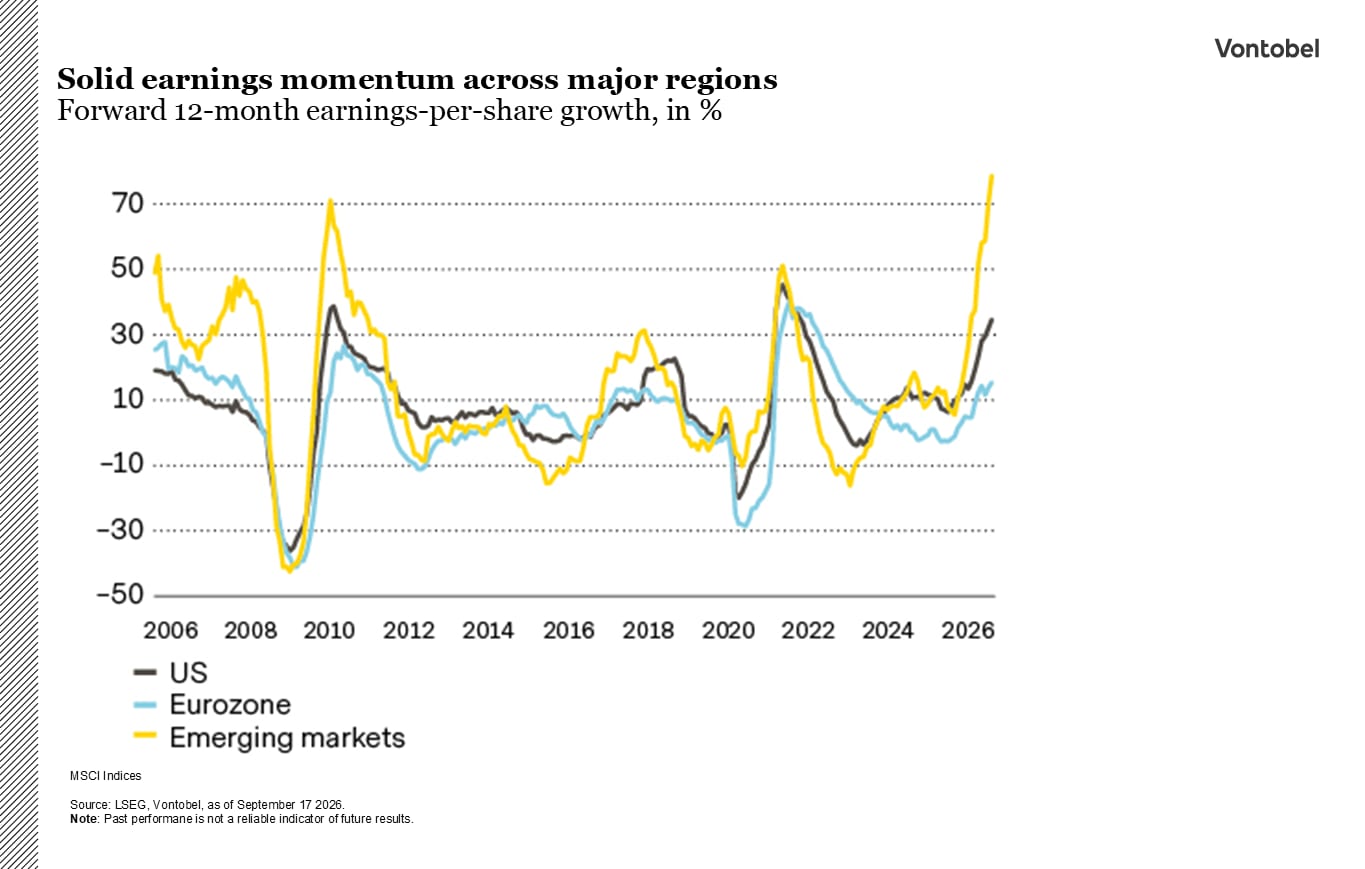
Virksomhedernes fundamentale forhold er fortsat bemærkelsesværdigt stærke. Indtjeningsvæksten har holdt sig godt oppe, og virksomheder på tværs af regioner og sektorer har leveret positive overraskelser. Balancerne er solide, gældsætningen er under kontrol, og rentedækningsgraderne ligger tæt på historisk høje niveauer.
Fremadrettet vil kampen mellem indtjening og renter sandsynligvis blive afgørende for markedsudviklingen. Den positive nyhed er, at investorerne allerede har absorberet en betydelig justering af værdiansættelserne i takt med, at renterne er steget, og forventningerne til yderligere renteforhøjelser fra Fed er blevet indregnet. Risikoen er imidlertid, at renterne fortsætter opad samtidig med, at indtjeningsvæksten aftager markant, hvilket vil lægge yderligere pres på værdiansættelserne.

Oliemarkedets to ansigter
Selvom råoliepriserne ofte stjæler overskrifterne, har en voksende afkobling ved benzinpumpen efterladt mange forbrugere forvirrede. Bilister kan læse om faldende råoliepriser, men samtidig opleve, at priserne på raffinerede produkter som benzin og diesel fortsat holder sig på et højt niveau.
Markedet for raffinerede olieprodukter er blevet ramt fra flere sider i år. For det første har forstyrrelser i Hormuzstrædet begrænset strømmen af raffinerede produkter fra Golfregionen. Situationen forværres af, at raffinerede produkter generelt er vanskeligere at omdirigere end råolie, hvilket gør forsyningsforstyrrelser sværere at afbøde. For det andet har de samme flaskehalse begrænset transporten af råolie og dermed presset tilgængeligheden af råvarer til raffinaderier verden over. For det tredje har ukrainske angreb på russiske raffinaderier og brændstofinfrastruktur periodisk sat raffineringskapacitet ud af drift og dermed reduceret udbuddet af raffinerede produkter yderligere.
Denne kontrast ses tydeligt i de såkaldte crack spreads, som er et mål for raffinaderiernes indtjening. Efterhånden som udbuddet af benzin, diesel og flybrændstof er blevet mere begrænset, er crack spreads steget markant. Raffinaderier i USA og andre steder har forsøgt at udnytte de ekstraordinært høje marginer ved at udskyde planlagt vedligeholdelse og køre anlæggene med meget høj kapacitetsudnyttelse. I USA nåede raffinaderiernes kapacitetsudnyttelse op på 97 % i september, hvilket generelt betragtes som tæt på den maksimale driftskapacitet.
Om dette tempo kan opretholdes, er et andet spørgsmål. Historien viser, at længere perioder med drift tæt på maksimal kapacitet øger risikoen for udstyrssvigt, akut vedligeholdelse og uventede driftsstop. Ironisk nok kan sådanne forstyrrelser øge forskellen mellem råolie- og produktmarkederne yderligere. Uplanlagte nedlukninger af raffinaderier reducerer efterspørgslen efter råolie til forarbejdning, hvilket kan lægge pres på råoliepriserne. Samtidig kan udbuddet af benzin, diesel og flybrændstof blive endnu strammere, hvilket kan drive produktpriserne yderligere op.
Fremadrettet er geopolitikken fortsat en afgørende joker. I tredje kvartal aftog de ukrainske angreb på russisk energiinfrastruktur kortvarigt som følge af fornyede diplomatiske bestræbelser. Angrebene er imidlertid siden blevet genoptaget, hvilket holder risikoen for nye forstyrrelser af russisk raffineringskapacitet højt på markedets dagsorden.
Markederne må samtidig forholde sig til politisk usikkerhed i USA. Præsident Trump har luftet idéen om at begrænse eksporten af diesel for at beskytte amerikanske forbrugere mod høje brændstofpriser. Større indenlandske lagre kan bidrage til lavere dieselpriser i USA, men reduceret eksport vil sandsynligvis stramme forsyningssituationen andre steder, særligt i Europa og Latinamerika, og dermed tilføre endnu en kilde til volatilitet på markedet for raffinerede olieprodukter.


Dollaren får medvind fra Fed
Fed's renteforhøjelse i september og de højere renteprognoser har styrket udsigterne for den amerikanske dollar på kort sigt. Den amerikanske økonomi viser fortsat robusthed, rentefordelen i forhold til mange andre valutaer er blevet større, og de løbende renteafkast fremstår mere attraktive end for få måneder siden. For valutamarkederne er det dog udviklingen i Fed's renter relativt til andre centralbankers, der er den vigtigste drivkraft, snarere end niveauet for de amerikanske renter isoleret set.
Medianforventningen i Fed's økonomiske prognoser peger nu på endnu en renteforhøjelse i år og indikerer, at renterne vil forblive højere i længere tid end forventet i juni. Det kan give dollaren yderligere støtte på kort sigt. Septemberbeslutningen var imidlertid i vid udstrækning allerede indregnet i markederne, og forventningerne afspejler allerede yderligere stramninger. En mere vedvarende styrkelse af dollaren vil derfor sandsynligvis kræve, at renteudsigterne i USA stiger yderligere i forhold til resten af verden.
Fed er ikke alene om at stramme pengepolitikken. Markederne forventer højere styringsrenter i de kommende to år på tværs af de fleste større økonomier. USA har fortsat en betydelig rentefordel i forhold til euroområdet, men det afgørende spørgsmål for valutamarkederne er, om denne forskel bliver endnu større. Efterhånden som den amerikanske renteforhøjelsescyklus nærmer sig et toppunkt, kan støtten fra den relative pengepolitik gradvist aftage.
Over de næste ni til tolv måneder forventes dollarens rentefordel gradvist at blive mindre, i takt med at det energidrevne inflationspres aftager, og centralbankernes rentebaner stabiliseres. Det kan give euroen mulighed for gradvist at styrkes. Schweizerfrancen ventes også at forblive robust, selvom dens betydelige rentemæssige ulempe kan begrænse potentialet for en mere vedvarende styrkelse. Den største risiko for dette scenarie er en bredere og mere vedvarende inflation i USA, som kan tvinge Fed til at fastholde en strammere pengepolitik i længere tid.
Når forventningerne til pengepolitikken falder mere til ro, kan de strukturelle fundamentale forhold igen komme i fokus. Betalingsbalancer, offentlige finanser og gældsdynamikker giver et nyttigt grundlag for at skelne mellem valutaer med stærk underliggende støtte og valutaer, der i højere grad er afhængige af midlertidige rentefordele.
Dollaren nyder fortsat godt af høje renter, status som sikker havn og dybe kapitalmarkeder, men store budgetunderskud og vedvarende ubalancer over for udlandet kan lægge pres på valutaen på mellemlangt sigt. Euroen fremstår mere balanceret med en positiv ekstern position og generelt sundere gældsdynamikker, selvom der fortsat er finanspolitiske risici i dele af regionen. Schweizerfrancen virker ligeledes godt understøttet, men dens rentemæssige ulempe kan begrænse potentialet for yderligere styrkelse.


Risici
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.