Fokus på Micron og amerikanske non-farm jobtal

Eli Lilly & Co. er en af verdens førende medicinalvirksomheder. I den seneste periode er selskabets finansielle resultater blevet understøttet af salget af produkter som Mounjaro og Zepbound, mens markedsdeltagerne fortsat vurderer det potentielle kommercielle bidrag fra Foundayo. I løbet af 2026 har Eli Lillys aktie udviklet sig svagere end de globale medicinalindeks, hvilket kan skabe potentiale for kursstigninger fra de nuværende niveauer. Aktiemarkederne vil sandsynligvis rette stor opmærksomhed mod Micron Technologys kvartalsregnskab, som offentliggøres senere i dag, samt mod de amerikanske non-farm payrolls-tal, der offentliggøres fredag den 2. oktober.
Dette bliver det sidste ugentlige nyhedsbrev, som Carlsquare udarbejder på vegne af Vontobel. Vi vil gerne takke Vontobel og vores læsere for muligheden for at dele vores markedsindsigter og handelsanalyser, siden vi begyndte at udgive dette nyhedsbrev i 2019.
Ugens case: Eli Lilly, en medicinalgigant i en stærk trend.
Eli Lilly and Company (også omtalt som "Lilly") er blandt verdens største medicinalvirksomheder målt på markedsværdi. I de første seks måneder af 2026 rapporterede selskabet en omsætning på cirka 23 mia. USD, hvilket svarer til vækst sammenlignet med samme periode året før, primært drevet af salget af Mounjaro og Zepbound (indsæt kilde). Selvom Foundayo, vægttabspillen, fik en langsommere markedsintroduktion end sin største konkurrent, den orale version af Wegovy (markedsført af Novo), har fedmeforretningen samlet set styrket sin position og vundet markedsandele på det lukrative marked for vægttabslægemidler.
I løbet af de seneste fem år har Lilly-aktien klaret sig bedre end den amerikanske medicinalsektor (repræsenteret ved ETF'en "IHE" i grafen nedenfor). I 2026 har udviklingen dog haltet efter den samlede sektor med en forventet stigning på omkring 10 procent sammenlignet med cirka 20 procent for sektoren som helhed. Baseret på selskabets nuværende forventning om en "non-GAAP EPS i intervallet 35,50 til 36,50 USD" handles aktien til en kurs/indtjeningsmultipel (P/E) for indeværende år (2026E) på 32,5-33,4x sammenlignet med cirka 32,5x for et år siden. Indtjeningsvæksten følger dermed den solide aktiekursudvikling. Værdiansættelsen er fortsat markant højere end for de fleste andre store medicinalselskaber. Denne præmie, som er drevet af stærke vækstforventninger i forhold til sektoren som helhed, kan udgøre en potentiel nedadgående risiko, hvis indtjeningen eller de fremadrettede forventninger skuffer. Der kan dog ikke gives nogen garanti for, at disse forventninger bliver indfriet, og ændringer i indtjening, selskabets guidance, markedsstemning eller de generelle markedsforhold kan påvirke aktiekursen. Investorer bør være opmærksomme på, at aktier kan svinge i værdi og kan falde i værdi over tid.
Eli Lillys aktiekurs sammenlignet med den amerikanske medicinal-ETF (IHE, USD), femårigt diagram.

Den næste prøve bliver, om regnskabet for tredje kvartal den 29. oktober viser, at efterspørgslen og lanceringen af Foundayo vokser hurtigt nok til at styrke tilliden til de fremtidige forventninger. På kort sigt kan præsentationer på den videnskabelige EASD-kongres 2026 også understøtte argumentet for en bredere kardiometabolisk portefølje. Konferencen finder sted fra den 28. september til den 2. oktober. Den 30. september vil Lilly præsentere fase 2-resultater for eloraTZP, en kombination af lægemiddelkandidaterne eloralintide og tirzepatid (Zepbound).
Retatrutide, Eli Lillys mest avancerede lægemiddelkandidat mod fedme og et eksperimentelt peptid, der aktiverer tre hormonreceptorer, udgør en vigtig milepæl i selskabets pipeline med en forventet tidsplan i begyndelsen af 2027. Ifølge Lilly er den kliniske datapakke færdiggjort og klar til at understøtte ansøgninger inden for fedme, obstruktiv søvnapnø og smerter forbundet med knæartrose. Selskabet forventer at indsende ansøgningen om markedsføringstilladelse i USA i første kvartal af 2027. En rettidig ansøgning vil styrke Lillys muligheder for at fastholde sit forspring i den næste generation af fedmemedicin.
Relaterede produkter
Eli Lilly (i USD), étårigt dagligt diagram.

Eli Lilly (i USD), femårigt ugentligt diagram.

Makrokommentarer.
På trods af global usikkerhed peger PMI-data for både euroområdet og USA på en fortsat forbedring af de økonomiske udsigter i tredje kvartal 2026. Det gennemsnitlige PMI-niveau lå på 52,5 i euroområdet (op fra 51,7 i 2. kvartal) og på 54,6 i USA (op fra 53,9). Servicesektoren, som i høj grad afspejler det private forbrug, er fortsat med at styrkes gennem efteråret. I euroområdet nåede indekset op på 53,0 i september, hvilket er den højeste måling siden april 2024. Ledende indikatorer peger på positive udsigter for virksomhedernes indtjening på kort sigt. PMI-tallene i USA har samtidig styrket forventningerne om endnu en renteforhøjelse fra den amerikanske centralbank (Fed) i oktober.
Efter svag efterspørgsel ved auktionen over 5-årige amerikanske statsobligationer den 23. september steg renten på den 5-årige statsobligation til det højeste niveau siden 2007. Samtidig nåede renten på den 30-årige statsobligation 5,4 %, mens renten på den 10-årige statsobligation steg til 5,11 %. Den 23. september steg sandsynligheden for, at Federal Reserve hæver renten ved sit næste rentemøde den 28. oktober, fra 55 % til næsten 70 %.
Kalender
Micron Technology, en af verdens største producenter af hukommelseschips, offentliggør regnskab senere i dag (onsdag den 30. september). Den makroøkonomiske nyhedsstrøm begynder med tal for Japans industriproduktion og detailsalg i august. Kort efter offentliggøres Kinas PMI-indeks for september. Få timer senere offentliggøres data for Finlands BNP i august, Danmarks BNP for andet kvartal og Sveriges detailsalg samt den ugentlige indikator for husholdningernes forbrug i august. Konjunkturinstitutet præsenterer en prognose for den svenske økonomi. Derefter følger Storbritanniens BNP for andet kvartal. Tyskland offentliggør tal for detailsalg og importpriser i august. Frankrig, Italien og Tyskland rapporterer inflationstal (CPI) for september. I USA ventes ADP-beskæftigelsestal for den private sektor i september samt de endelige tal for BNP i andet kvartal, privatforbrug, PCE-inflation, handelsbalancen for varer og engroslagre. USA offentliggør desuden Chicago PMI for september samt Energiministeriets ugentlige statistik over olielagre.
Torsdag den 1. oktober ventes regnskaber fra det danske selskab Stolt-Nielsen samt de amerikanske selskaber Nike og Accenture. Aktiemarkederne på det kinesiske fastland holder lukket torsdag. Japan offentliggør resultaterne af Tankan-undersøgelsen for fremstillingsindustrien i tredje kvartal. Dagen vil ellers være præget af offentliggørelsen af PMI-tal for fremstillingsindustrien i blandt andet Japan, Indien, Rusland, Sverige, Spanien, Italien, Frankrig, Tyskland og USA. Der ventes desuden amerikanske tal for varslede afskedigelser fra Challenger samt ugentlige arbejdsløshedstal.
Fredag den 2. oktober offentliggøres euroområdets forbrugerprisindeks (CPI) for september. Derefter rettes fokus mod den amerikanske non-farm payrolls-rapport. Konsensusforventningen er, at der blev skabt 98.000 nye job i september. Se det femårige diagram over prognoser og faktiske udfald nedenfor. Derudover forventes USA at offentliggøre tal for fabriksordrer i august fredag.
Amerikanske non-farm payrolls (i tusinde nye job), månedligt femårigt diagram.

Afventer en katalysator, der kan løfte aktiemarkederne.
I USA har aktiemarkederne klaret sig relativt godt på trods af stigende obligationsrenter. Som det fremgår af diagrammet nedenfor, handles S&P 500 fortsat over det 20-dages glidende gennemsnit (MA20). Et brud nedad vil dog åbne for et fald mod niveauet omkring 7.600 efterfulgt af MA100, som i øjeblikket ligger ved 7.556. Hvis renterne fortsætter med at stige, vil der sandsynligvis være behov for en specifik katalysator, der kan forbedre udsigterne og bane vejen for et nyt forsøg på at teste den tidligere top.
Relaterede produkter
S&P 500 (i USD), étårigt dagligt diagram.

S&P 500 (i USD), femårigt ugentligt diagram.

Det teknologitunge Nasdaq-100 handles over EMA9-niveauet og niveauet 30.245, som fungerer som første støtteniveau. Næste skridt kan være et brud nedad og et fald mod MA20, som i øjeblikket ligger ved 29.707.
Relaterede produkter
Nasdaq 100 (i USD), étårigt dagligt diagram.

Nasdaq 100 (i USD), femårigt ugentligt diagram.
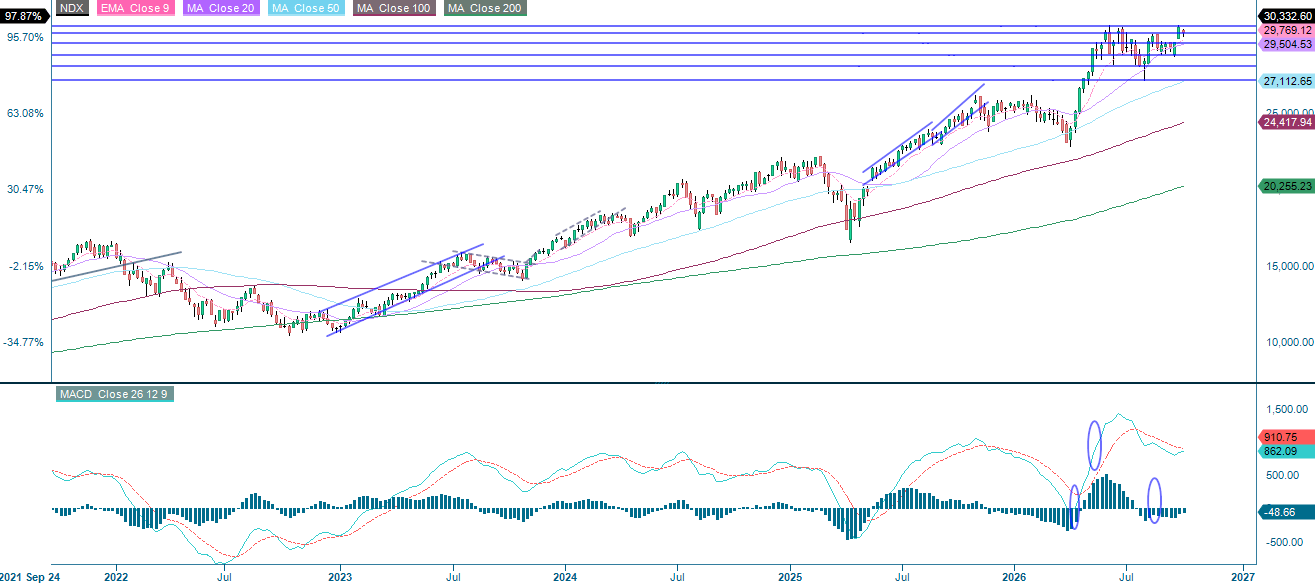
På tidspunktet for skrivningen understøttes det svenske OMXS30-indeks af det 20-dages glidende gennemsnit (MA20) samt det stigende 50-dages glidende gennemsnit (MA50). Et fald under niveauerne 3.274 og 3.225 kan dog ikke udelukkes.
OMX30 (i SEK), etårigt dagsdiagram.
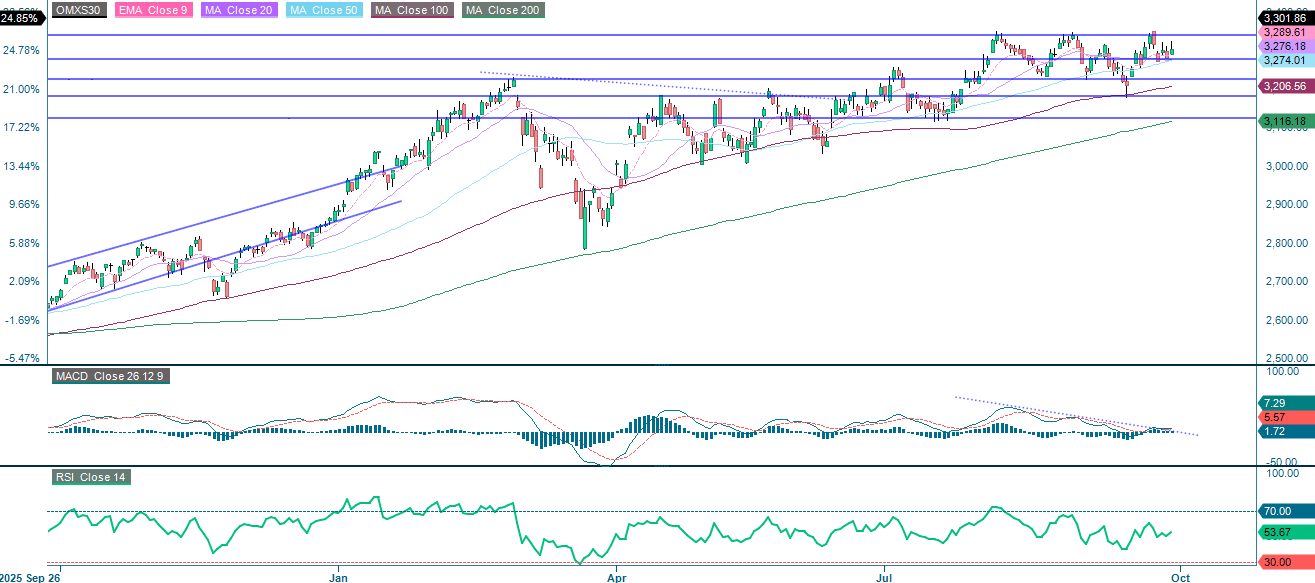
OMX30 (i SEK), femårigt ugediagram.
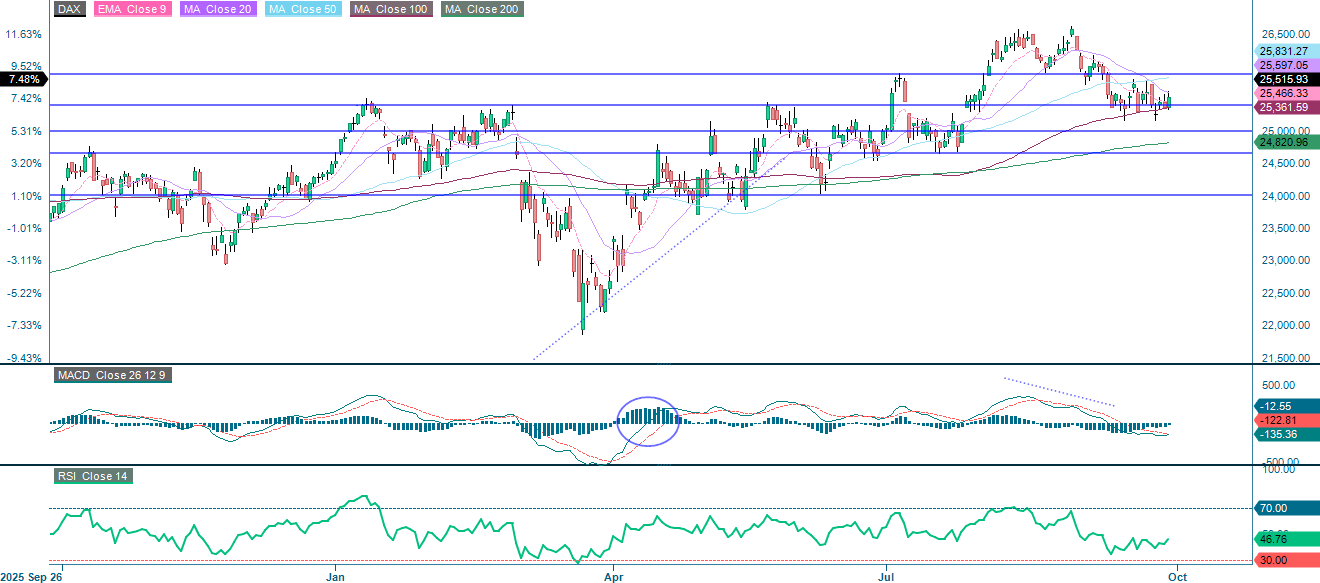
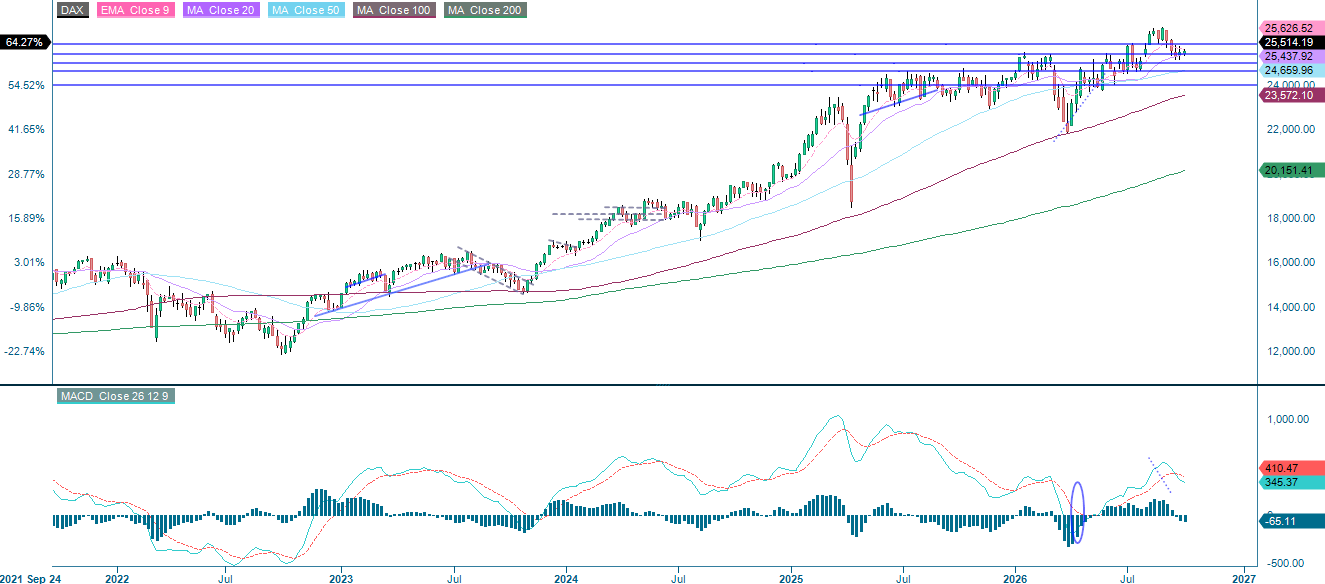
I Tyskland er DAX-indekset under pres og handles under det faldende MA20. MA100 fungerer sammen med niveauet omkring 25.400 som støtte. Hvis dette niveau brydes, er det næste niveau at holde øje med omkring 25.000.
Relaterede produkter
DAX (i EUR), etårigt dagsdiagram.
DAX (i EUR), femårigt ugediagram.
Forklaring på de forkortelser, der anvendes i den foregående tekst:
EMA 9: 9-dages eksponentielt glidende gennemsnit
Fibonacci: Der findes flere Fibonacci-linjer, som anvendes i teknisk analyse. Fibonacci-tal er en talrække, hvor hvert tal er summen af de to foregående tal.
MA20: 20-dages glidende gennemsnit
MA50: 50-dages glidende gennemsnit
MA100: 100-dages glidende gennemsnit
MA200: 200-dages glidende gennemsnit
MACD: Konvergens og divergens mellem glidende gennemsnit (Moving Average Convergence Divergence)
Risici
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.