Stigende renter lægger pres på aktiemarkederne.


Sukkermarkedet bevæger sig ind i en potentielt strammere periode over de kommende år, hvor produktionsrisiciene især er koncentreret i Indien og Brasilien. Den stigende oliepris har øget efterspørgslen efter ethanol i Brasilien, som er et biprodukt af sukkerproduktionen. Selvom oliepriserne i øjeblikket er høje, kan de falde, hvis situationen i Mellemøsten forbedres. I Indien er der fortsat mulighed for nedbør, inden høsten går i gang, hvilket kan få sukkerpriserne til at falde markant. Samlet set lægger stigende renter, anført af de amerikanske renter, pres på aktiemarkederne.
Ugens case: Sukkerrallyet kan være på vej til at kollapse
Efter et midlertidigt overskud i 2025/26 går sukkermarkedet ind i en potentielt strammere flerårig periode. Produktionsrisiciene er især koncentreret i Indien og Brasilien, og et kraftigt El Niño-fænomen kan samtidig reducere produktionen i begge disse vigtige produktionsregioner. Indiens beslutning om at tillade toldfri import af op til 1 mio. ton råsukker peger på udfordringer i den indenlandske forsyning og kan reducere eksporttilgængeligheden fra en af verdens største producenter. Samtidig gør Brasiliens mulighed for at omfordele sukkerrør mellem sukker- og ethanolproduktion landet følsomt over for udsving i råolieprisen. Selvom USDA fortsat forventer et overskud og højere slutlagre, bevæger private prognoser sig hurtigt i retning af et underskud. StoneX forventer et underskud på 1,7 mio. ton i 2026/27, mens Czarnikow estimerer et underskud på 2,9 mio. ton i 2027/28.
På tidspunktet for denne analyse (medio september 2026) befinder Brasilien sig i den sene fase af den aktive høstsæson og ikke i lavsæsonen. Hovedhøsten begyndte i starten af april 2026. Ved udgangen af juni havde møllerne i Center-Syd-regionen forarbejdet 214,47 mio. ton sukkerrør, mens den samlede sukkerproduktion nåede 10,75 mio. ton, hvilket svarer til et fald på 12,38 % sammenlignet med året før. Samtidig lå ethanolproduktionen foran sidste sæson med 11,37 mia. liter, en stigning på 20,44 % år-til-år. Tilgængeligheden af sukkerrør er derfor ikke den vigtigste faktor i årets brasilianske høst. Det er også afgørende, hvordan møllerne fordeler produktionen mellem sukker og ethanol. Ved sæsonstart blev kun 33 % af de forarbejdede sukkerrør anvendt til sukkerproduktion, mens mere end to tredjedele gik til ethanol. Denne fordeling afhænger af samspillet mellem priserne på råsukker, ethanol og olie, og balancen mellem de tre markeder er central for beslutningsprocessen. Råolieprisen er steget markant siden juli og handles nu over 100 USD pr. tønde. Denne udvikling afspejles i ethanolpriserne, da ethanol bliver et mere attraktivt alternativ, når oliepriserne stiger. Den fortsatte konflikt i Iran bidrager til højere priser og reducerer samtidig olielagrene i både Kina og USA, hvilket understøtter den langsigtede efterspørgsel efter olie.
Brasilien producerer væsentligt mere ethanol end Indien, hvor den aktuelle afgrødecyklus befinder sig i den sene monsun- og vækstfase. I fjerde kvartal begynder forarbejdningen af sukkerrør, og den første sukkerproduktion fra den nye sæson kommer på markedet. El Niño har medført mindre nedbør end normalt i monsunsæsonen, som er en central del af dyrkningscyklussen. Markedet følger nu nøje, om afslutningen på sæsonen kan kompensere for dette underskud, eller om de tørre forhold vil fortsætte. Tilstrækkelig nedbør vil kunne løfte udbytterne, men for meget regn kan føre til vandmætning af markerne og øge risikoen for sygdomme, som kan skade afgrøderne. Den indiske regerings godkendelse af toldfri import af op til 1 mio. ton råsukker kan indikere, at forventningerne til tilstrækkelig nedbør før forarbejdningen er begrænsede, i hvert fald set fra et indenlandsk perspektiv.
Historisk har sukkerpriserne haft en tendens til at overreagere på vejrbegivenheder, der rammer flere producerende lande samtidig, før de vigtigste oplysninger om forsyningssituationen foreligger. Brasilien er fortsat midt i sin hovedhøst, og lavere oliepriser kan flytte en større del af sukkerrørene fra ethanol- til sukkerproduktion. Derudover tegner USDA’s markedsbalance et væsentligt mere positivt billede end de private prognoser om underskud. Samtidig er monsunforholdene i Indien blevet betydeligt bedre siden de svageste perioder tidligere på sæsonen, og en større indisk høst end ventet kan falde sammen med Brasiliens fortsatte eksportforsyninger. Da spekulative investorer allerede har en netto-lang position i markedet, kan en ændring i fordelingen mellem sukker og ethanol eller en række mindre negative afgrødeopdateringer udløse et markant fald i sukkerpriserne.
Sugar #11-future for oktober 2026 (i amerikanske cent pr. pund), etårigt dagsdiagram

Sugar #11-future for oktober 2026 (i amerikanske cent pr. pund), femårigt ugediagram

Makrokommentarer
Prisen på Brent-olie har bevæget sig gradvist opad i løbet af den seneste uge. Efter de seneste angreb steg prisen yderligere og nåede 109 USD pr. tønde torsdag den 10. september. Siden er den dog faldet tilbage til omkring 107 USD pr. tønde.
Onsdag den 9. september annoncerede det amerikanske finansministerium en udvidelse af tilbagekøbene af langfristede statsobligationer. Omfanget blev hævet fra det tidligere interval på 2 til 4 mia. USD til 6 mia. USD med det formål at presse de lange renter ned. Nogle investorer havde dog håbet på et tilbagekøbsprogram på helt op til 10 mia. USD.
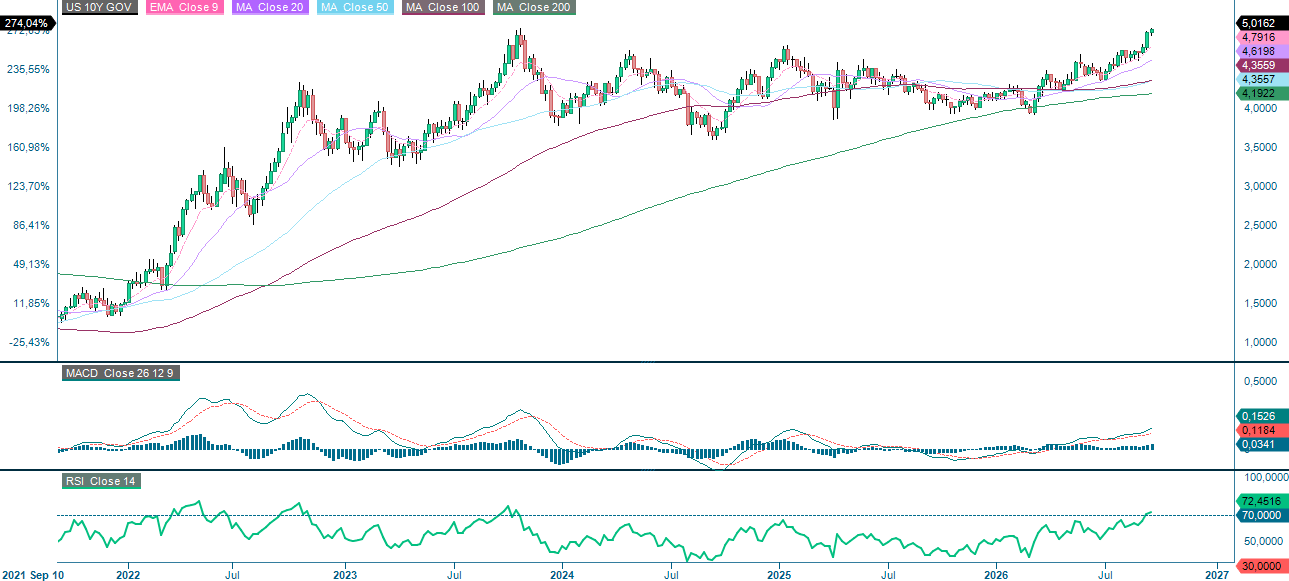
Efter offentliggørelsen af de seneste amerikanske inflationstal (producent- og forbrugerprisindeks) i sidste uge vurderer markedet nu, at der er 92 % sandsynlighed for, at Federal Reserve hæver styringsrenten med 25 basispoint onsdag den 16. september. Markedet forventer også yderligere en renteforhøjelse senere i år samt endnu en i 2027. Mandag den 14. september steg renten på den amerikanske 10-årige statsobligation over 5 % for første gang siden oktober 2023 (se grafen nedenfor for udviklingen over de seneste fem år).
Stigende renter lægger et nedadgående pres på de globale aktiemarkeder. Faldet har dog indtil videre været forholdsvis moderat, idet Dow Jones Global Index er faldet med omkring 2 % i løbet af den seneste måned.
Den amerikanske 10-årige statsobligationsrente (i %), femårigt ugediagram
Kalender
Onsdag den 16. september indledes strømmen af makroøkonomiske nøgletal med offentliggørelsen af Japans handelsbalance samt ordreindgangen for maskiner for henholdsvis juli og august. Herefter rettes fokus mod Storbritanniens forbruger- og producentprisindeks samt detailsalg for august, Italiens forbrugerprisindeks for august og eurozonens industriproduktion for juli. Senere på dagen offentliggøres amerikanske tal for detailsalg og importpriser i august, NAHB-indekset for september, usolgte lagre i juli samt Energiministeriets ugentlige opgørelse over olielagre. Dagen afsluttes med Federal Reserves rentebeslutning og opdaterede prognoser.
Torsdag den 17. september afholder Volvo Cars en Capital Markets Day. På makrofronten offentliggøres eurozonens forbrugerprisindeks for august samt Bank of Englands rentebeslutning. Fra USA ventes data for påbegyndte boligbyggerier og indgåede boligkøbsaftaler i august, Philadelphia Fed-indekset for september samt de ugentlige tal for nye ledighedsansøgninger.
Ugens makronyheder afsluttes fredag den 18. september med offentliggørelsen af Japans forbrugerprisindeks for august samt Bank of Japans rentebeslutning. Fokus flytter derefter til Europa, hvor Storbritanniens detailsalg og Tysklands producentprisindeks for august offentliggøres. Eurozonen offentliggør data for betalingsbalancen og byggeproduktionen i juli. Ugen rundes af i USA med tal for industriproduktion og ledende indikatorer for august.
Vil bjørnene fortsætte med at lægge pres på aktiemarkederne?
Ser man på S&P 500, er risikoen fortsat rettet mod nedsiden. Som det fremgår af grafen nedenfor, handles indekset tæt på støtteniveauet omkring 7.600, mens MACD-indikatoren har genereret et salgssignal. Hvis indekset bryder under 7.600, ligger næste støtteniveau omkring 7.500.
Relaterede produkter
S&P 500 (i USD), etårigt dagsdiagram

S&P 500 (i USD), femårigt ugediagram

MACD-indikatoren har også genereret et salgssignal for Nasdaq 100. Næste skridt kan blive et brud under støtteniveauerne omkring 28.775 og 28.100.
Relaterede produkter
Nasdaq 100 (i USD), etårigt dagsdiagram

Nasdaq 100 (i USD), femårigt ugediagram

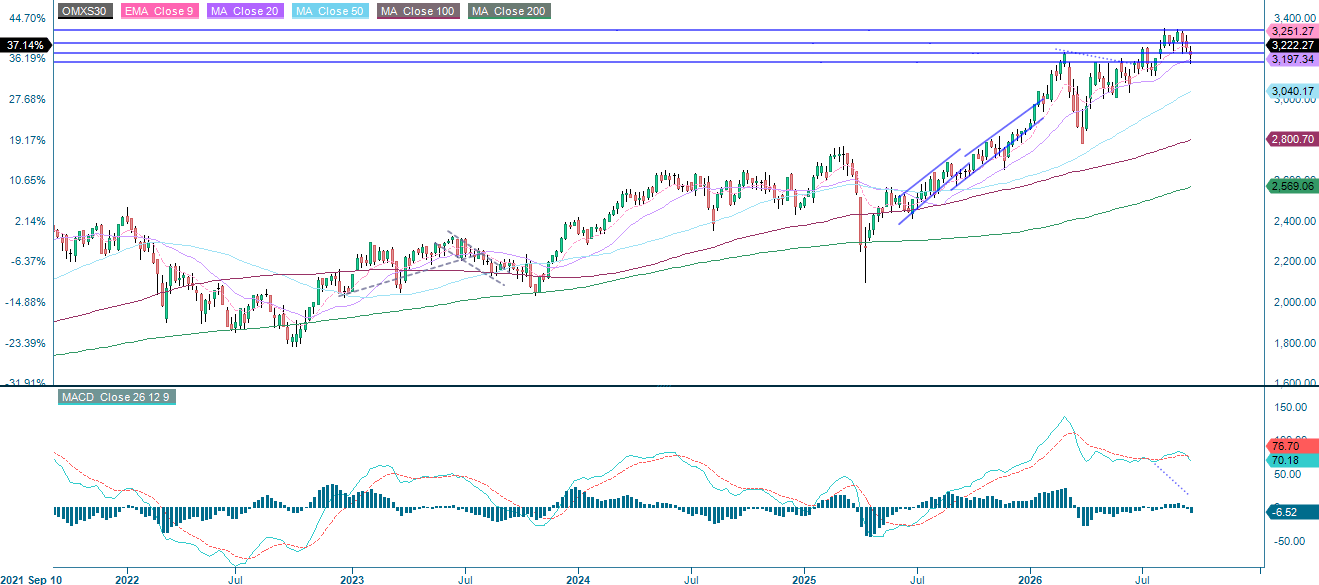
Som grafen nedenfor viser, har OMXS30 haft et kraftigt comeback fra MA100. Momentum er dog fortsat negativt og aftagende, hvilket MACD-indikatoren understreger ved at have genereret et salgssignal. Falder indekset under 3.180, ligger næste støtteniveau omkring 3.120.
OMXS30 (i SEK), etårigt dagsdiagram

OMXS30 (i SEK), femårigt ugediagram
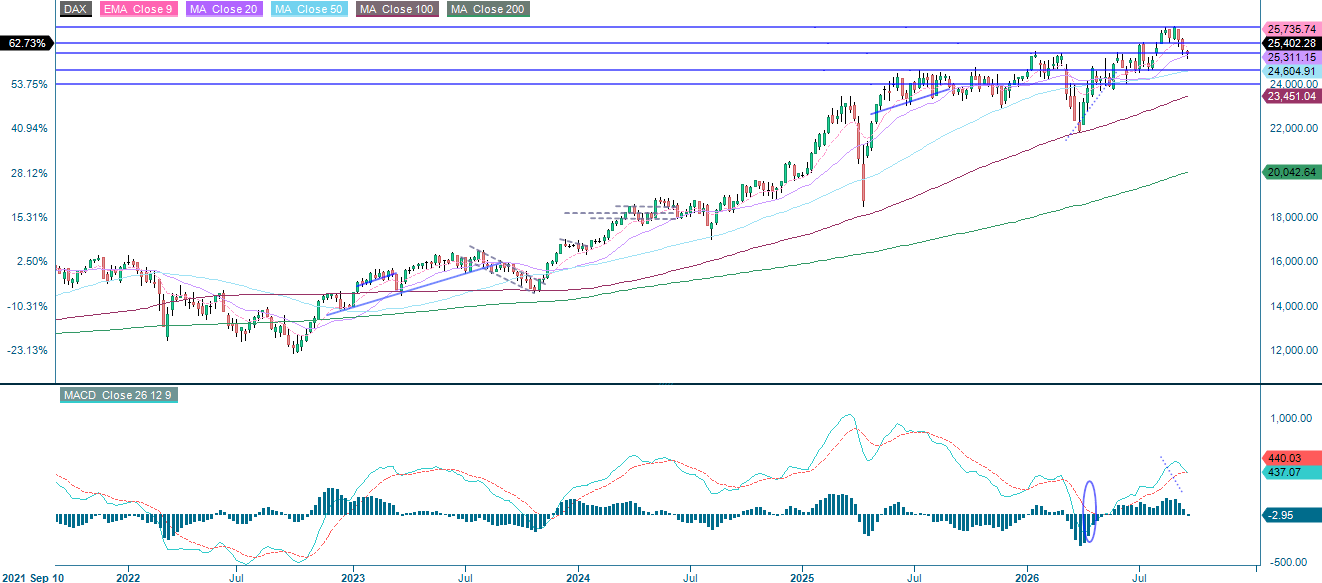
Under gårsdagens handel testede det tyske DAX MA100, som fortsat fungerer som det første støtteniveau. Hvis dette niveau brydes, kan næste mål være området omkring 25.000.
Relaterede produkter
DAX (i EUR), etårigt dagsdiagram

DAX (i EUR), femårigt ugediagram
Forklaring på forkortelser anvendt i den foregående tekst:
EMA 9: 9-dages eksponentielt glidende gennemsnit (Exponential Moving Average).
Fibonacci: Der anvendes flere Fibonacci-niveauer i teknisk analyse. Fibonacci-tal er en talrække, hvor hvert tal er summen af de to foregående tal.
MA20: 20-dages glidende gennemsnit (Moving Average).
MA50: 50-dages glidende gennemsnit.
MA100: 100-dages glidende gennemsnit.
MA200: 200-dages glidende gennemsnit.
MACD: Moving Average Convergence Divergence, en teknisk indikator, der bruges til at måle momentum og identificere potentielle købs- og salgssignaler.
Risici
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
External author:
This information is in the sole responsibility of the guest author and does not necessarily represent the opinion of Bank Vontobel Europe AG or any other company of the Vontobel Group. The further development of the index or a company as well as its share price depends on a large number of company-, group- and sector-specific as well as economic factors. When forming his investment decision, each investor must take into account the risk of price losses. Please note that investing in these products will not generate ongoing income.
The products are not capital protected, in the worst case a total loss of the invested capital is possible. In the event of insolvency of the issuer and the guarantor, the investor bears the risk of a total loss of his investment. In any case, investors should note that past performance and / or analysts' opinions are no adequate indicator of future performance. The performance of the underlyings depends on a variety of economic, entrepreneurial and political factors that should be taken into account in the formation of a market expectation.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.