Brent er tilbage over 100 dollar: Hvad driver markedet?

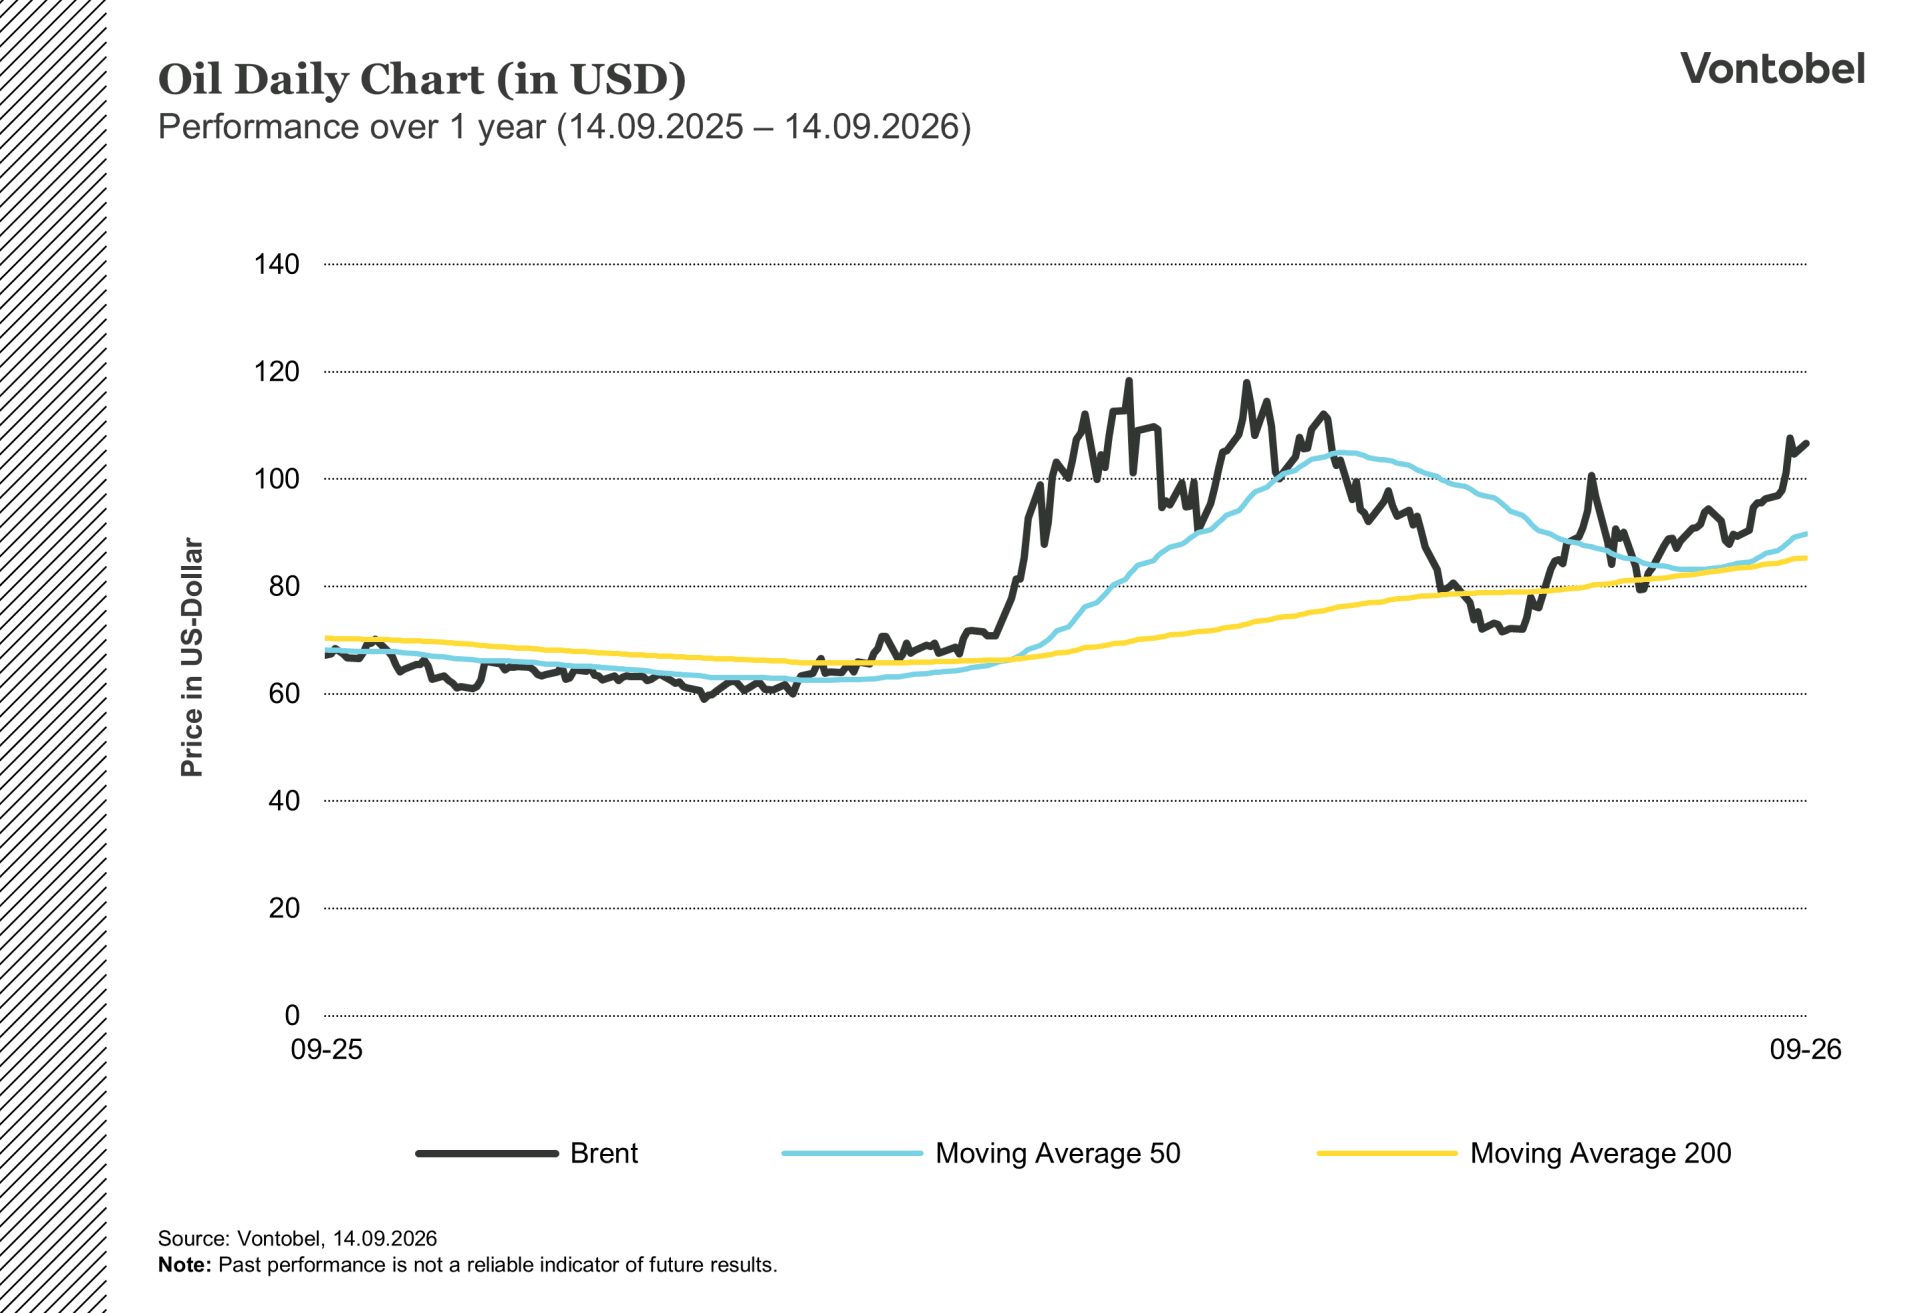
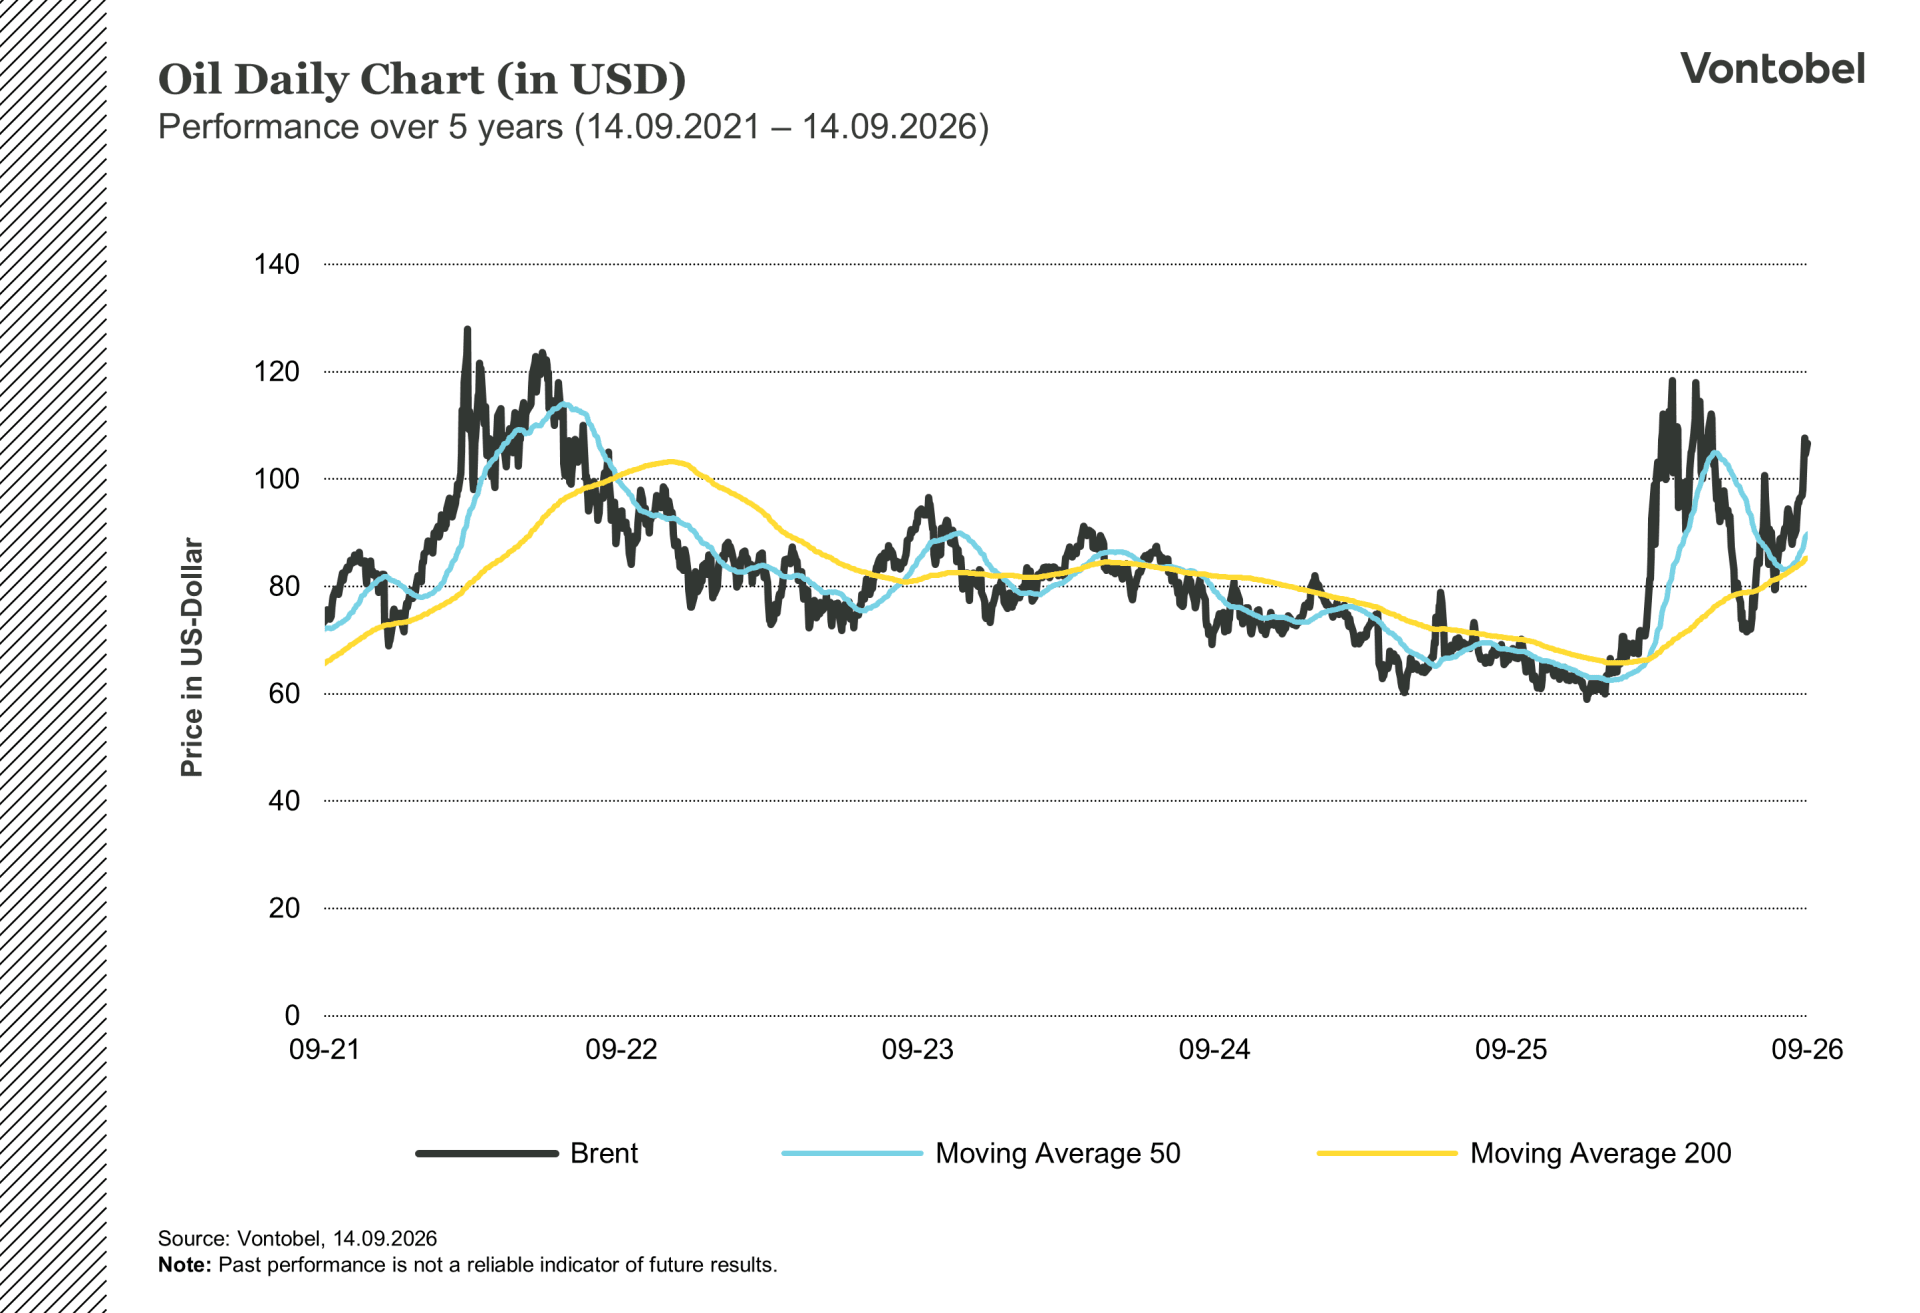
Siden angrebene på Iran tidligere i år har Brent-råolie været særligt følsom over for geopolitiske udviklinger i Mellemøsten. Prisen nåede et toppunkt i 2026 på omkring 126 dollar pr. tønde i marts, før den faldt tilbage, men ved indgangen til september handlede Brent stadig omkring 30 % højere for året. Volatiliteten har været drevet af bekymringer om den globale olieforsyning, produktionsrelaterede nyheder og forstyrrelser i skibstrafikken, særligt på grund af Hormuzstrædets betydning, da omkring 20 % af verdens olieforsyning normalt passerer gennem området. Ser man fremad, er analytikernes forventninger fortsat meget forskellige. Nogle forventer, at Brent falder mod 60-65 dollar pr. tønde, mens andre vurderer, at prisen vil forblive tættere på 80 dollar. Det understreger den fortsatte usikkerhed omkring forsyningsforhold, efterspørgselstendenser og geopolitiske risici.
Brents Volatile 2026
Geopolitiske udviklinger i Mellemøsten har været den dominerende drivkraft for Brent-råolie i 2026. Efter eskaleringen af konflikten i februar og forstyrrelser, der påvirkede Hormuzstrædet, revurderede markedsdeltagerne de potentielle konsekvenser for den globale olieforsyning. Da omkring en femtedel af verdens olieforsyning normalt transporteres gennem denne vandvej, steg bekymringerne om forsyningsmangel hurtigt.
I takt med at usikkerheden om forsyningssituationen voksede, steg Brent markant og nåede et højdepunkt på omkring 126 dollar pr. tønde i marts, det højeste niveau i år. På daværende tidspunkt afspejlede markedsforventningerne muligheden for yderligere prisstigninger, hvis forstyrrelserne af råolieeksporten fra Den Persiske Golf blev mere omfattende. Disse scenarier blev dog ikke til virkelighed.
På trods af bekymringerne nåede Brent aldrig de mest aggressive prisprognoser, som opstod på højden af krisen. Frigivelse af strategiske oliereserver, ændringer i de globale handelsstrømme og svagere efterspørgsel efter råolie fra dele af Asien bidrog til at afbøde en del af forsyningschokket. Som følge heraf faldt oliepriserne tilbage i andet kvartal, selv om de geopolitiske spændinger forblev forhøjede.
Gennem hele året har Brent været meget følsom over for udviklinger i Den Persiske Golf. Nyheder om sikkerheden i skibsfarten, energiinfrastruktur, diplomatiske initiativer og eksportstrømme har med jævne mellemrum bidraget til øget volatilitet. Selvom Brent fortsat handles over niveauerne fra før konfliktens eskalering, har benchmarkolien ligget markant under forårets topniveauer, efterhånden som markedet har forsøgt at afveje geopolitiske risici mod skiftende forhold på udbuds- og efterspørgselssiden.
Relaterede produkter
Hvorfor Brent er benchmarken
Selvom Brent-råolie ofte omtales som "olieprisen", er den blot én af flere råoliebenchmarks, der handles globalt. Sammen med West Texas Intermediate (WTI) fungerer Brent som en central reference for råoliemarkederne i Atlanterhavsområdet og anvendes i vid udstrækning som prisreference for internationalt handlet råolie.
Brents position som det førende globale benchmark hænger primært sammen med markedsstruktur, likviditet og transparens. Dens betydning skyldes ikke, at den repræsenterer den største andel af den globale olieproduktion, men derimod det meget likvide futuresmarked, som er bygget op omkring benchmarken. Disse kontrakter understøtter prisdannelsen og tiltrækker en bred vifte af markedsdeltagere, herunder producenter, raffinaderier, handlere og institutionelle investorer.
Som følge heraf betragtes Brent bredt som det mest fulgte oliebenchmark i verden og anvendes ofte som referencepunkt for internationale råoliemarkeder. Begivenhederne i 2026 viste dog, at udviklingen i andre dele af oliemarkedet til tider kan tegne et helt andet billede.
Brent er ikke hele oliemarkedet
Forstyrrelserne i olieeksporten fra Golfregionen i 2026 understregede, at vigtige signaler også kan opstå uden for Brent-markedet. I Asien fungerer Oman- og Dubai-råolie som centrale prisreferencer for fysiske olielaster, hvilket gør dem særligt følsomme over for regionale forsyningsforstyrrelser.
Ifølge markedsestimater importerer asiatiske købere typisk omkring 11,2 millioner tønder råolie om dagen gennem Hormuzstrædet. Da usikkerheden omkring eksporten fra Golfregionen steg, stod raffinaderierne over for udsigten til at skulle sikre erstatningsleverancer i et allerede stramt marked. Oman- og Dubai-råolie blev handlet med markant højere præmier end benchmarkolierne i Atlanterhavsområdet, hvilket markedsdeltagerne generelt tilskrev bekymringer om adgangen til fysisk olieforsyning.
En vigtig årsag til denne divergens ligger i de forskellige roller, som benchmarkerne spiller. Brent og WTI er primært repræsenteret gennem meget likvide futureskontrakter, der fungerer som globale prisreferencer, mens Oman- og Dubai-råolie er tættere knyttet til fysiske olielaster leveret til Asien. I perioder med markedsuro kan de fysiske oliemarkeder derfor udvise tydeligere tegn på knaphed end de globalt handlede futuresbenchmarks.
Transportforholdene bidrog også til forskellene. Olie, der eksporteres fra Den Persiske Golf, når asiatiske købere betydeligt hurtigere end europæiske destinationer, hvilket betyder, at forstyrrelser i olieeksporten fra Golfregionen påvirkede asiatiske raffinaderier mere direkte og hurtigere. Samtidig blev Brent og WTI i nogen grad understøttet af lagre, frigivelser fra strategiske oliereserver og alternative forsyningskilder i Atlanterhavsområdet.
Forskellen mellem de mellemøstlige råoliekvaliteter og benchmarkolierne i Atlanterhavsområdet antydede, at visse tegn på forsyningspres var mere synlige på de regionale markeder for fysisk råolie end i de globale benchmarkpriser. Selvom Brent fortsat var det benchmark, som investorer fulgte tættest, afspejlede de regionale markeder for fysisk råolie til tider stærkere tegn på et stramt udbud.
Udsigter
Efterhånden som markedet bevæger sig mod årets afslutning, fortsætter udviklingen i Mellemøsten med at påvirke stemningen på oliemarkedet. Selvom frigivelser fra strategiske olielagre bidrog til at afbøde en del af det oprindelige forsyningschok tidligere i 2026, er en betydelig del af disse reserver allerede blevet anvendt, hvilket reducerer en potentiel buffer mod fremtidige forstyrrelser.
Samtidig forbliver de geopolitiske risici forhøjede. De seneste meldinger om angreb mod saudiarabisk energiinfrastruktur samt fortsatte spændinger omkring Iran og skibsruterne i Den Persiske Golf har understreget, hvor sårbare de regionale energiforsyningskæder er. Usikkerheden omkring de fremtidige eksportstrømme påvirker fortsat markedsforventningerne.
Brent har reageret tilsvarende og er ved begyndelsen af september steget tilbage over 100 dollar pr. tønde efter i dele af sommeren at have handlet tættere på 80 dollar. Den fremtidige prisudvikling kan blive påvirket af en række faktorer, herunder geopolitiske begivenheder, forsyningsforhold og globale efterspørgselstendenser.
Selvom prognoserne på Wall Street varierer betydeligt, peger de fleste forventninger fortsat på, at oliepriserne vil aftage fra de nuværende niveauer i de kommende kvartaler. Udviklingen i 2026 har vist, at Brent-prisen ikke nødvendigvis afspejler alle de regionale dynamikker, som påvirker de fysiske råoliemarkeder. Derfor kan det være mindst lige så vigtigt at følge udviklingen i regionale råoliebenchmarks og de fysiske forsyningskæder, når udsigterne for oliepriserne skal vurderes.
Risici
Credit risk of the issuer:
Investors in the products are exposed to the risk that the Issuer or the Guarantor may not be able to meet its obligations under the products. A total loss of the invested capital is possible. The products are not subject to any deposit protection.
Currency risk:
If the product currency differs from the currency of the underlying asset, the value of a product will also depend on the exchange rate between the respective currencies. As a result, the value of a product can fluctuate significantly.
Market risk:
The value of the products can fall significantly below the purchase price due to changes in market factors, especially if the value of the underlying asset falls. The products are not capital-protected
Product costs:
Product and possible financing costs reduce the value of the products.
Risk with leverage products:
Due to the leverage effect, there is an increased risk of loss (risk of total loss) with leverage products, e.g. Bull & Bear Certificates, Warrants and Mini Futures.
Disclaimer:
This information is neither an investment advice nor an investment or investment strategy recommendation, but advertisement. The complete information on the trading products (securities) mentioned herein, in particular the structure and risks associated with an investment, are described in the base prospectus, together with any supplements, as well as the final terms. The base prospectus and final terms constitute the solely binding sales documents for the securities and are available under the product links. It is recommended that potential investors read these documents before making any investment decision. The documents and the key information document are published on the website of the issuer, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Frankfurt am Main, Germany, on prospectus.vontobel.com and are available from the issuer free of charge. The approval of the prospectus should not be understood as an endorsement of the securities. The securities are products that are not simple and may be difficult to understand. This information includes or relates to figures of past performance. Past performance is not a reliable indicator of future performance.
© Bank Vontobel Europe AG and/or its affiliates. All rights reserved.