Investorudsigter – En hård sommer

Sommeren gav kun begrænset pusterum, både hvad angår temperaturerne og markederne. Spændingerne mellem USA og Iran blussede op igen og sendte oliepriserne højere, mens bekymringer om omfanget af investeringerne i AI lagde pres på teknologisektoren. Stærke regnskaber og fortsat efterspørgsel efter AI-infrastruktur bidrog dog efterfølgende til et opsving på aktiemarkederne. Obligationsmarkedet var mindre tilgivende, da den amerikanske statsgæld oversteg 40 billioner USD, og bekymringer om et stort udbud af nye statsobligationer sendte de lange renter højere.
En ubarmhjertig sommer
Den globale økonomi, og især USA, har klaret sig godt. Væksten kan dog miste noget momentum fremadrettet, i takt med at centralbankerne yder mindre støtte end ved årets begyndelse, mulighederne for yderligere finanspolitiske stimulanser synes begrænsede, og de geopolitiske risici ikke er forsvundet. Men opbremsningen ventes næppe at være så markant, at økonomien glider ind i recession.
Inflationen ser ud til gradvist at bevæge sig lavere trods presset fra højere energipriser hen over sommeren. Inflationen på varer i USA, som midlertidigt er blevet løftet af toldsatser, forventes også at aftage yderligere. Effekten af oliechokket vil sandsynligvis gradvist forsvinde, efterhånden som mere råolie omlægges til alternative ruter for at omgå forstyrrelser i Hormuzstrædet. Selvom inflationen fortsat ligger over målsætningen i både USA og euroområdet, vurderer vi derfor, at de seneste udbudsrelaterede inflationspres vil aftage i de kommende måneder.
Det bør give centralbankerne mulighed for at anlægge en mere tålmodig tilgang til yderligere stramninger. Investorer brugte en stor del af sommeren på at fokusere på oliepriser og inflation, men samtidig er det amerikanske arbejdsmarked gradvist blevet svagere. Set i lyset af Federal Reserves dobbelte mandat kan lavere inflation og et mere afdæmpet arbejdsmarked give centralbanken gode argumenter for at holde renten uændret. Tærsklen for yderligere renteforhøjelser vurderes derfor at være høj.
De bedste hilsner, Kevin
The Fed har et enormt omdømme, men en nedslående historik i de senere år. Det var budskabet i Kevin Warshs forelæsning for Group of Thirty (G30) i april 2025, Commanding Heights: Central Banks at a Crossroads, hvor han rettede en skarp kritik mod det, han kaldte "verdens mest indflydelsesrige økonomiske institution".
I et ni sider langt indlæg fremlagde Warsh de mange svagheder, som han mener præger den institution, han nu står i spidsen for. Først tog han fat på det, han beskrev som "centralbankernes fastfood". Warsh udtrykte sin utilfredshed med Federal Reserves hyppige ændringer af sine målemetoder, herunder de inflationsmål, banken foretrækker at benytte. Han afviste også centralbankens datadrevne tilgang som værende af begrænset værdi og argumenterede for, at beslutningstagere ikke bør tillægge ændringer i de seneste decimaler af økonomiske nøgletal for stor betydning. Efter hans opfattelse afspejler det en falsk følelse af præcision snarere end sund økonomisk politik at "vente i spænding på bagudskuende data fra forældede nationalregnskaber", som desuden ofte bliver revideret.
Warsh var ligeledes skeptisk over for kortsigtede prognoser. Når beslutningstagere offentliggør deres økonomiske fremskrivninger, risikerer de, mente han, at blive fanget af deres egne udmeldinger. Heller ikke forward guidance, "et værktøj, der blev lanceret med stor fanfare under finanskrisen", overbeviste ham. Efter hans vurdering kan forsøg på at styre markedsforventningerne have været passende i perioder med alvorlig økonomisk uro, men er langt sværere at retfærdiggøre under mere normale økonomiske forhold.


Derefter kom det, som Warsh beskrev som "et mere substantielt bidrag". Når man ser ud over de daglige mekanismer i pengepolitikken, argumenterede han for, at Federal Reserve grundlæggende har udvidet sin rolle i den amerikanske økonomi. Warsh bemærkede, at centralbanken fra begyndelsen af 1990'erne og frem til den globale finanskrise i vid udstrækning begrænsede sig til at håndtere perioder med krise og markedsuro, før den, med hans ord, "stort set pligtopfyldende" trak sig tilbage, når stabiliteten var genoprettet. Siden 2008 er "centralbankdominans imidlertid blevet et nyt kendetegn ved amerikansk regeringsførelse". Han kritiserede desuden Fed for at støtte offentlige udgifter under økonomiske nedgangsperioder, samtidig med at centralbanken har været bemærkelsesværdigt tavs om finanspolitisk disciplin i perioder med vedvarende vækst og fuld beskæftigelse. Endnu mere bekymrende var det efter hans opfattelse, at Fed siden 2008 har været den største enkeltstående køber af amerikanske statsobligationer og andre statsgaranterede værdipapirer. Warsh betragtede Feds balance på 7 billioner USD som et "symbol på centralbankens voksende indflydelse på økonomien". Efter hans opfattelse har dette skabt en selvforstærkende spiral: "Hver gang Fed griber ind, udvider den sin størrelse og rækkevidde yderligere ... mere gæld opbygges ... mere kapital allokeres ineffektivt ... flere institutionelle grænser overskrides ... og Fed tvinges til at handle endnu mere aggressivt næste gang."
Men Warsh stoppede ikke ved finanspolitikken. Han rettede også kritikken mod den "moderne centralbank", som efter hans mening er blevet "lidt for villig til at handle med smuglergods" ved at bevæge sig ind på politisk følsomme områder uden for sit lovbestemte mandat. Med andre ord mente han, at Fed lider af det, man kunne kalde opgavemæssig overudvidelse. Efter hans opfattelse bør centralbanken afholde sig fra at tage stilling til sociale eller politiske spørgsmål, medmindre de udgør en direkte trussel mod dens kerneopgaver: prisstabilitet og maksimal beskæftigelse. Netop når det gælder disse kerneopgaver, beskyldte Warsh også centralbanken for at have begået "intellektuelle fejl", som i sidste ende bidrog til inflationschokket i begyndelsen af 2020'erne. Blandt disse fejl var efter hans mening forestillingen om, at pengepolitik havde "intet med penge at gøre", at Fed blot var tilskuer til kræfter uden for dens kontrol, og at inflation primært skyldtes "Putin og pandemien" snarere end "eksplosionen i de offentlige udgifter og pengeskabelsen".
Warshs tale i 2025 gav et tidligt indblik i hans ønske om forandring. I månederne derefter fremlagde han yderligere synspunkter til overvejelse, herunder sin opfattelse af, at kunstig intelligens er en stærk disinflationær kraft, som kan øge produktiviteten og reducere omkostningerne på tværs af økonomien.
Hvem er denne markante kritiker af Fed?
Få personer i moderne økonomisk politik bevæger sig lige så ubesværet mellem Wall Street, Capitol Hill og centralbankverdenen som Warsh. Uddannet fra Stanford University og Harvard Law School begyndte Warsh sin karriere inden for fusioner og opkøb hos Morgan Stanley, før han blev særlig rådgiver for præsidenten i økonomisk politik under George W. Bush. Da han i 2006 blev udnævnt til medlem af Federal Reserves bestyrelse som blot 35-årig, blev han den yngste guvernør i centralbankens historie.
I løbet af sin tid i Fed etablerede Warsh sig som en markant høg på det økonomiske område. Han advarede konsekvent om de langsigtede risici ved ukontrolleret inflation og stillede spørgsmålstegn ved den langvarige afhængighed af ekstraordinære pengepolitiske stimuli. Efter at have modsat sig Ben Bernankes plan om at købe amerikanske statsobligationer for 600 mia. USD valgte Warsh at forlade bestyrelsen i 2011.
Warsh har desuden en særdeles prominent finansiel og politisk baggrund. Hans ægteskab med Jane Lauder, arving til Estée Lauders kosmetikimperium, gør ham til den mest velhavende person nogensinde til at stå i spidsen for centralbanken. Hans svigerfar, Ronald Lauder, er ikke blot en fremtrædende republikansk donor, men også mangeårig ven af Donald Trump.
Den strategiske omstilling: Fem arbejdsgrupper.
For at gennemføre kursændringen har Warsh etableret fem arbejdsgrupper bestående af tre medlemmer hver. Hver gruppe samler eksperter fra den akademiske verden, teknologisektoren og den globale økonomiske politik for at genoverveje nogle af Federal Reserves mest grundlæggende antagelser.
Arbejdsgruppen for kommunikation ledes af den tidligere embedsmand i det amerikanske finansministerium Peter R. Fisher, tidligere chef for Brasiliens centralbank Arminio Fraga og tidligere chef for Bank of England Mervyn King. Gruppens opgave er at gennemgå, hvordan Federal Reserve kommunikerer sine overvejelser og beslutninger under usikre forhold. Fisher er kendt som en markant kritiker af Feds kommunikation og har argumenteret for, at beslutningsprocessen og kommunikationen i Federal Open Market Committee (FOMC) afspejler en "kunstig konsensus, som slører ansvarsplaceringen og øger trægheden". King er samtidig kendt for sin Maradona-teori om renter, inspireret af Diego Maradonas legendariske mål mod England ved VM i 1986. Selvom Maradona tilsyneladende ubesværet driblede forbi fem forsvarsspillere, var hans egentlige styrke ifølge King evnen til at forudse spillets udvikling. For centralbanker er læringen, at beslutningstagere kan påvirke udfald ved at være på forkant med begivenhederne og styre forventningerne. Dermed kan finansielle forhold, renter og aktivpriser påvirkes, allerede før en officiel politisk handling finder sted.
Arbejdsgruppen for balancepolitik ledes af Harvard-professor Karen Dynan sammen med Raghuram Rajan, tidligere chef for Indiens centralbank og nu professor ved Chicago Booth, samt Jeremy Stein, tidligere medlem af Feds bestyrelse og nu professor ved Harvard. Gruppen skal gennemgå fordelene og risiciene ved det nuværende system med rigelige reserver samt sammensætningen af Feds balance og samtidig vurdere alternative rammer for udformningen og gennemførelsen af pengepolitikken. Dynan betragtes som en stærkt datadrevet økonom. Rajan har længe advaret om, at det er langt lettere at udvide en centralbanks balance end at reducere den igen. Han har argumenteret for, at udvidelser kan gøre det finansielle system mere afhængigt af centralbanklikviditet, så efterfølgende forsøg på at nedbringe balancen kan blotlægge finansieringsmæssige sårbarheder og nødvendiggøre nye indgreb. Stein ser primært balancen gennem et finansielt stabilitetsperspektiv. I stedet for blot at reducere dens samlede størrelse fokuserer han på sammensætningen og anbefaler, at Fed flytter sine beholdninger fra langfristede statsobligationer og realkreditobligationer til kortfristede statspapirer. Efter hans opfattelse kan en stor balance faktisk styrke den finansielle stabilitet, fordi et stort udbud af sikre, kortfristede forpligtelser fortrænger mere risikabel pengeskabelse i den private sektor.
Arbejdsgruppen for data samler Harvard-økonomen Raj Chetty, professor Kevin Murphy fra University of Chicago og tidligere Walmart-direktør Doug McMillon. Gruppens mandat er at forbedre kvaliteten og aktualiteten af de økonomiske signaler, som ligger til grund for Feds beslutninger. Medlemmerne hælder i høj grad til opfattelsen af, at traditionelle makroøkonomiske indikatorer offentliggøres for sent til effektivt at opfange ændringer i forbrugernes adfærd. Chetty var en pioner inden for brugen af alternative datakilder til overvågning af økonomien under pandemien, mens McMillon har fremhævet, at store virksomheders datasæt kan give et mere aktuelt billede af inflation, forbrugsmønstre og den generelle økonomiske udvikling, ofte flere uger før officielle statistikker offentliggøres.
Arbejdsgruppen for produktivitet og beskæftigelse består af venturekapitalisten Marc Andreessen, Stanford-økonomen Charles I. Jones, som i øjeblikket er på orlov hos Anthropic, samt Xbox-chef Asha Sharma. Gruppens opgave er at undersøge tempoet, rækkevidden og de økonomiske konsekvenser af nye generelle teknologier, herunder kunstig intelligens, og vurdere betydningen for Federal Reserves arbejde med beskæftigelse og inflation. Med Andreessens markante tro på AI's transformative og disinflationære potentiale samt Jones' omfattende forskning i langsigtet vækst drevet af teknologiske fremskridt er én ting tydelig: Gruppen anlægger et optimistisk og teknologivenligt perspektiv og synes opsat på hurtigt at integrere de økonomiske effekter af AI i Feds modeller.
Arbejdsgruppen for inflationsrammer ledes af Greg Mankiw fra Harvard, New York University-professor og Nobelprismodtager Thomas Sargent samt William White, senior fellow ved C.D. Howe Institute. Gruppens noget bredt formulerede opgave er at genoverveje, hvordan Fed forstår og reagerer på inflationsdrivende faktorer. Mankiw har ikke blot argumenteret for, at pengemængder bør tillægges større betydning, men har også bemærket, at "et inflationsmål på 2 er bedre end et mål på 2,0". Sargent var en af de ledende skikkelser bag revolutionen inden for rationelle forventninger i 1970'erne. Tidligere modeller antog, at mennesker reagerede passivt på finans- og pengepolitiske ændringer. Teorien om rationelle forventninger tog i stedet udgangspunkt i, at individer ser fremad, forsøger at forudse myndigheders og markeders handlinger og tilpasser deres adfærd på måder, som de forventer vil stille dem bedre.
En pressemeddelelse fra Federal Reserve angav ikke, hvornår arbejdsgruppernes arbejde forventes afsluttet. Warsh har dog udtalt, at han forventer, at de fleste, hvis ikke alle, resultater vil blive offentliggjort i løbet af året.
Lidt revolution, lidt evolution
De nye arbejdsgrupper har udløst en intens debat på Wall Street om, hvilke anbefalinger der vil komme først, og hvilke der kan få størst betydning for pengepolitikken og de finansielle markeder. Af de fem grupper er Arbejdsgruppen for Kommunikation sandsynligvis den, der hurtigst kan føre til konkrete ændringer. Man kan faktisk argumentere for, at processen allerede er begyndt. FOMC's erklæring efter mødet i juni, som var Kevin Warshs første som centralbankchef, bestod af blot 132 ord mod 341 ord efter Powells sidste møde i april. Mere bemærkelsesværdigt var det, at Warsh undlod at indsende sin egen renteforventning til juni-udgaven af dot plot. Dermed faldt antallet af prikker fra 19 til 18, hvilket sendte et tydeligt signal om, at Federal Reserve under hans ledelse i mindre grad vil basere sig på forhåndstilsagn og i højere grad på økonomiske data i realtid.
At justere de datatyper, Fed anvender, eller udvide antallet af indikatorer, centralbanken overvåger, vil næppe møde væsentlig modstand. Få beslutningstagere vil argumentere for, at det fortsat er en effektiv metode i den digitale tidsalder at lade medarbejdere gå gennem supermarkedsgange og manuelt registrere priser som led i inflationsmålingerne. Faktisk har Fed i årevis forsøgt at udnytte data fra den private sektor. Når det er sagt, vil alternative datakilder sandsynligvis supplere snarere end erstatte traditionelle offentlige statistikker. Selvom sådanne datasæt kan levere hurtige indsigter, er de også forbundet med væsentlige metodiske begrænsninger. Onlinepriser kan for eksempel indsamles hyppigt og give tidlige signaler om inflationspres, men de afspejler ikke nødvendigvis det samlede forbrugsmønster hos husholdningerne. En anden udfordring er, at disse datasæt typisk har en kortere historik end officielle statistikker og derfor giver mindre mulighed for at vurdere deres pålidelighed på tværs af forskellige økonomiske regimer.
Til gengæld vil ændringer i balancen sandsynligvis tage længere tid. Ethvert skridt i retning af aktive salg af realkreditobligationer eller længere statsobligationer, frem for alene at lade beholdningerne løbe naturligt af, vil sandsynligvis først komme efter en længere analyse- og vurderingsproces. Som Warsh selv har bemærket: "Jeg er ikke af den fejlagtige opfattelse, at vi kan vende tilbage til situationen, da jeg trådte ind i Fed i 2006, men jeg mener, at der findes flere andre bæredygtige ligevægte, som vi kan opnå." Tilsvarende overvejelser gør sig gældende for inflationsrammen. Blandt andet ønsker Warsh sandsynligvis, at arbejdsgruppen udvikler en køreplan for en verden, hvor udbudschok er blevet den nye normal, samt revurderer den fleksible gennemsnitlige inflationsmålsætning (FAIT) fra 2020, som havde til formål at kompensere for perioder med for lav inflation ved midlertidigt at tillade inflationen at ligge moderat over 2 procent.
Man må også forvente, at arbejdsgruppen vil undersøge, om mål som trimmed mean-inflation kan få en større rolle side om side med de traditionelle PCE-mål, når de underliggende inflationspres skal vurderes. Enhver væsentlig ændring af inflationsrammer eller inflationsmål vil dog kræve omfattende analyser, før den kan gennemføres, da konsekvenserne for pengepolitikken potentielt kan være betydelige. På nuværende tidspunkt vurderer vi derfor, at en ny fortolkning af Feds inflationsmål på 2 procent er mere sandsynlig end en formel ændring af selve målet. Warsh antydede selv dette, da han bemærkede, at "to-tallet er det, der står til venstre for decimaltegnet", hvilket antyder, at man ikke bør bekymre sig for meget om tallene til højre for det.
Den samme forsigtighed gælder for Arbejdsgruppen for Produktivitet og Beskæftigelse. Selvom gruppen kan komme til at udforske de økonomiske konsekvenser af teknologisk udvikling og kunstig intelligens, synes der at være begrænset appetit i FOMC på at træffe kortsigtede pengepolitiske beslutninger baseret på usikre skøn over fremtidige produktivitetsgevinster. Det taler for, at eventuelle ændringer på dette område i første omgang vil være gradvise og udvikle sig evolutionært snarere end revolutionært.
Forholdsstatus: Det er kompliceret
Selvom Warsh fremstiller sig selv som en forandringsagent, vil væsentlige begrænsninger sandsynligvis begrænse hans muligheder for at omforme Fed efter sit eget billede. For det første er pengepolitik ikke et one-man-show. Fed-chefen kan ikke regere ved dekret, men må opbygge konsensus blandt de øvrige 11 medlemmer af FOMC. Mødet i juli understregede, hvor vanskelig den interne debat er blevet, idet tre medlemmer stemte imod beslutningen om at holde renterne uændrede.
For det andet er det lettere sagt end gjort at trække likviditet ud af finansmarkeder, som gennem mange år har vænnet sig til omfattende støtte fra centralbanken. I 2013 udløste daværende Fed-chef Ben Bernankes antydning af, at centralbanken kunne begynde at nedtrappe sine obligationsopkøb, det såkaldte taper tantrum, som sendte renterne på amerikanske statsobligationer markant op og udløste kapitaludstrømninger fra emerging markets. Seks år senere førte spændinger på de amerikanske pengemarkeder til en uventet stigning i de korte repo-renter, hvilket tvang Fed til at tilføre betydelig likviditet. Senest viste kollapset af Silicon Valley Bank i marts 2023, hvor hurtigt finansiel uro kan opstå, når højere renter blotlægger sårbarheder, der er opbygget gennem lange perioder med lempelig pengepolitik.
For det tredje må Warsh navigere i forventningerne fra et ofte utålmodigt Hvidt Hus. Selvom Donald Trump offentligt har lovet at respektere Warshs uafhængighed, har præsidenten en lang historik med offentligt at lægge pres på centralbanken. Jerome Powell befandt sig gentagne gange i Trumps skudlinje på grund af rentepolitikken, og der er ingen garanti for, at Warsh vil undgå lignende kritik, hvis Fed ikke leverer de rentenedsættelser, som Trump ønsker.
Men begrænsninger er ikke det samme som betydningsløshed. Selvom Warsh ikke formår fuldt ud at realisere sin vision, kan selv mindre ændringer i Feds reaktionsmønster få betydelige konsekvenser for de finansielle markeder. Den måske vigtigste implikation for investorer er, at den berømte Fed put kan blive mindre pålidelig. Begrebet beskriver forventningen om, at centralbanken vil lempe pengepolitikken for at støtte aktiemarkederne under kraftige kursfald og dermed fungere som et sikkerhedsnet for investorer. En Fed, der lægger større vægt på prisstabilitet, vil sandsynligvis være mindre tilbøjelig til at afbøde enhver periode med markedsuro, især hvis inflationspresset fortsat er forhøjet.
Fed vil næppe blot se passivt til under en finansiel krise. Hvis situationen kræver det, vil centralbanken fortsat fungere som en sidste sikkerhedsventil. Men tærsklen for indgreb kan blive højere, hvilket vil gøre pengepolitisk støtte mindre automatisk og samtidig øge betydningen af solide fundamentale forhold og aktiv porteføljeforvaltning.

En anden konsekvens kan være, at terminspræmien igen får større betydning. År med kvantitative lempelser pressede de lange renter ned ved at reducere den kompensation, investorer krævede for at holde langfristede statsobligationer. Selvom praktiske begrænsninger begrænser hastigheden, hvormed Fed kan nedbringe sin balance, vil en centralbank, der er mindre villig til at holde de lange renter nede, generelt overlade en større del af renterisikoen til private investorer. Finansministeriet kan ganske vist delvist modvirke en sådan udvikling gennem sin udstedelsesstrategi, eksempelvis ved i højere grad at finansiere sig via kortfristede statspapirer og i mindre grad via langfristede obligationer. Men uden en fuldstændig modvægt peger risikobalancen fortsat mod et opadgående pres på terminspræmierne. Den endelige udvikling vil også afhænge af faktorer som inflationsforventninger, usikkerhed om inflationen, de finanspolitiske udsigter og investorernes efterspørgsel efter sikre aktiver. Hvis en mere disciplineret Fed lykkes med at forankre inflationsforventningerne, kan noget af det opadgående pres blive dæmpet. Ikke desto mindre peger det overordnede billede mod et højere ligevægtsniveau for de lange renter, en stejlere rentekurve og et fornyet fokus på renterisiko.
En Fed, der prioriterer prisstabilitet højere, burde i teorien være positiv for den amerikanske dollar og mindre gunstig for aktiver uden løbende afkast, såsom guld. I praksis er billedet dog mere nuanceret. En slankere Fed kan, hvis udviklingen går for vidt, lægge en dæmper på den økonomiske vækst og dermed svække dollaren. Desuden opererer Fed sjældent i et vakuum. Andre store centralbanker vil næppe blot se passivt til, hvilket betyder, at relative pengepolitiske beslutninger, snarere end Fed-politikken alene, fortsat vil være afgørende for udviklingen på valutamarkederne.
Warsh har gentagne gange understreget, at hans kritik udspringer af beundring snarere end modvilje. Da han nogle måneder senere reflekterede over sin G30-tale, beskrev han den som "mere et kærlighedsbrev end en kold kritik". Han forklarede: "Det er et kærlighedsbrev, fordi institutionen kan opnå store ting for både sig selv og landet, hvis den formår at reformere sig selv."
Warsh har afleveret sit kærlighedsbrev. Nu må han finde ud af, om modtageren elsker ham nok tilbage til at være villig til at forandre sig.

Feds tyngdepunkt forskydes i høgeagtig retning
Markederne gik ind i 2026 med forventninger om rentenedsættelser fra Fed, men forventningerne til pengepolitikken ved årets udgang er rykket markant opad, efterhånden som inflationen er forblevet over målsætningen, og FOMC er blevet mere høgeagtig.
Mødet i juli gjorde denne udvikling tydelig. Tre medlemmer stemte for en øjeblikkelig renteforhøjelse på 25 basispoint, og flere andre signalerede, at en strammere pengepolitik kan blive nødvendig, hvis desinflationen går i stå. Endnu vigtigere end dissensen er dog den bredere forskydning i FOMC's tyngdepunkt: Debatten handler i stigende grad om, hvornår og under hvilke betingelser den næste renteforhøjelse kan komme.
Formand Warshs mindre fokus på forward guidance har samtidig bidraget til øget usikkerhed om den fremtidige pengepolitiske kurs. Renterne på langfristede amerikanske statsobligationer er steget som følge af højere forventede styringsrenter, en stigende terminspræmie, et stort udbud af statsobligationer og bekymringer om de offentlige finanser. De langsigtede inflationsforventninger synes derimod fortsat forholdsvis velforankrede, hvilket tyder på, at investorerne kræver større kompensation for usikkerhed, samtidig med at tilliden til Feds troværdighed fortsat er intakt.
Inflationen er fortsat den afgørende faktor, mens Fed forsøger at balancere vedvarende prispresset mod et arbejdsmarked, der gradvist viser tegn på svækkelse.

Stort udbud i investment grade, lav renterisiko i high yield
Udstedelsen af amerikanske investment grade-obligationer har passeret 1,5 billioner USD år til dato og ligger dermed foran niveauet på samme tidspunkt i 2020, som var rekordåret for udstedelsesaktivitet. Hyperscalere udgør en stadig større del af markedet, efterhånden som investeringer i kunstig intelligens og datacentre øger finansieringsbehovet. Efterspørgslen har indtil videre kunnet følge med, men den vedvarende strøm af nye obligationer har krævet større udstedelsesrabatter og lagt pres på dele af teknologisektoren. De betydelige AI-relaterede investeringsforpligtelser peger på et fortsat stort kapitalbehov, hvilket antyder, at udbudspresset kan forblive en vigtig faktor, selvom virksomhedernes balancer fortsat er solide.
På high yield-markedet er kreditspændene fortsat historisk lave, men den underliggende kreditkvalitet er forbedret markant. Udstedere med en BB-rating udgør nu mere end halvdelen af indekset, high yield-selskaber har let adgang til det primære marked, og de samlede obligationsrenter ligger højt i et historisk perspektiv. Den kortere duration betyder også, at high yield-obligationer er mindre følsomme over for bevægelser i renterne på langfristede statsobligationer.
Faktisk er high yield-investorer eksponeret mod meget begrænset renterisiko sammenlignet med historiske niveauer, da durationen ligger tæt på det laveste niveau i de seneste 15 år, selvom den var endnu lavere ved udgangen af sidste år. Sammen med den forbedrede kreditkvalitet betyder det, at den løbende renteindtægt fortsat kan være en væsentlig drivkraft for afkastet, selv uden yderligere indsnævring af kreditspændene.

Aktiernes sommerstorm
Globale aktier bevægede sig sidelæns gennem juni og juli, hvor teknologisektoren afgav sine tidlige kursgevinster, efter at en bølge af salg ramte halvlederaktier. I august gennemførte markederne imidlertid et imponerende comeback, brød ud af handelsintervallet og bevægede sig igen mod nye rekordniveauer.
Investorerne stod over for tre væsentlige udfordringer i hurtig rækkefølge hen over den tidlige sommer. For det første var positioneringen i chipproducenter blevet særdeles ensidig efter en stærk kursstigning, og korrektionen blev forstærket, da gearede positioner i Sydkorea blev reduceret. Samtidig genoplivede gennembrud inden for kunstig intelligens i Kina den bredere debat om afkastet på de enorme mængder kapital, der investeres i AI. For det andet steg olieprisen tilbage mod 100 USD pr. tønde i midten af juli, efter at spændingerne mellem USA og Iran blussede op igen, hvilket forstærkede frygten for, at inflationen kunne tage fart på ny. For det tredje fik disse inflationsrisici markederne til at indregne et strammere pengepolitisk forløb fra Fed.
Nogle af disse bekymringer aftog i løbet af august. Korrektionen i chipaktierne ser ud til at have udspillet sig. Situationen omkring Hormuzstrædet er fortsat uafklaret, men oliepriserne er forblevet under kontrol. Selvom Fed-chef Warshs kommentarer ved Jackson Hole-symposiet var mere høgeagtige end forventet, er tærsklen for en renteforhøjelse fra Fed sandsynligvis fortsat høj.
Regnskabssæsonen for andet kvartal gav yderligere støtte til markederne og leverede en indtjeningsvækst pr. aktie (EPS) på omkring 50 procent, hvilket er den stærkeste kvartalsvise indtjeningsvækst uden for perioder umiddelbart efter recessioner. Samtidig bekræftede den, at AI-cyklussen fortsat er intakt. De fire største hyperscalere steg samlet omkring 10 procent i juli efter deres regnskaber. Den vigtigste konklusion var, at efterspørgslen efter computerkapacitet fortsat er usædvanligt stærk, mens udbuddet stadig er begrænset. Ordrebeholdningerne voksede for endnu et kvartal i træk, hvilket holder investeringerne høje og giver god synlighed om omsætningsudviklingen ind i næste år. Måske kom det tydeligste bevis på, at AI-investeringer omsættes til reel omsætning, fra den uventet stærke vækst i cloud-forretningerne på omkring 45 procent år over år, samtidig med at marginerne steg.
Det er dog vigtigt, at styrken ikke var begrænset til teknologisektoren. Positive regnskabsoverraskelser var bredt fordelt på tværs af sektorer, hvilket tyder på, at virksomhedernes indtjeningsevne forbedres i en større del af markedet. Det giver et sundere og mere holdbart fundament for aktiemarkederne fremadrettet.


Når dårlige nyheder er gode nyheder
Guldinvestorer har haft et udfordrende år. Efter at være steget til rekordhøje niveauer i de første måneder af 2026 tilbragte metallet store dele af de efterfølgende måneder i en langvarig og frustrerende nedtur. Lettelsen kom først med en række svagere end ventede økonomiske nøgletal, som gav nyt liv til et gammelt markedsordsprog: Dårlige nyheder for økonomien er ofte gode nyheder for guld.
Svagheden skyldtes en usædvanlig kombination af makroøkonomiske faktorer. Efterhånden som konflikten med Iran eskalerede, og oliepriserne steg kraftigt, begyndte markederne at indregne en mere høgeagtig Fed. De nominelle renter på amerikanske statsobligationer steg hurtigere end inflationsforventningerne, hvilket løftede de reale renter. For guld, som ikke giver noget løbende afkast, øger det alternativomkostningen ved at holde metallet. En stærkere amerikansk dollar skabte samtidig yderligere modvind ved at gøre guld mindre attraktivt for internationale investorer. Spekulative investorer reducerede deres guldpositioner, hvilket udløste udstrømninger fra både futuresmarkederne og guld-ETF'er. Også støtten fra den officielle sektor aftog, da flere centralbanker, herunder Rusland og Tyrkiet, angiveligt solgte guld for at støtte deres valutaer og finansiere offentlige behov.
Stemningen begyndte at vende i august. Svagere amerikanske nøgletal end forventet dæmpede bekymringerne om en mere høgeagtig Fed og lagde pres på den amerikanske dollar. Samtidig øgede voksende bekymringer om de offentlige finanser og gældsudviklingen gulds attraktivitet som værdilager. Centralbankerne fortsatte også deres opkøb, hvor People's Bank of China nettokøbte 20 ton guld i juli, og nogle investorer vendte tilbage til guld-ETF'er.
Fed-politikken forventes fortsat at være den vigtigste cykliske drivkraft. Hvis markederne i stigende grad udelukker yderligere renteforhøjelser, og udsigten til fremtidige rentenedsættelser bliver mere sandsynlig, vil de reale renter sandsynligvis falde og genoplive efterspørgslen efter guld gennem både ETF'er og fysiske guldbarrer. Efterspørgslen fra centralbankerne vil sandsynligvis også fortsat understøtte markedet. Men efter flere år med usædvanligt store opkøb og betydelig diversificering af valutareserverne kan statslige guldkøb få svært ved at matche de rekordniveauer, man har set på det seneste. Det betyder ikke nødvendigvis, at tendensen vender, men det kan efterlade private investorer med en større rolle i at understøtte priserne, hvilket gør udsigterne for renter og reale renter endnu vigtigere.
Ud over de cykliske faktorer forbliver udviklingen i de offentlige finanser og gældsbyrden, særligt i USA, en central del af det langsigtede investeringsargument for guld. Vedvarende budgetunderskud, stigende omkostninger til gældsservice og spørgsmål om holdbarheden i den amerikanske finanspolitiske kurs kan svække tilliden til fiatvalutaer og styrke gulds rolle som værdilager. Sammen med den gradvise fragmentering af det dollarcentrerede finansielle system bidrager disse forhold fortsat til et gunstigt strukturelt fundament for guld på lang sigt.


Renter fortæller kun halvdelen af historien
Det globale rentebillede har ændret sig markant siden udgangen af 2025. Markederne indregnede tidligere omfattende rentenedsættelser på tværs af de udviklede økonomier, men de forventninger er siden blevet vendt på hovedet, efterhånden som flere centralbanker har bevæget sig i retning af fornyede renteforhøjelser. Det har generelt understøttet de valutaer, hvor den relative rentegevinst er blevet mere attraktiv, med Australien, Norge og New Zealand blandt de tydeligste eksempler.
Men højere renteforventninger har ikke gavnet alle valutaer. Euroen og det britiske pund har haltet efter, selv om forventningerne til pengepolitikken er blevet mere høgeagtige. Den Europæiske Centralbank har allerede hævet renterne, mens Bank of England endnu ikke har gjort det. Også forventningerne til renterne i USA er rykket opad.
I Europa og Storbritannien afspejler udsigten til en strammere pengepolitik dog i højere grad et fornyet inflationspres end stærkere økonomisk vækst. Højere renter alene, uanset om de er forventede eller allerede gennemført, gør ikke nødvendigvis en valuta mere attraktiv. Det afgørende er, hvorfor renterne stiger, og hvad det betyder for den relative vækst, rentegevinsten og de økonomiske udsigter i forhold til andre lande.
Lidt mindre dollar?
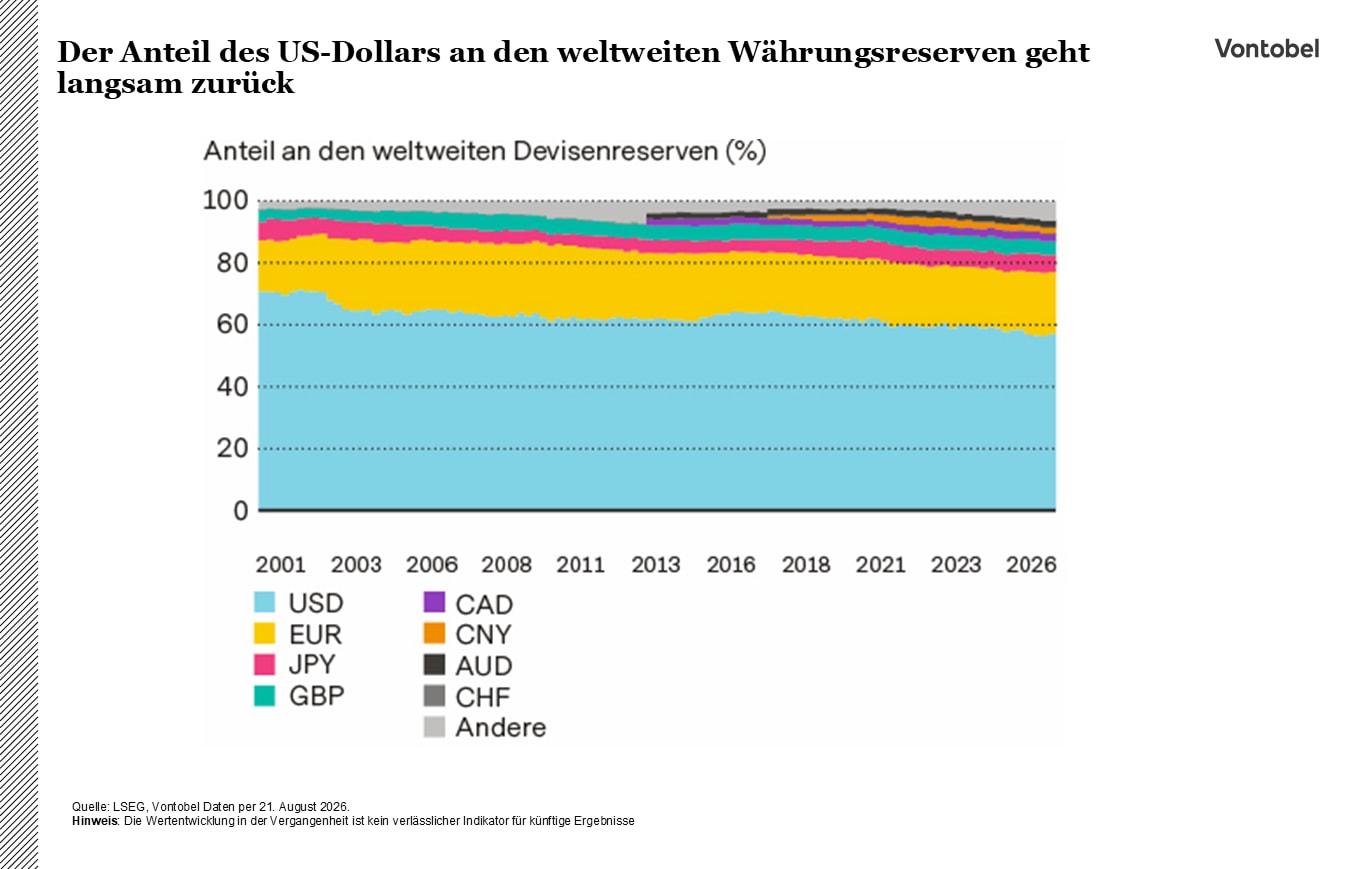
Reserveforvaltere er begyndt at reducere deres eksponering mod dollaren. For første gang i tre år angiver centralbanker, der er blevet spurgt i OMFIF's undersøgelse, at de forventer at nedbringe deres langsigtede eksponering mod den amerikanske dollar, samtidig med at de øger allokeringerne til euroen og renminbien. Det samme gør offentlige pensionskasser og statslige investeringsfonde, hvilket tyder på, at geopolitiske hensyn bliver stadig vigtigere for beslutninger om valutaeksponering ved siden af renteforskelle.
Forandringen sker dog gradvist. Dollaren udgør fortsat omkring 57 procent af de globale valutareserver, og reserveforvalterne forventer kun, at andelen falder til omkring 52 procent over det næste årti. Dollaren har fortsat en enestående likviditet, markedsdybde og status som sikker havn, og hverken euroen eller renminbien udgør et fuldgyldigt alternativ.
På kort sigt vil højere forventninger til Fed-renter og geopolitiske spændinger sandsynligvis støtte dollaren. På længere sigt peger værdiansættelse, finanspolitiske udfordringer og et mere diversificeret reservesystem dog på et mindre entydigt billede.
For euroen ser vi fortsat en vis sårbarhed på kort sigt. De relative renter har igen udviklet sig til fordel for dollaren, samtidig med at højere energipriser rammer Europa særligt hårdt, fordi de øger importomkostningerne og lægger pres på væksten. På mellemlangt sigt forventes stærkere investeringer og øget finanspolitisk støtte dog at være mere understøttende for euroen.
Schweizerfrancen nyder fortsat godt af efterspørgslen efter sikre havne, men meget lav inflation, en betydelig renteulempe og risikoen for, at Schweiz' nationalbank modsætter sig en for kraftig styrkelse af valutaen, kan begrænse yderligere opadgående potentiale.